停牌20个月后 陆金所38亿不明账致6位高管被追责
9月21日20点20分,陆金所控股在港交所挂出一份46页公告,把停牌20个月的来龙去脉一次摊开。38.4亿元旧账的四年账本、24项内控短板的整改清单、六名前高管的处分结论,全部摆上桌面。
核心业务还在跑,股票还在停牌。博哥看完这份公告的感觉是,该认的账一笔没躲,该补的制度也补完了,剩下的就是联交所那一下点头。
38.4亿旧账 四年账本一次摊开
这份公告最硬的部分,是把一笔拖了三年的旧账彻底摊开。公告写明,2017年6月到2023年1月,陆金所向深圳德诚投资发展有限公司发放多笔贷款,合计人民币38.4亿元。
起点在2016年底。公司想开展不良债务催收业务,又担心这块业务带来声誉损害,于是打算在集团体外设一家催收公司。2017年6月和2018年1月,陆金所分别向德诚投资发放6000万元和3000万元贷款,用途是设立众势信用管理有限责任公司,德诚投资代表陆金所持有众势90%股权。
到2019年,口子一下拉大。1月到8月,陆金所通过第一家子公司向德诚投资发放约18亿元,其中约7亿元用于注资嘉运华奥,另外11亿元由德诚投资借给嘉运华奥去买现金理财产品。同年9月又通过第二家子公司发放约8.2亿元。钱转得凶,收得也快,2019年9月德诚投资归还并结清约18.2亿元,12月再还约1.0亿元。到2019年底,未偿本金约7.2亿元,公司已经按2019年资产的可收回金额计提信用减值损失准备6.4亿元。
2021年有一笔1.95亿元,德诚投资当年7月完成受让资产,到2024年底本息2.1亿元全额还清。真正的大头在2022年。5月到2023年1月,陆金所通过一系列贷款和再融资安排向德诚投资发放合计约9.4亿元,这笔钱全额付给了2022年产品的零售投资者,其中1.3亿元给了道远发行的产品,8.1亿元给了平安信托发行的产品。连同其他各方出资,最终向这批零售投资者兑付合计31.4亿元。
账本缩到现在什么样。截至2025年末,未偿本金约15亿元,其中14亿元因为收购资产价值下降而计提减值,剩下的账面净值只有约1亿元。这个数字最有说服力,借出去38.4亿元,到头来能指望的只剩1亿元。
还有一笔更大的安排。道远产品的底层是房地产可转债,2022年9月到11月,监管发现陆基金在销售非标产品等方面违规,要求整改并暂停其部分业务。处理方式是这样的,平安信托以27.5亿元收购底层债务的实益权利和20%后偿实益权利,陆金所掏出13.7亿元补偿金拿下余下80%。中间嵌套了11项总额约87.9亿元的信托,信托还以约64.8亿元来自陆金所的资金加约27.3亿元贷款回收款,收购了普惠贷款资产,这批资产年利率16%,由平安普惠融资担保提供100%担保,目的是把信托的整体回报率维持在约4%。
调查结论不绕弯。交易1和交易2构成关连交易,但没有获得充分授权和记录,没有遵守公平交易原则,交易1缺乏商业实质,会计处理也不适当。交易3不是关连交易,不过有部分重复记账需要冲回调整。陆金所没有回避这个定性,这一点值得记一笔。
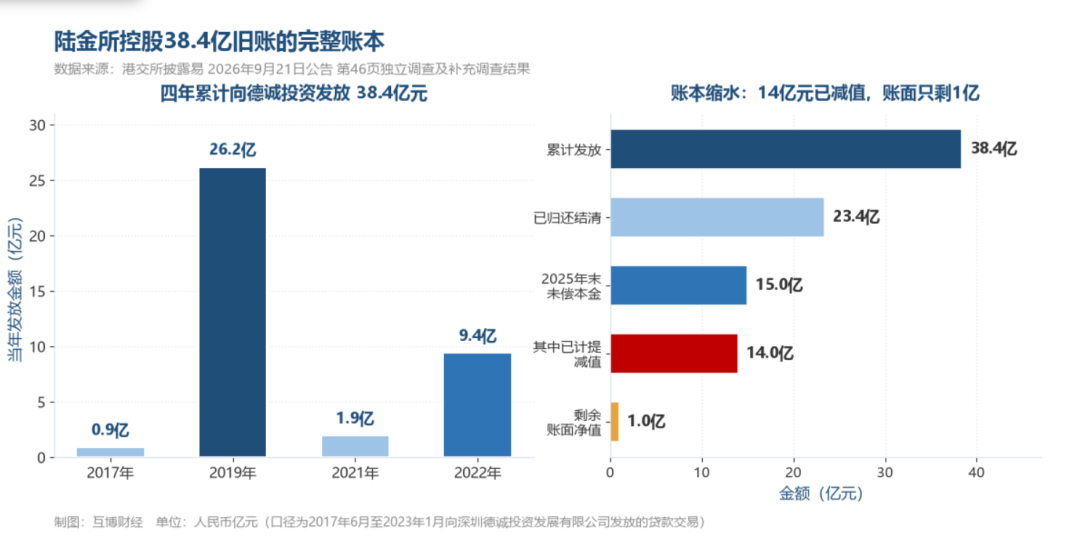
四年累计发放38.4亿元,2025年末未偿本金约15亿元,其中14亿元已计提减值,账面净值只剩约1亿元。数据来源为港交所披露易2026年9月21日公告。
关键科目 | 金额 | 口径时点 |
|---|---|---|
向德诚投资累计发放贷款 | 38.4亿元 | 2017年6月至2023年1月 |
尚未偿还贷款本金 | 约15亿元 | 2025年末 |
其中已计提减值 | 约14亿元 | 2025年末 |
剩余账面净值 | 约1亿元 | 2025年末 |
道远资产系列信托规模 | 约87.9亿元 | 11项信托合计 |
普惠贷款资产未偿余额 | 约65.8亿元 | 2024年9月末 |
敢把账摊开,比一直藏着强
24项内控短板 一年补完
旧账翻完,接着是补制度的活。公告披露,陆金所请德勤管理咨询上海做内部监控审查,覆盖2022年1月1日到2025年12月31日,范围压在公司层面、财富管理业务流程,以及财务报告与信息披露、关连交易管理、现金及资金管理、投资与估值、并表与子公司管理这几条高风险线上。
查出来24项短板。公司层面6项,业务流程层面2项,管理流程层面16项。挑几项说。首席风险官在全面风险管理里的职责定位不清楚。重大金融产品投资,没有首席风险官的审议意见。内部控制制度一直躺在草稿里没发文。子公司内控没有从法人维度建全覆盖的监督机制。稽核监察部负责人的任免和考核,没经过董事会审计委员会。关连交易缺穿透识别,业务部门没主动去看底层关连方。
公司层面连金融资产估值政策都没有,估值结果也没人独立复核。还有一条挺扎眼,2017年到2025年多笔对外借款没有风险评估和偿债能力分析,借款人已经逾期了还继续给钱。
整改的节奏拉出来看。2025年9月22日内部控制管理制度发布,9月24日关联交易管理办法发布,9月25日全面风险管理办法发布,11月18日财富业务存量特殊资产清收处置管理办法发布,12月26日估值管理办法发布,2026年1月23日修订后的自有资金配置管理办法发布,5月28日合并报表范围子公司的定期检视制度发布,8月15日前众势6项制度全部修订完成。德勤的跟进审查结论很干脆,审查报告指出的所有问题都已通过整改措施充分处理,公司已建立符合上市规则要求的内部监控提升机制。
几个遗留动作也一并交代了。众势、嘉运华奥、天坤恒泰三家此前未并表的实体已经追加入表,预计2026年底前完成股权过户。2021年10月到2025年7月通过众势报销的招待费用总计约7790万元,收口的一笔落在2025年7月29日,这种报销做法已经停止。
对设计、批准、落实相关交易负有责任的前高管,公告点名了计葵生、徐兆感、赵容奭、朱培卿、林允祯、冀光恒六人,公司已采取一系列适当措施。现任高管和董事没有人卷入被调查的交易,公司还新增了首席合规官岗位,平安集团出具承诺,不干预陆金所的独立管治、管理和运营,并且每年确认一次。
接下来是投资者最关心的两件事。一件是钱怎么分担。为了补偿零售投资者,陆金所与陆基金按30比70分担损失,陆基金已经支付2024年末约2.8亿元和2025年末约5.4亿元,另外1.3亿元德诚补偿金里的70%,也就是约9290万元,约定在2027年底前付清。另一件是股票什么时候能复。普通股从2025年1月28日上午9时起停牌,到9月21日满20个月,18个月的红线在2026年7月27日就已经越过,联交所有权取消上市地位。这一天没来,说明复牌审查还在走。
业务面还有些暖意。2026年上半年消费金融贷款余额654亿元,同比增长19.9%,消费金融新增贷款662亿元,C-M3迁徙率从一季度的1.2%回落到1.0%,30天以上逾期率从6.1%降到5.8%。同期总收入124.89亿元,净亏损6.94亿元,净资产814.48亿元。收入还在降,亏损还在扩,但消费金融那条线在往上走,资产质量指标也在环比修复,这是复牌故事里唯一的增量。
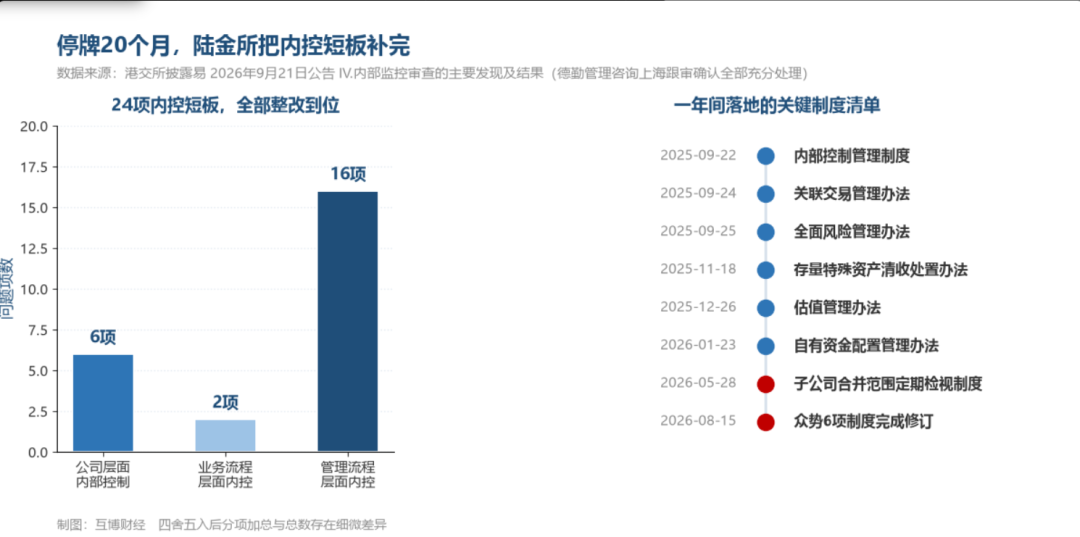
内部监控审查共发现24项问题,公司层面6项、业务流程层面2项、管理流程层面16项,全部完成整改并通过德勤跟进审查。数据来源为港交所披露易2026年9月21日公告。(作者:互博财经)
Fintecdaily.com认为,陆金所把体外催收与零售兑付相关贷款一次摊开,关连交易缺授权与商业实质,账面回收空间已经很小。关连识别、估值复核、逾期续贷等内控短板集中暴露,说明扩张期审批与并表纪律没有跟上业务复杂度。制度清单与德勤跟进审查可满足上市规则形式要求,真正约束力在关连穿透与重大投放是否仍能绕过风险官。消费金融余额与迁徙率改善是复牌叙事里的增量,收入与净亏损仍承压。停牌越过十八个月红线后,复牌取决于联交所对整改有效性的认定,而非再发一纸制度。助贷平台从非标与通道转向持牌消金,历史安排若不彻底切断,资本与声誉成本会继续挂账。旧账认完之后,要看新增投放是否还依赖体外结构。
[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]