贷款量下降25.1%,首席风险官接任CEO:奇富科技要解决什么问题?
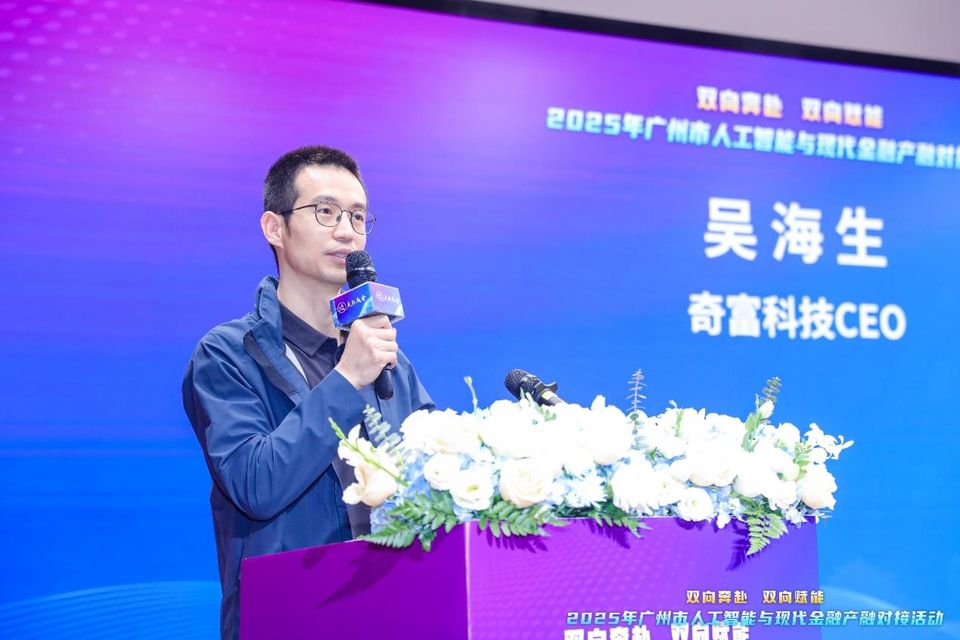
9月21日,奇富科技宣布,吴海生辞任首席执行官及董事,继续留在公司,专注国际业务;原首席风险官郑彦接任首席执行官及董事,即日起生效。
公告将此次调整解释为国际业务发展的需要。郑彦自2020年7月起担任公司首席风险官,拥有18年消费金融风险管理经验。
换帅之前,奇富科技已经在收缩业务。今年二季度,公司撮合及发放贷款633.77亿元,同比下降25.1%;营收35.67亿元,同比下降31.6%。
贷款减少,营销支出也在削减,但利润仍然承压。与此同时,公司在二季度取得的部分风险改善,到8月又遇到了新的变化。
郑彦接手的,是一家仍有盈利、仍在寻找新业务,却需要重新安排投放、获客和风险控制节奏的公司。
01
营销费用降了,
单客获客成本却在上升
二季度,奇富科技净利润4.01亿元,同比下降约76.8%。
这一降幅包含特殊因素。当季公司计提了约5亿元一次性税务相关费用,原因是税务部门对相关规定的解释更新,导致部分实体的税务处理发生变化。
因此,不能将利润降幅全部归结为贷款业务恶化。不过,经营层面的收缩也很明显:二季度经营利润11.61亿元,上年同期为21.36亿元,同比下降约45.7%。这项指标尚未扣除所得税。
公司已经减少支出。二季度销售及营销费用3.97亿元,同比下降约40.1%,降幅超过贷款量。
但获取一个新授信用户的成本没有同步下降。
公司业绩演示材料显示,二季度中国内地每新增授信用户的获客成本为477元,上年同期为370元,今年一季度为383元。按此计算,二季度单客获客成本同比上升约28.9%。
这项指标对应获得授信的用户,并非最终完成借款的客户。获得授信之后,有多少人实际借款、能够贡献多少收入,还需要继续观察。
新增授信用户数量也在减少。二季度约为83万,一季度约为119万。营销总费用下降,伴随着获客节奏放慢;留下来的新增用户,平均获取成本反而更高。
公司解释,正在减少客户质量较弱、回报不够稳定的部分渠道投放。这类调整有助于控制风险,但是否划算,要看后续客户的借款和还款表现。单看营销预算减少,还不能判断获客效率已经改善。
时间上也需要分清。到了8月业绩会,管理层表示,部分竞争者减少投入或退出后,市场获客成本已经下降。这是二季度之后的市场观察,尚不能替代奇富科技三季度的实际成本数据。
对新管理层而言,获客价格下降可能提供机会,但是否增加投放,仍要看客户质量。便宜的流量如果带来更高信用损失,节省下来的营销费用未必能够留在利润里。
02
平台业务占比提高,
收入仍低于去年同期
奇富科技的贷款结构正在变化。
二季度,轻资本模式、智能信贷引擎ICE及技术解决方案合计支持贷款313.43亿元,占总量约49.5%,上年同期约为41.4%。
占比提高的同时,这三类业务合计贷款量仍同比下降10.5%。它们自身也在收缩,只是降幅小于整体。
收入端的情况更复杂。
二季度平台服务收入9.70亿元,同比下降约41.2%,但较一季度的9.52亿元增长约1.9%。这说明收入仍明显低于去年同期,短期已经出现小幅回升,不能笼统地说一直在下降。
分项目看,转介服务费由上年同期9.86亿元降至3.71亿元,同比下降约62.4%。公司将其主要归因于ICE撮合贷款量减少。
轻资本撮合及服务费则降至2.02亿元。公司给出的原因包括平均在贷余额减少,以及收入分成比例下降。前者压缩收费基础,后者进一步影响平台能够取得的服务费。
这与轻资本业务的运行方式有关。
以ICE为例,奇富科技提供借款人与金融机构之间的匹配等服务,不承担贷款本金风险。但成交仍然需要金融机构愿意投放资金、接受相应客户。
平台减少了直接承担的本金风险,收入却仍然受资金方风险偏好影响。合作机构收紧审批或降低投放额度,客户即使已经进入平台,也未必能够完成借款。
8月26日业绩会上,吴海生表示,7月以来资金供给收紧,ICE受到的影响最大;轻资本模式受到的影响较小,表内及重资本业务的资金供应则相对稳定。
上述表态对应的是三季度初的情况,不能用来解释全部二季度收入变化。但它说明,进入下半年后,ICE还面临新的资金约束。
平台业务占比提高,能否带来更稳定的盈利,需要继续看资金合作和收费表现。二季度收入环比回升是一个积极变化,能否延续,目前还缺少后续数据。
03
海外仍在验证,
国内风险不能只看二季度末
奇富科技二季度的部分风险指标确有改善。
公司披露的90天以上逾期率,由一季度末的3.50%降至二季度末的2.83%。
按公司口径,这项指标以逾期91至180天的表内外贷款未偿本金占相关贷款未偿本金的比例计算,排除已核销贷款、ICE及技术解决方案业务,不能直接与银行不良贷款率比较。
不过,二季度末的数据反映的是此前的风险表现。到了8月,情况又有变化。
在8月26日业绩会上,郑彦表示,公司观察到当月部分首期逾期指标较上月上升约20%。这一表述是截至业绩会时的阶段性观察,并非完整三季度结果。
管理层同时披露,公司正在收紧准入、降低部分客户额度,并提高风险模型更新频率,重点关注多平台借款、现金流紧张和收入不稳定的客户。
这些动作说明,公司已经开始应对新的风险变化。郑彦接任CEO后,需要同时衡量收紧措施对损失、收入和业务规模的影响。
投放减少可以降低新增风险敞口,却也会影响后续收入。何时能够恢复投放,要取决于新客户和存量客户的还款表现,而不是单看获客价格是否便宜。
吴海生转向国际业务,为公司寻找增量,但海外还需要时间。
根据8月业绩会披露,奇富科技在欧洲、拉美推进本地风险模型验证,在东南亚开展牌照、团队和合作方面的准备。管理层也明确表示,这些市场仍处于小团队、小规模资金投入和测试阶段。
现有披露尚不足以单独衡量海外收入和利润,也无法判断其能够填补多少国内业务缺口。国内积累的模型和技术可以提供基础,但当地客户的信用记录、还款习惯和监管要求,都需要重新适配。
技术服务业务已经出现增长。管理层披露,二季度技术解决方案支持的贷款量约105亿元,同比增长约515%。不过,这一数字是所支持的贷款规模,并非奇富科技的技术服务收入,不能直接拿来与营收下降额比较。
此次调整之后,国际业务有了更集中的管理投入,公司的整体经营则交给了长期负责风控的郑彦。
他的短期任务已经很明确:在8月风险指标出现反复之后,先稳住新增贷款和存量资产的表现,再判断哪些业务值得恢复投放。市场接下来要看的,是风险能否稳定、平台收入的环比回升能否延续,以及公司能否在控制损失的同时恢复收入。(作者:Tao财经)
Fintecdaily.com认为,奇富科技CEO交棒给原CRO,国际业务由原CEO专注,调整落在投放收缩与风险反复节点。二季度贷款与营收双降,营销费用降幅更大,单客获客成本却上行,说明渠道筛选在提质而非单纯省钱。轻资本与ICE占比升,绝对量仍降,转介与服务费受资金方风险偏好约束。90天逾期率二季度末改善,8月首逾又起,收紧准入与额度是必要动作。海外仍处验证与小规模测试,难短期填补国内缺口。助贷平台在资金与客群两端同时收紧时,利润弹性取决于损失控制与合作机构投放意愿。风控出身的新CEO优先稳住资产,再谈恢复规模,节奏比口号更关键。获客便宜若伴随信用损失上升,营销节省留不到报表。
[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]