半年新增贷款余额67亿美元,Mercado和Nubank的中资出海思考
调研拉美信贷市场,总是离不开Mercado(美客多)和Nubank。
此前在文章中,我们了解了「美客多」在贷余额规模已经突破164亿美元(约人民币1106亿元)。
本文试图通过Nubank今年上半年业绩来看拉美信贷市场的潜力,并希望给中资互金出海拉美带来一些思考。
需要说明的是——Nubank是持牌银行,可以吸收存款、发行信用卡,他的牌照权限优势是中资企业短期内难以获得的。
因此,其业务模式在某种程度上来说,不具直接参考性。
但作为拉美最大的数字银行(客户1.39亿,覆盖巴西、墨西哥、哥伦比亚),它的业绩披露是这一市场目前最详尽、最可信的数据窗口。
本文只借它的数据看市场,不建议照搬它的业务。
01 上半年新增在贷余额67亿美元
2026年上半年,Nubank实现净利润19.32亿美元。
其中,Q2单季10.61亿美元(这是Nubank 历史首次单季净利润破10亿美元),同比+49%(FX中性口径;美元实际口径+66%);
上半年总营收112亿美元。
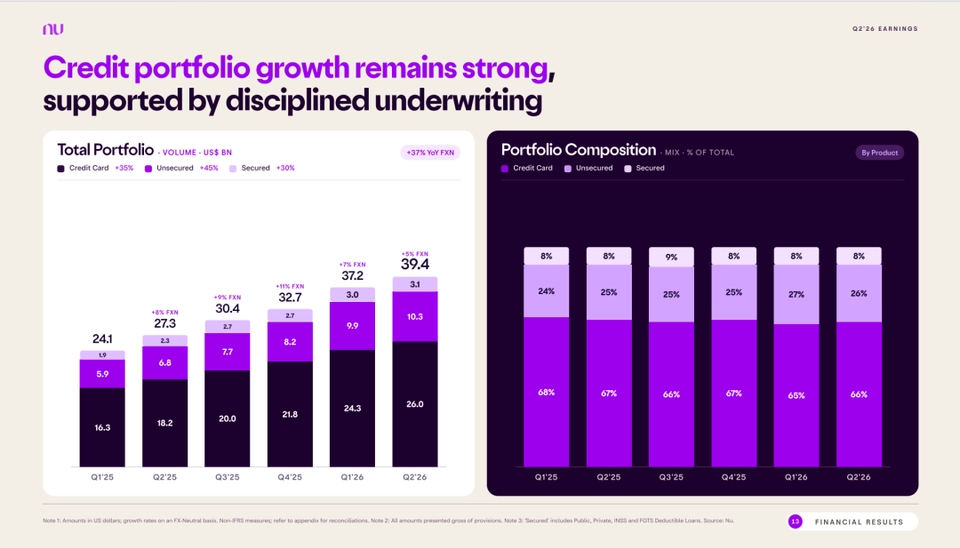
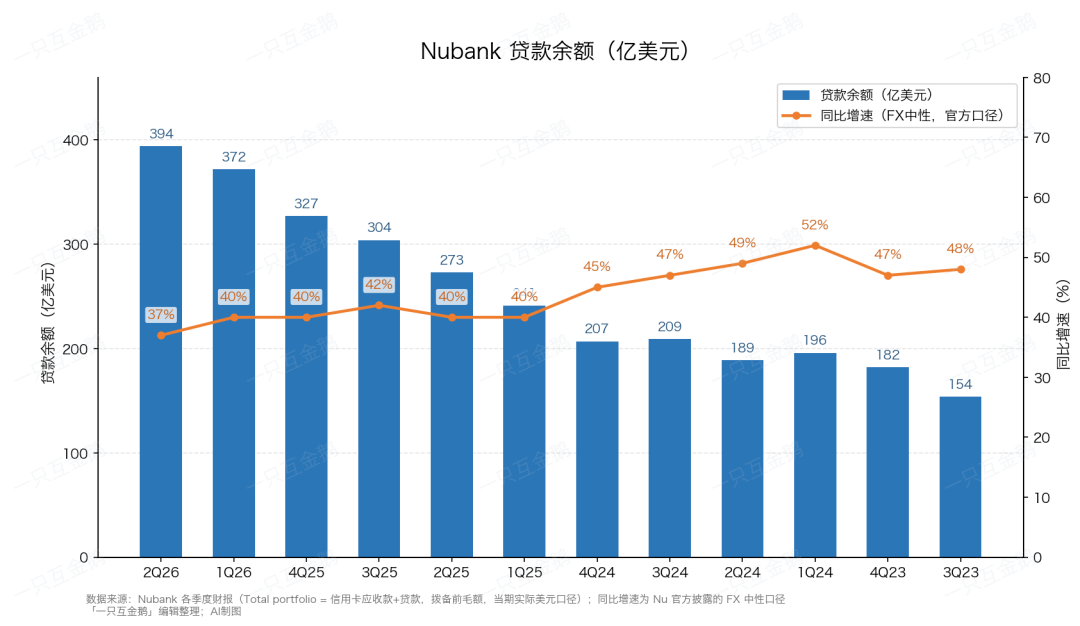
今年6月末,Nubank信贷组合规模,也就是贷款余额规模已达到394亿美元,较年初的327亿美元增加了67亿美元(约合人民币450亿元);
相较于去年 6 月末的 273 亿美元,按 FX 中性口径同比增长 37%。(实际美元口径 +44%,差额来自雷亚尔升值)
其中:信用卡260亿(同比+35%)、无抵押贷款103亿(同比+45%)、有抵押贷款仅31亿(占8%)——增量约八成投向高收益的无担保资产。
国内的主流银行,很难找到可以与Nubank做对比的样本。
今年上半年,主流大行只有农行、建行、邮储银行的零售贷款规模增长较多,分别增长:3095亿元、1377亿元、628亿元。
就连一向被称为“零售之王”的招商银行在今年上半年,零售贷款都减少了401.63亿元。
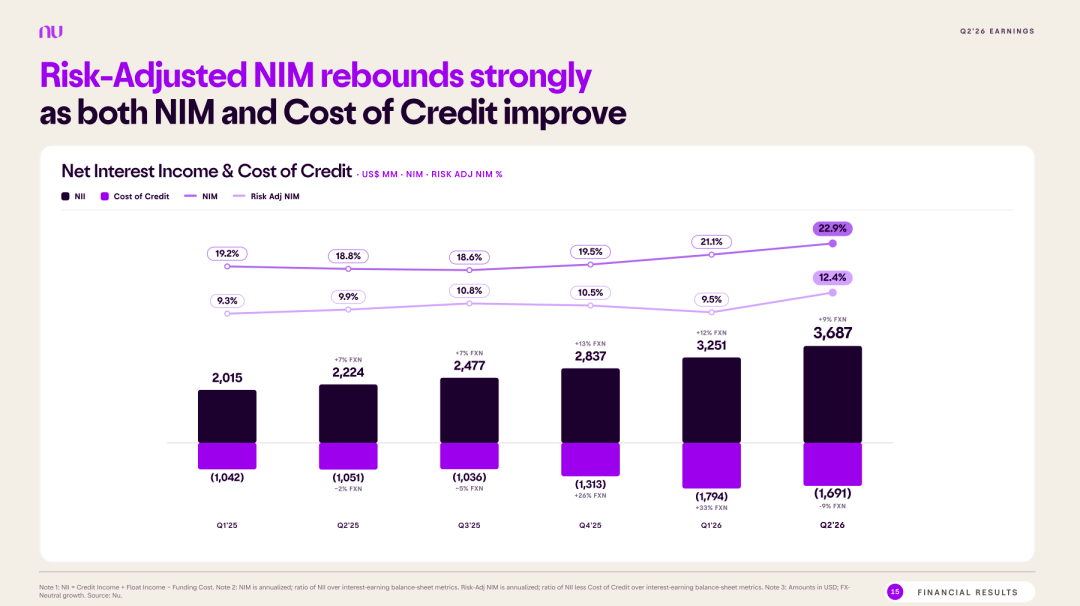
Q2,Nubank的净利息收入36.87亿美元(环比+9%),NIM升至22.9%,风险调整NIM单季跳升290bps至12.4%,由信贷收入(+152bps)与信贷成本改善(+178bps)与浮存金收入共同驱动,资金成本上升(−263bps)部分抵消。
风险表现:
15-90天NPL改善16bps至4.8%;
90天以上NPL为6.9%,系一季度早期逾期的季节性迁徙;
拨备对90+的覆盖率高达244%。
结合其业绩演示文稿,以及管理层的发言来看,有一些信号值得注意:
其一,管理层在拨备桥中单列“有意风险扩张”,也就是——主动放宽授信、接受更多下沉客群,Q2单季因此多提了1.70亿美元拨备;这一动作建立在244%覆盖率的安全垫之上,实质是公司用真金白银,对其风控模型(而非市场普遍预期)所认可的下沉客群偿付能力下注。
其二,资金端才是护城河——Nubank的存款成本仅为银行间利率的88%,信贷扩张不依赖批发资金。
其三,自研金融大模型NuFormer已投产于墨西哥和巴西的信贷审批,AI客服处理巴西六成以上对话,1美元/月的服务成本支撑起17.1美元/月的ARPAC(同比+22%)。
也就是说——超厚的拨备覆盖、超低成本的资金、超全面的AI投产于信贷业务,支撑起Nubank的超亮眼业绩。
02 巴西市场:约 1,000 亿美元的年信贷利润池
在Nubank的演示文稿中,给出巴西 2025 年消费者加中小企业信贷毛利润池(收入扣除资金成本、风险成本及亏损后)约为 1,000 亿美元,按客群拆分如下:
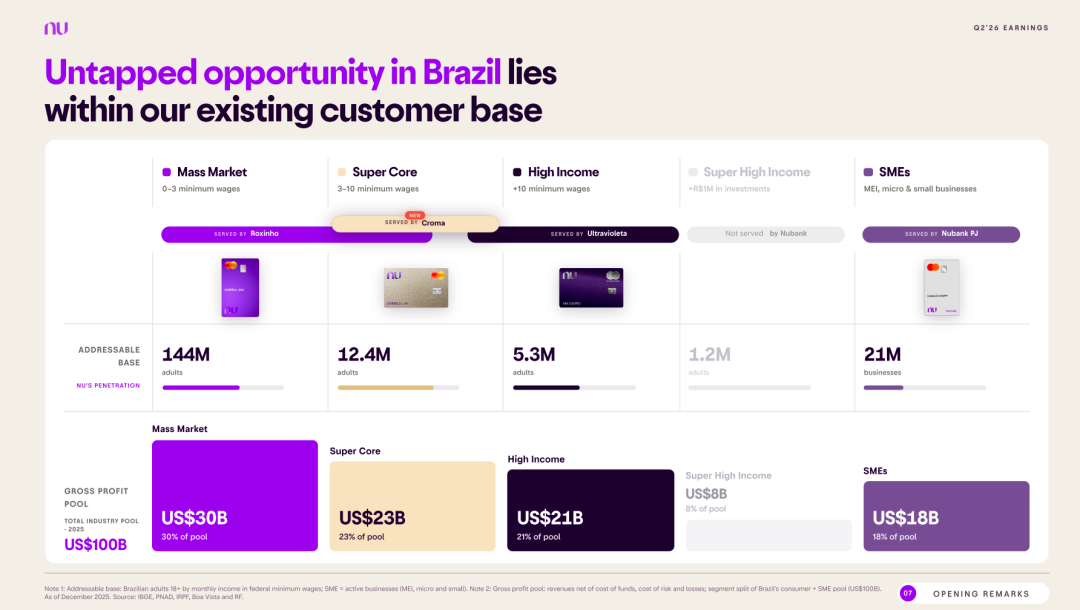
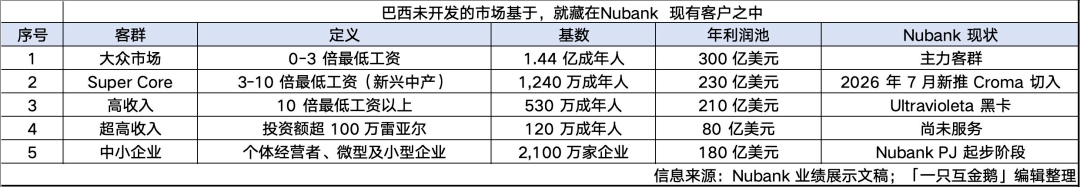
Nubank 用最低工资倍数把巴西成年人分成五段:
- 大众市场(0-3倍)
- SuperCore(3-10倍)
- 高收入(10倍以上)
- 超高收入(投资超100万雷亚尔)
- 中小企业
目前Nubank 已服务 1.39 亿客户、2025 年总毛利仅约 70 亿美元,占利润池的比例只有个位数。
这就说明绝大部分利润仍留在传统银行体系,或者对应的信贷需求尚未被满足,无论哪种情形,对Nubank 来讲都是空间。
此外,特别注意这五部分人群中的Super Core 客群——也就是月收入 3-10 倍最低工资的客群,可以理解为“新兴中产 / 中低收入的中产”人群。
这部分人是巴西经济的“核心中间层”——有正式工作、有社保(INSS)、有稳定现金流,但还没富到被私人银行服务,只是刚脱离最底层的大众市场。
这部分人的规模只有 1,240 万人(大众市场有 1.44 亿),但人均利润贡献远高于大众市场——1,240 万人对应 230 亿美元利润池,人均约 1,850 美元/年,是大众市场(人均约 208 美元/年)的近 9 倍。
今年7月,Nubank 面向这部分人群推出了 Croma服务,一套订阅制会员体系——
为客户提供专属体验、更优的信贷产品和更广泛的银行及生活方式权益,旨在奖励那些把更多金融生活集中在 Nubank 的客户。其中包括 NuCel、免费的 ChatGPT Go 订阅、加速版储蓄产品,以及Nubank自身生态系统和合作方提供的其他权益。
文稿里还提及了客群生命周期数据——
月度单客收入从获客 1 个月时的约 8 美元增至 90 个月账龄的约 31 美元,且逾期率随客户主办关系加深而减半。
这意味着拉美信贷是“时间的朋友”——客户关系的时长本身就是利润,任何入场者都应按 3-5 年的回收周期规划,而非互联网式的 12 个月打平。
03 墨西哥:普惠红利刚开始
墨西哥是 Nubank 最有潜力的市场。
随着 8 月银行牌照业务落地,Nu 成为墨西哥最大的数字银行,完成了从"信贷优先的金融科技公司"向全牌照金融机构的转型。不过,其披露数据刻画的是一个渗透刚起步的市场:
已触达墨西哥 16.5% 的成年人口——与 2020 年的巴西处于相同阶段。
但墨西哥客群变现更早:ARPAC 为 12.3 美元,而巴西处于相同发展阶段时仅为 5.6 美元。
把墨西哥、巴西、美国三个市场放在一起看,墨西哥的金融普惠缺口一目了然——
- 85% 的成年人仍首选现金结算(巴西 22%,美国 16%)
- 63% 拥有银行账户,比巴西(94%)和美国(96%)落后近 30 个百分点
- 信用卡渗透率仅 16%,不及巴西(58%)和美国(82%)的三分之一
- 实时支付普及率也只有 5%,与巴西 PIX 体系(72%)相比几乎可忽略
每一项数字背后,都是尚未被数字金融覆盖的空间。
Nubank的客户中, 35% 在加入前没有银行账户、52% 从未持有信用卡、78% 生活在大城市之外、98% 的市镇已被Nubank的数字服务覆盖——传统网点到不了的地方,App 反而是基础设施。
牌照解锁增量——管理层提到墨西哥普惠的商业价值已被证实且变现早于巴西;全银行牌照(解锁工资代发、存款保险与新客群)是下一阶段信贷扩张的开关。
监管新规利好数字金融——墨西哥央行 6 月出台新规,要求所有金融机构年底前完成落地,统一各支付渠道操作界面与流程。该强制性监管政策将放大网络效应,有望进一步推动数字支付普及。
定价环境方面——拉美信贷的名义收益率极高(Nubank 的 NIM 达 22.9%),但坏账同样不低(90 天以上逾期 6.9%)——这是一个“高收益覆盖高坏账”的市场,必须以风险调整后收益(Nubank 为 12.4%)而非名义定价做基准假设。
04 中资互金出海拉美思考
大众信用卡是 Nubank 的主场(组合占比 66%),这对于没有银行牌照的中资企业而言没有可参考意义。
但有两个市场或许可以参考:
(1)从电商/出行场景 的BNPL服务来切入,比如滴滴和TikTok 眼下在拉美已经在切入;
(2)中小企业信贷或许也是一个不错的市场——巴西 2,100 万家微小型企业对应 180 亿美元利润池,Nubank 尚处起步阶段;流水、交易、订单等数据维度的风控正是我们互联网大厂的强项。以及,中小企业的薪资代发,也是一个不错的业务(但可能需要和持牌机构合作才能落地)。
中资互金出海拉美还需要注意:
汇率——上半年雷亚尔对美元升值约 11%-12%(Nubank 为此专门披露 FX 中性口径),如果中资切入巴西,需做收入端本币化与资本端的对冲,并预设本币贬值 30% 的压力情景。
当地监管变量——巴西央行审慎(最低 资本充足率要求 10.5%——Nubank 实际持有超额资本 91 亿美元;拨备按 IFRS 9 预期损失模型,CMN 第 4.966/2021 号决议 2025 年起全面生效)。
Nubank 的 244% 覆盖率本质是把拨备纪律运营成了扩张许可;入场即做三位数 APR 的现金贷会快速积累监管敌意。另需注意数据本地化,以及 PIX 已将支付入口商品化——壁垒在信贷定价与存款沉淀,不在支付。
总之,对中资互金而言,拉美不是 2017 年的东南亚——在拉美,中资的对手不是传统银行的迟钝,而是 Nubank 这样效率比率 19.5%、手握自研大模型、已在四个国家完成牌照布局的完备形态数字银行。
去拉美放贷,一个月赚千万元的故事「一只互金鹅」听过不少,但,短短数日被黑灰产攻击“薅”掉数千万元的欺诈案例也存在。
“高定价现金贷”逐渐成为“旧故事”。
Nubank 用 13 年证明了拉美市场可以诞生千亿美元级银行;它的财报同时也在提醒市场,留给“简单粗放模式信贷”的时间不多了。(作者:一只互金鹅)
Fintecdaily.com认为,Nubank上半年在贷余额大增,利润与NIM亮眼,增量主要投向高收益无担保资产,拨备覆盖厚实支撑有意下沉。低成本存款与AI投产是护城河,牌照优势短期内难以复制。巴西信贷利润池仍大半在传统体系与未满足需求,Super Core人均贡献远高于大众市场,客群关系时长本身就是利润。墨西哥普惠缺口大、变现更早,牌照与支付新规是下一阶段开关。中资出海不宜对标全牌照数字银行,更现实的是电商出行BNPL与中小企业数据风控。高定价现金贷窗口收窄,汇率、本地监管与欺诈成本必须前置。对手不是迟钝大行,而是已完成多国牌照与模型闭环的本地数字银行。入场应按三到五年回收周期规划,而不是短平快。
[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]