工银安盛人寿:一边狂赚43.2亿,一边退保18.4亿
渠道强,内控弱,成了贴在工银安盛身上难以撕掉的标签。
2012年工商银行入主之后,工银安盛人寿一跃跻身银行系寿险第一梯队。手握宇宙行海量网点资源,叠加安盛集团的保险专业积淀,同时拥有银行系险企中稀缺的独立保险资管子公司,起点优势拉满。
但光环之下,身处矛盾博弈之中:银保渠道撑起绝大部分保费盘;基层销售合规问题反复存在;主业保费收缩,退保压力加大;风险综合评级由AAA下调至BBB,内控治理的现实挑战摆在台前。
01 净利狂飙,保费失速
根据工银安盛人寿2026年二季度偿付能力报告,2026上半年,保险业务收入324.25亿元,2025同期334.71亿元,同比下滑3.13%;净利润43.17亿元,同比增幅高达258.55%,远超2025全年的净利水平。
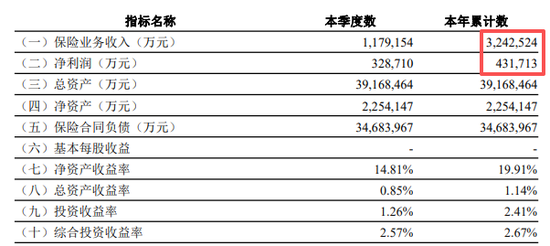
保费收缩、利润暴涨。反差背后,何以盈利?
亮眼利润,并不是卖保险卖出来的。
功劳大头,来自投资端行情回暖。依托自家资管子公司,工银安盛上半年综合投资收益率2.67%,权益资产浮盈大量释放。新会计准则之下,股市行情直接反映在利润表里,行情一来,利润就会被快速放大。
除此之外,2025年上半年市场行情冷淡,利润基数小,拉高了今年的同比增速。银保渠道手续费成本控制得当,也会带来一丝收益。
利润爆发集中在二季度,单季净利润32.87亿元,贡献上半年绝大部分盈利。这也印证,高利润带有很强的周期性,不稳固。若资本市场的形势发生变化,盈利会有大幅度下滑的风险。
赚得热闹,保单却在悄悄“失血”。
历年数据显示,2025年旗下三款鑫如意储蓄产品全年退保金额28.8亿元,分红险账户持续资金流出。低利率环境下,传统银保储蓄保单正遭遇客户用脚投票。2026上半年退保规模18.4亿元,储蓄保单退保惯性仍在。
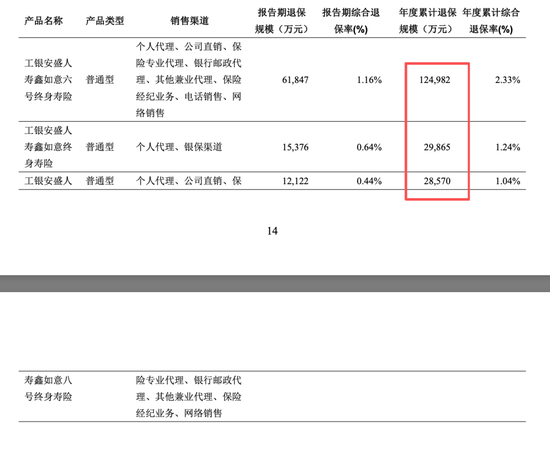
业务结构高度依赖银保,银保保费占比接近九成,绝大多数新单来自工行网点。储蓄分红、年金产品是主力。收益率预期下行,直接造成:新单增长乏力,老保单持续退保。
银行系寿险赛道格局悄然改写。
中邮人寿靠下沉网点甩开一众对手,建信人寿步步紧逼,工银安盛原本稳固的第二位置,正遭到挑战。
02 合规困局
账面利润再好看,也掩盖不住基层频频爆雷的合规问题。
从2025年至2026年上半年,工银安盛总司及各省级、市级分公司共接收到来自监管层的数次罚单,主要的问题在于银保销售以及内控管理等方面。
据不完全统计,2025年10月,总公司就收到了金额高达115万元的一张罚单。所提的问题包括双录执行不力、擅自改变经营地点、医护人员代销保险、上报数据虚假等六个方面,六名相关责任人也一并被罚。同年,四川分公司因业务利益输送问题也被罚45万元。
2026上半年,同类问题依旧在基层上演。4月,临汾中支因给予投保人合同外利益,被罚6万元,机构负责人警告并罚款1.5万元;广东东莞中支因利用保险业务为其他机构牟取不正当利益的问题,被罚11万元,1名责任人受到警告并罚款3.5万元。
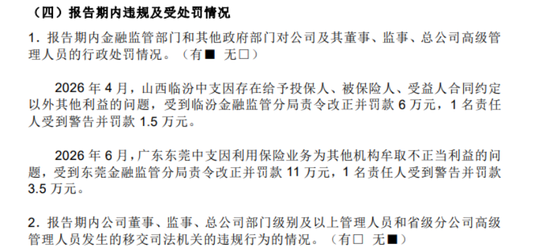
连续处罚呈现一个特征:违规红线反复触碰。总公司制度条文齐全,但往下传到地市机构,执行层层打折扣。返佣、利益输送、销售管控缺位,旧问题换个地区继续发生。
罚单之外,是消费者投诉。
绝大多数纠纷,都发生在工行网点银保场景,“存款变保险”是高频争议,客户到银行去办理定期存款时,会被推荐购买期缴保险,在之后才发现该产品的性质、交费期限以及退保损失。双录、回访流于形式的投诉时有发生。
客观来讲,销售误导并不是工银安盛所独有,在整个银保行业内也是备受困扰的问题。但是工商银行网点遍布全国、保单基数大,所以相应的投诉数量和舆论关注程度就会被成倍地放大。
03 写在最后
工银安盛手里,依旧握着不少别家难以复制的底牌。
合资寿险公司排名靠前;有自身的资管平台,资产端的自主性较高;不只有储蓄险,也布局御系列重疾保障产品;还在工行APP上线保险专区,尝试线上行司协同。
但它暴露出的矛盾,也是整个银行系寿险的一个缩影。
母行网点,既是流量金矿,也是风险火药库。
银行网点营销环境复杂,极易出现销售变形;分支机构遍地全国,总部的合规要求,想要穿透到每一个网点,难度极高。
在利率下降的环境下,依靠储蓄险来扩大规模的老路越来越窄了。摆在银行系保险公司面前的选择题非常现实:是继续吃母行渠道的红利,还是真正转向做保障业务?规模和合规,投资收益和主业实力,几对矛盾互相拉扯。
对工银安盛而言,43.2亿只是市场行情送来的一次性蛋糕。漂亮的投资收益不能掩盖保费压力大、退保现象频繁、基层合规问题不断重演的事实。
后续市场主要看两件事:一是银保端的销售乱象、高频退保能否得到实质收敛,推动风险综合评级修复;二是在同行追赶之下,高度依赖银保的业务模式,能不能找到第二增长曲线。(作者:燕梳师院)
Fintecdaily.com认为,工银安盛上半年保费下滑、净利大增,利润主要来自权益浮盈与低基数,并非承保改善。银保占比近九成,储蓄产品退保惯性仍在,新单与价值承压。总公司与分支连续因双录、利益输送等问题受罚,制度难穿透到网点。存款变保险类投诉随母行渠道放大,风险综合评级已下调。银行系寿险的渠道红利与合规成本同体,低利率下继续堆储蓄规模空间收窄。投资收益可平滑报表,挡不住主业失血与基层管控缺口。评级修复要看退保与销售乱象是否实质收敛,第二增长曲线取决于保障业务能否真正起来。渠道强不等于内控强,二者不同步会长期消耗牌照信用。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]