内蒙古银行董事长资格获批5个月即面临解任,连续两年未披露年报
从提名到获批,洪少平等了约9个月;从获批到股东会审议解任,只有约5个半月。
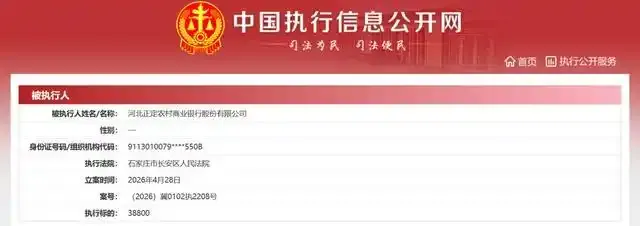
河北正定农商银行今年多次成被执行人,不良贷款率曾连续三年超4%
今年4月份,石家庄市长安区人民法院对该行立案执行,执行标的仅3.88万元。
交行信用卡不良率3.80%背后:460亿缩量与42亿不良新增
贷款规模缩了近一成,不良余额却增长近三成。这一“剪刀差”,正是交行信用卡业务当前困境的缩影。
个人经营贷不良逼近8%房贷不良超6%!宜宾银行零售贷款质量仍在恶化
宜宾银行的零售贷款资产质量的恶化程度,已远超行业普遍水平。
减员降薪,资产缩水,45款信用卡停发,北京银行“三把火”烧向了哪里
缩减资产负债规模,便是北京银行“蹲下来”的举措之一。观察资产负债表,北京银行上半年缩水的资产主要是同业资产,以及部分金融投资资产。
东莞农商行业绩连续两年“双降”后回升,对公不良迎挑战
上半年该行零售业务收入增速高于对公,且对公贷款不良压力增加,不良率从年初1.51%上升至1.85%,其中批发和零售业不良率升至9.49%。
六大行2025年成绩如何?交通银行净息差垫底,邮储银行不良率上升
六家国有大行均实现了手续费及佣金净收入的同比正增长。
年度首家评级下调银行落地!孝感农商行深陷资产、盈利、资本三重困局
评级机构明确,本次下调核心依据,源于孝感农商行资产质量持续恶化、盈利能力大幅弱化、资本补充能力受限、涉房风险敞口抬升等一系列负面因素。
削减研发成本,压缩业务管理费,泰隆银行还是没逃过“增收不增利”
当行业寒意蔓延,大行下沉普惠市场,曾经被泰隆作为差异化护城河的小微赛道也逐渐松动,随之而来的是资产质量恶化、人力成本高悬,减值损失侵蚀利润空间。