揭秘九方智投:教人炒股的公司,自己赚到钱了吗?

教人炒股的公司,他们赚到钱了吗?
投顾公司的年报里,最亮眼的数字通常是收入和利润。
投资者真正关心的,却是另一件事:买了服务的人,最后赚没赚到钱?
九方智投控股2025年净利润同比增长238.45%,像一份漂亮的成绩单。
可翻到最新的2026年中报,归母净利润同比下滑96.3%。
付费用户大幅增加,订单金额却基本持平。数字前后反差很大,热闹之外,值得把账拆开深扒一下。
另外,公司在资本市场的表现,也是意味深长。
先看热搜背后的监管事实
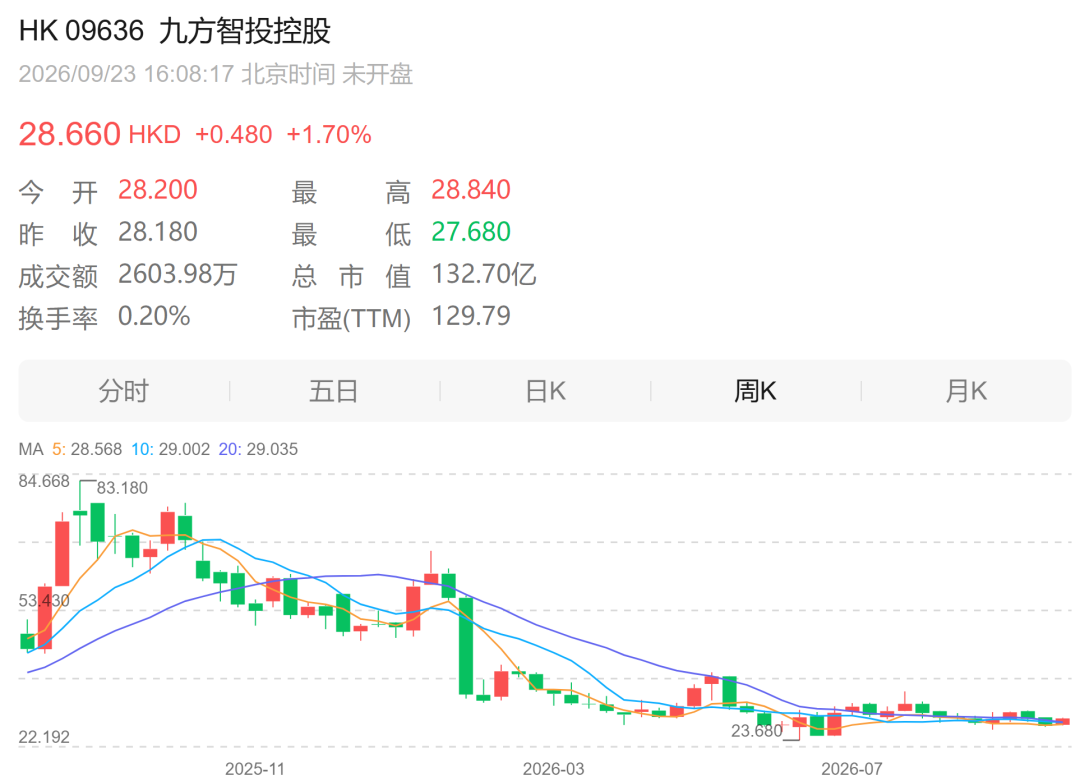
2026年1月底,九方智投因股价波动和市场传言受到关注。公司当时澄清,称公司及附属公司不存在被立案调查的情形,经营正常。
媒体随后调查其短视频获客、会员销售及退费争议。公司对媒体表示,严禁夸大收益、渲染高预期,营销素材须经审核。
一个月后,监管部门公布的事实更具体。
上海证监局认定,九方智投旗下上海九方云部分营销宣传存在误导性,直播营销内容存在虚假不实信息,合规风控机制不健全,且部分未登记为证券投资顾问的员工向投资者提供投资建议。
监管要求其整改,并暂停新增客户三个月,期间不得以“投资者教育”等名义变相开展投顾业务。
公司在公告中表示,接受监管意见,已制定整改方案,严肃处理相关人员,加强营销和直播审核、从业人员资质管理及内控。
公告称,措施不影响存量客户服务和股票学习机产品。最新的2026年中期报告披露了经营数据和退款率,但没有披露全体客户投资收益的统计口径或业绩序列。
这几层信息要分开看。媒体报道里的客户投诉是个案;监管决定是已经查明的违规事项;公司说已整改,是公司披露的行动。
它们不能混成一句“靠教人炒股赚钱”,也不能用公司业绩漂亮,就把监管指出的问题一笔带过。
这家公司卖的是什么?
九方智投控股在港交所上市,核心业务是在线投资决策服务。
产品从股票软件、行情和投研信息,到会员投顾、课程及AI股票机,再延伸至证券服务。赚钱方式也不止一种:订阅和会员服务、软件及信息产品、终端硬件,以及新拓展的证券服务。
它的经营路径很像一条线上漏斗:在抖音、视频号、小红书等平台做内容和直播,把流量引到App、社群和销售服务,再按不同价位卖工具、课程和顾问服务。
2026年上半年,公司披露运营约1180个互联网账号,粉丝超过7300万。这个“粉丝数”是跨平台累计,不等于独立用户,更不等于客户数。
它也在把产品从单一会员扩成一排货架。
2026年上半年,AI股票机净销量3.8万台,配套自研课程超过360套、总时长超过2.5万分钟;期间开展直播超过1100场。
新产品有机会扩大触达面,也意味着公司需要证明硬件、课程与顾问服务各自创造了什么可衡量的价值。
利润猛增之后
最新一期怎么转弱了?
2025年,公司收入34.30亿元,同比增长48.75%;归母净利润9.22亿元,同比增长238.45%;总订单金额39.55亿元,同比增长12.8%。同期付费用户28.95万人。
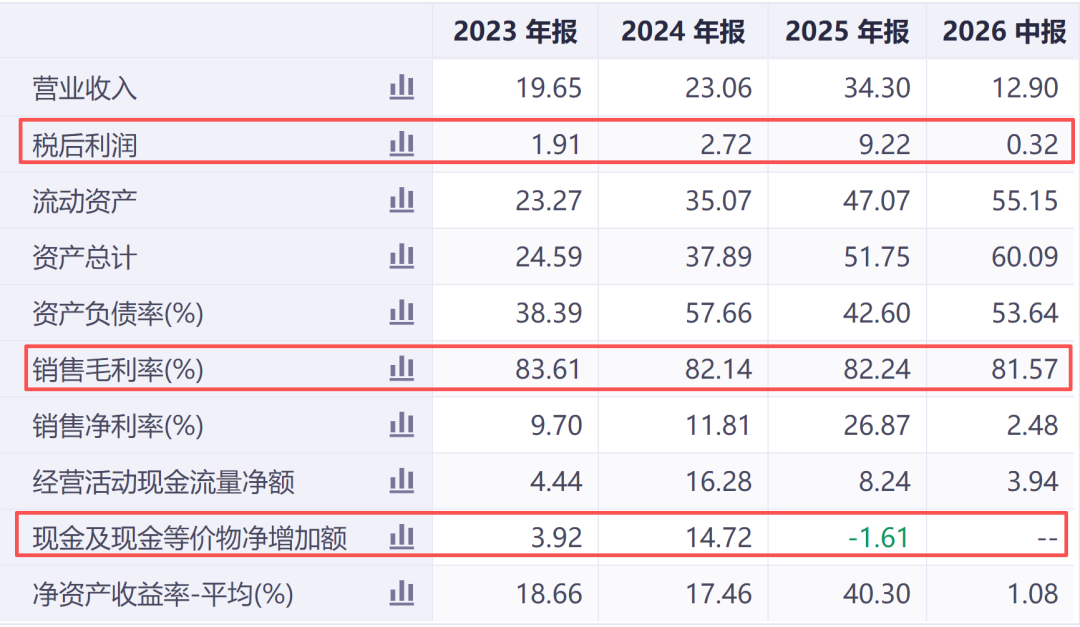
利润增速远高于订单增速,收入确认节奏、产品结构和成本变化都在其中,不能简单解释为“会员多了,所以利润就多了”。
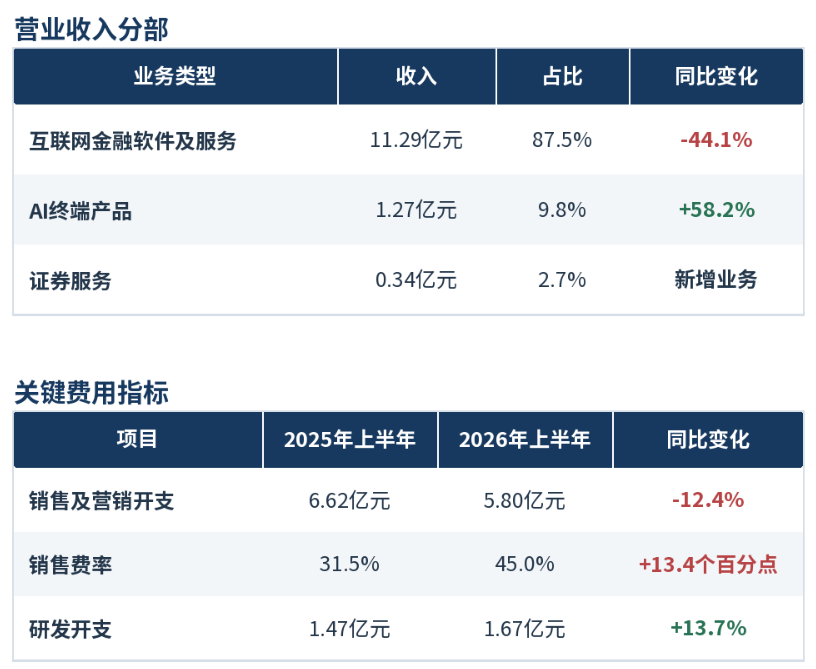
最新的2026年上半年,收入12.90亿元,同比下降38.6%;归母净利润3232万元,同比下降96.3%。
总订单金额约16.80亿元,同比只降1.5%。
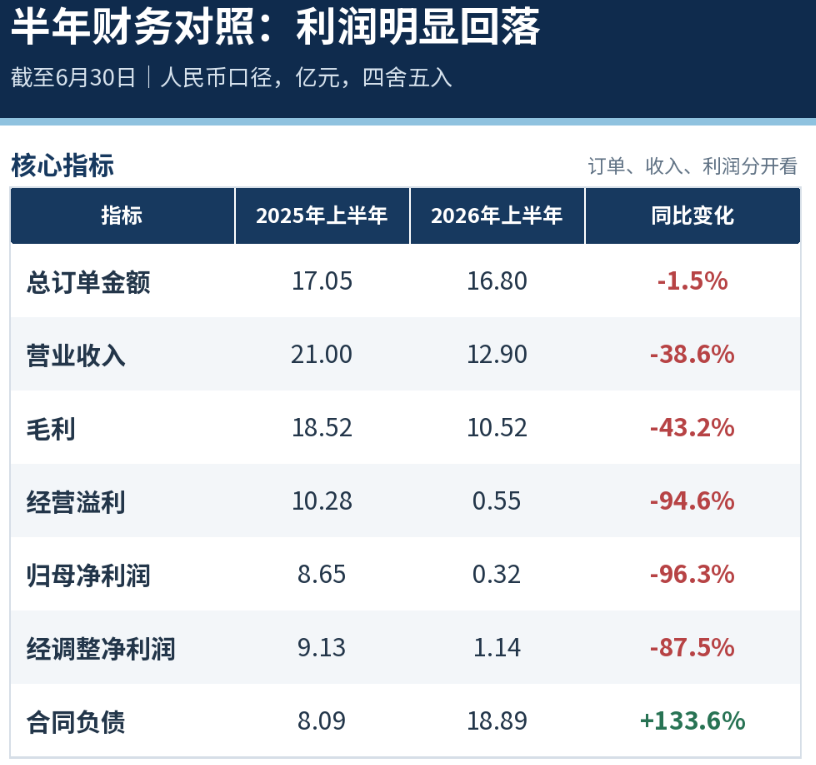
公司解释,报告期内订单多数来自存量客户复购,且大部分尚未开始提供服务,因此收入要等服务期启动后再确认。
值得留意的是,公司中报披露上半年A股累计成交额达317.53万亿元,同比近乎翻倍。
市场交易活跃,并没有自动变成当期收入和利润,客户购买结构与服务确认节奏更值得追问。
截至6月底,合同负债18.89亿元,同比增长133.6%,公司预计主要在2026和2027年逐步确认。
合同负债不是利润,也不是已经完成的服务收入。
它意味着公司先收到了款项,后面还有履约义务。能否转成收入,要看服务按约提供;能否转成利润,还要看退款、成本和运营效率。
另一个容易被忽略的细节是销售开支。
2026年上半年销售及营销开支5.80亿元,同比下降12.4%,但占收入比重从上年同期约31.5%升至约45.0%。研发投入1.67亿元,同比增长13.7%;行政开支2.99亿元,同比增长24.9%。
收入收缩时,获客和组织成本没有同步收缩,利润自然比收入更敏感。
经营溢利从10.28亿元降至5530万元,也说明这不是单靠“确认晚了”就能解释完的事。
用户涨得快
投资结果就更好?
上半年付费用户46.22万人,同比增加353%;总订单金额却略有下降。公司同时铺开VIP会员、决策工具、小额产品、AI终端和证券服务。
用户数增长与订单额变化出现分叉,至少提醒我们:不同价位产品和用户层级正在变化,单看付费人数,判断不了每位客户付了多少钱、买了什么,也判断不了复购的质量。
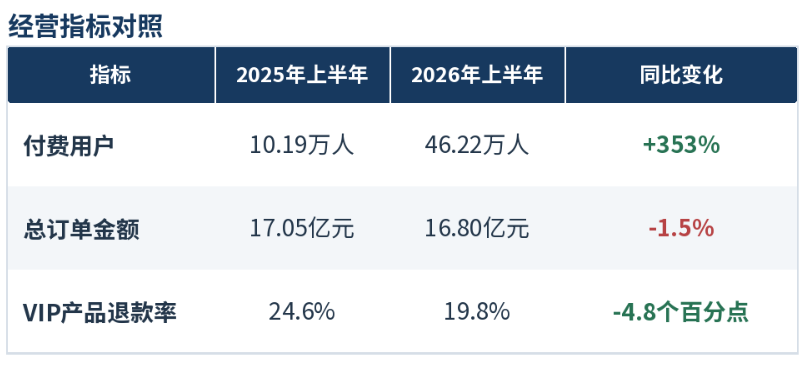
公司披露VIP产品退款率为19.8%,较上年同期下降4.8个百分点。
这是服务退款指标,不是客户炒股胜率,也不是账户收益率。
报告还提到收集了15.7万份用户评价,平均满意度4.77分,但满意度与投资盈亏也不是一回事。
更关键的空白在客户投资结果。
公开年报和中报没有看到一组可核验的全体会员收益数据,例如按客户本金加权的净收益、盈利客户比例、持仓周期、最大回撤,以及相对沪深300或其他基准的表现。
没有这些数据,就不能由公司赚得多,推出客户也赚得多;同样,也不能拿少数投诉个案代表全部用户。
新京报曾报道个别消费者关于高价服务、亏损及升级销售的投诉,也记录了公司对营销宣传的回应。
这些是媒体采访中的个案陈述,不是法院判决,也不是全体学员收益统计。
监管决定则独立确认了营销和投顾资质方面的违规。两类材料各自的证据边界,需要守住。
门生意真正的考题
投顾服务卖的不是涨停板,而是信息筛选、研究判断、风险提示和持续陪伴。营销可以把用户请进门,AI可以把服务做得更快,课程也能帮助新手补知识。
但投资者付费之后,仍然要面对市场波动,机构更不能用少数“抓涨停”的截图代替完整的业绩记录。
对公司来说,监管点名的不是抽象的“行业问题”,而是广告、直播、人员资质和内控。
整改是否有效,最终要看内容是否可追溯、建议是否由合资格人员提供、销售考核是否鼓励夸大收益,以及投诉和退费能否持续下降。
对用户来说,购买前要问清楚合同写的是课程、软件还是具体投顾服务,服务由谁提供,收费和退款怎么计算,宣传里的收益有没有完整样本和风险说明。
遇到“稳赚”“内幕”“限时名额”这类话术,应多留一个心眼,并保存合同、聊天记录和服务交付证据。
九方智投的增长故事并不难懂:流量带来线索,产品矩阵承接转化,预收订单带来现金流,订阅期内再确认收入。
笔者的判断是,2025年利润跃升不能只归因于用户增长。
订单增加、业务扩张和收入确认节奏共同影响了报表,利润增幅远高于订单增幅,也提示费用和产品结构同样重要。2026年上半年则提醒市场,用户规模不是利润,更不是客户收益。
九方智投的业绩暴涨,本质上是2025年大A行情叠加2.5亿散户投资需求的共振产物。
但潮水总有退去的时候。2026年上半年,九方智投营收12.9亿元,同比下滑39%,归母净利润仅0.32亿元,同比暴跌96%。
从暴赚9亿到几乎不赚钱,只用了半年。
这家公司真正的考题,从来不是能不能卖课,而是当散户学会独立思考的时候,它还剩下什么。
一家投顾公司最硬的资产,不该只是粉丝数和订单额。
还要有经得住检验的服务记录。
对投资者如此,对卖投资服务的公司也是如此。
对教人炒股的公司,您怎么看?期待您在留言区文明理性发布高见。(作者:投行圈子)
Fintecdaily.com认为,九方智投2025年利润跃升与2026年中期利润塌陷形成对照,付费人数大增而订单额近乎持平,说明客群与客单价结构在变。合同负债高企是预收未履约,不能当成已实现利润。销售开支占比抬升,收入收缩时费用未同步压降,利润弹性被放大。监管已认定营销误导与未登记人员提供投顾建议,整改与暂停新增客户是经营约束,不是舆论噪音。公开披露缺少全体客户收益、盈利比例与回撤等可核验指标,公司赚钱与客户赚钱不能互相推导。投顾商业模式依赖流量与预收,真正壁垒在合资格交付与可追溯业绩记录。行情共振带来的报表高峰不可外推,服务确认节奏与合规成本会决定下一阶段质量。散户付费买的是决策辅助,不是涨停保证。
[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]