百亿华夏基金QDII业绩变脸,重仓A股港股通,投资者质疑定位偏移
一只原本以“全球科技”为标签的QDII基金,在海外科技股反弹时却表现疲软,近一个半月净值回撤超四成。投资者发现,其境外资产配置比例可能远低于合同约定。这背后究竟发生了什么?
一、从爆款到回撤:一只百亿QDII的“过山车”
投资者张女士近期向经济导报反映,她持有的华夏全球科技先锋混合(QDII)C出现了大幅回调。令她困惑的是,在境外科技股强势反弹的阶段,该基金不仅未能同步修复净值,反而继续亏损。
公开资料显示,该基金分为A、C两类份额,基金经理为李湘杰。A份额成立于2018年4月,截至二季度末规模为97.51亿元;C份额成立于2025年5月,规模从2025年末的6.62亿元快速攀升至2026年6月末的105.73亿元,一举跻身百亿QDII行列。C份额因无认购费,吸引了大量短期资金,叠加2026年上半年全球科技行情火热,资金涌入明显。
李湘杰于2015年9月加入华夏基金,此前曾在台湾ING投信、台湾元大投信担任基金经理,并曾任华润元大基金投资管理部总经理等职务。
值得注意的是,2026年6月22日,该基金C份额净值达到4.1983,创下历史新高。但此后净值一路下行,至8月3日已跌至2.4632,一个半月跌幅高达41.33%。天天基金网数据显示,该基金近一周、近一月业绩在同类产品中排名倒数第三,近三个月业绩处于同类后10%区间。
二、争议焦点:境外投资比例是否达标?
本次争议的核心,集中在基金投资范围是否符合合同约定。
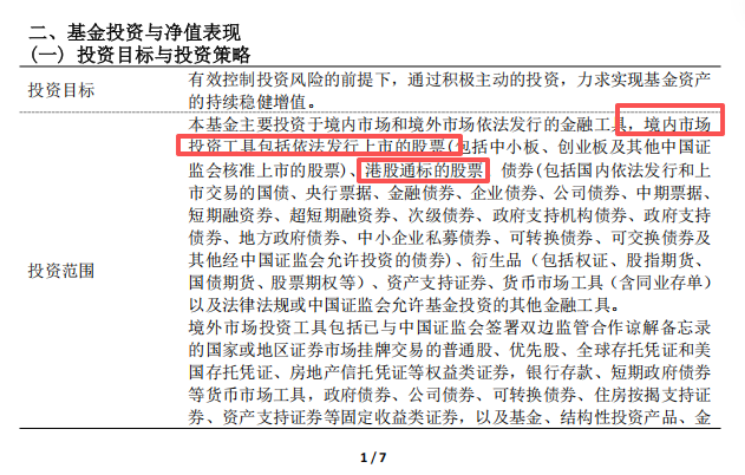
2026年5月29日,该基金更新产品资料,明确其为全球科技主题产品,投资于境外证券市场股票占股票资产的比例不得低于50%。
然而,根据二季报数据,报告期末该基金持有的股票及存托凭证资产占比为76.44%,其中:
中国内地股票占比36.61% 中国香港股票占比23.17% 美国股票占比16.66%
二季报同时披露,基金通过港股通机制投资香港股票,占基金资产净值比例为23.17%。也就是说,其持有的香港股票全部通过港股通买入。
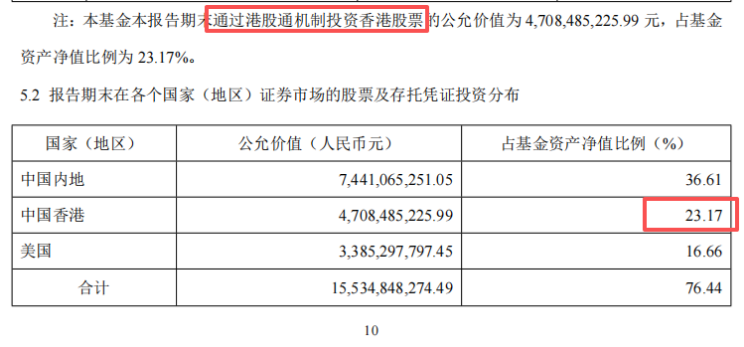
而公司产品资料中明确,港股通标的属于境内市场投资。据此计算,二季度末该基金投资于境外证券市场的股票占股票资产的比例仅为21.79%,远低于合同约定的50%。
三、基金公司回应与投资者质疑
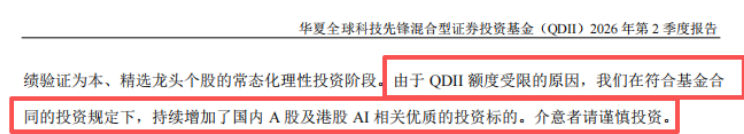
对于持仓调整,华夏基金在二季报中解释称:由于QDII额度受限,公司在符合基金合同的投资规定下,增加了国内A股及港股AI相关标的的投资,并提示介意者谨慎投资。
记者就合规争议联系华夏基金客服。对方表示,从投资方式看,通过港股通买入的标的属于中国香港上市企业,因此不违反相关比例限制。但当记者追问托管机构是否就该问题提醒过基金经理或公司时,未得到明确回复。
投资者对此并不买账。有投资者指出:“选择QDII,目的是布局境内市场无法投资的海外科技标的。如果重仓A股、港股通标的,直接购买境内基金更为划算,无需承担QDII更高的管理费、托管费与换汇成本。”他们认为,产品持仓结构与买入初衷严重背离。
此外,投资者还认为,产品运作逻辑出现重大变化后,基金仅在定期报告中简要说明,未通过临时公告及时向投资者充分提示,信息披露存在滞后。不少投资者通过销售渠道持续反馈疑问,但尚未收到基金管理人正式、统一的回应。
记者在天天基金网、支付宝、小红书等平台也看到,确实有不少投资者在反馈该基金存在明显的收益预期偏差问题。记者询问客服,近期公司或基金经理是否计划发布正式说明,客服回应称,相关事项属于公司内部安排,仍有待内部决策。
四、杠杆ETF放大波动,申购限额被指过于宽松
记者还注意到,二季度末该基金持有两只海外杠杆ETF,合计占比9.58%,分别为3倍做多半导体ETF和2倍做多SK海力士产品。海外杠杆ETF波动极强,会放大净值涨跌,这也是该基金近期剧烈回撤的重要诱因。
投资者进一步质疑:既然产品外汇额度紧张、难以布局海外资产,理应收紧申购限额。目前多数全球QDII基金单日限购在1000元以内,而该基金代销渠道限额却高达5000元,持续吸纳新增资金。
五、同门对比:另一只QDII的“正确姿势”
记者对比发现,华夏基金旗下另一只科技类QDII——华夏移动互联混合(QDII)人民币,业绩走势与华夏全球科技先锋混合(QDII)形成明显分化。
二季度末,华夏移动互联混合股票仓位为79.03%,前十大重仓股中9只为美股科技企业、1只为日本半导体标的,境外资产配置充足。尽管6月下旬同样遭遇市场回调,但该基金能够跟随全球科技股反弹同步修复净值,走势与海外市场行情贴合。
申购风控上,该基金此前单日限购500元,8月5日上调至1500元,限额设置更为审慎。
结语
一只以“全球科技”为名的QDII基金,却因外汇额度限制而重仓A股与港股通标的,导致境外投资比例可能不达标,并在海外科技股反弹时踏空。投资者的质疑并非没有道理:如果QDII不能真正实现全球化配置,那么其存在的意义与费率合理性,都需要重新审视。(作者:经济导报)
Fintecdaily.com认为,全球科技QDII在额度受限下抬升A股与港股通仓位,若港股通计入境内,境外股票占比会明显低于合同下限,产品标签与实际暴露出现错位。投资者为换汇与费率买单,却拿不到同步海外科技的弹性,预期偏差由此产生。杠杆ETF放大回撤,额度紧张时仍维持较高申购上限,新资金进场只会继续稀释真正境外仓位。同门产品境外布局充足时能跟涨,说明问题不在市场而在配置约束与披露节奏。额度稀缺下应优先收紧申购与临时提示结构变化,而不是事后在季报里一句带过。QDII的核心价值是跨境可达资产,比例与命名若长期脱节,费率与渠道营销都站不住。托管与监管对比例口径的认定,将决定类似产品是否还要继续按主题卖故事。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]