偿付能力超500%,黄河财险为何赚不到承保的钱?
超高资本之下,黄河财险的困境,恰恰戳中不少财险企业痛点:手握充足资本,为何难以实现承保盈利?地方办保险,社会价值与商业经营,又该如何平衡?
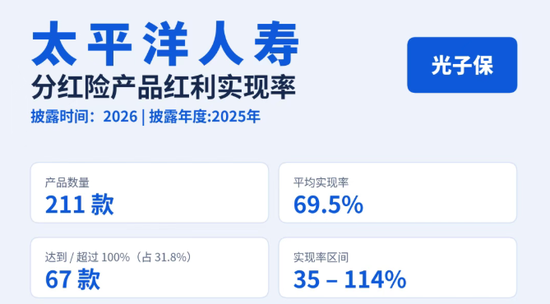
太平洋人寿69.5%红利实现率背后,为何四款产品退保超70亿?
分红实现率向上,老保单退保也向上。红利回暖表面之下,值得追问的问题是:为什么在分红修复的周期里,老保单依旧出现大规模解约?
南昌一女子在国泰产险投了宠物险 狗狗生病申请理赔遭拒
审核结果说明为根据理赔材料得知,此次疾病/症状出现在等待期结束之前
续保一辈子?直播间“全能医疗险”的“长期承诺”能信吗?
一条百万医疗险广告:“把终身续保写进合同里边了,真的,这么好的保险,你错过了真的亏大了。”
九年亏损、一年微盈、上半年再亏:海峡保险怎解输血依赖
2026上半年海峡保险综合成本率达到110.11%,意味着每收取100元保费,就要付出110.11元成本,承保端压力凸显。
中国太保总裁豪掷近50万港元"护盘",高管增持全部浮亏
遗憾的是,高管的真金白银并没有换来股价的正向反馈。
承诺“买保险像存钱”,缴费10年退保反亏数万元 利安人寿被指销售误导
不久前,张先生的父亲向利安人寿申请退保时发现,业务员的多项口头承诺与保险合同实际条款严重不符。他们认为,保险公司业务员当初存在严重的销售误导行为。
买重疾险10年后确诊结肠癌,泰康人寿以“遗传性疾病免责”为由拒赔
目前只知道该公司是根据肖某的父亲15年前也检测出癌症,推断其患的“降结肠恶性肿瘤”属于遗传性疾病。
19家险企未按时披露“体检表”,其中2家已9年未披露
这三家公司“入列”断档偿付能力报告险企,打破了市场关于“未披露者均为历史遗留问题”的错觉。
工银安盛人寿:一边狂赚43.2亿,一边退保18.4亿
银保渠道撑起绝大部分保费盘;基层销售合规问题反复存在;主业保费收缩,退保压力加大;风险综合评级由AAA下调至BBB,内控治理的现实挑战摆在台前。