太平洋人寿69.5%红利实现率背后,为何四款产品退保超70亿?
一张表说“回暖”,另一张表说“退潮”。
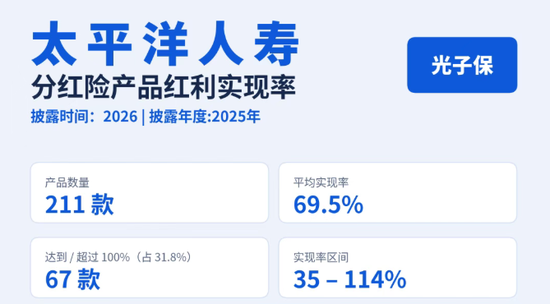
2026年,太平洋人寿披露红利实现率,经“光子保”梳理,对应2025年保单年度,212条产品条目,简单算术平均实现率69.5%;实现率≥100%产品占比31.8%,较上一轮14.5%显著回升。
与此同时,2025年财报披露,年度四款存量老产品,合计退保规模突破70亿元。
分红实现率向上,老保单退保也向上。红利回暖表面之下,值得追问的问题是:为什么在分红修复的周期里,老保单依旧出现大规模解约?
01 69.5%的回暖,难掩结构性隐忧?
本轮实现率回升,两大推手清晰可见。
一是资产端改善,2025年中国太保综合投资收益率6.1%,分红账户的可分配盈余也得到了恢复;二是新产品演示假设下调,同等红利下更容易跑出更高实现率。
拆开数据,分化问题立刻显现。现金分红平均71.8%,保额分红仅62.9%。保额分红里面,增加红利的平均值为70.0%,最终红利只有55.8%,成了拖累主力。
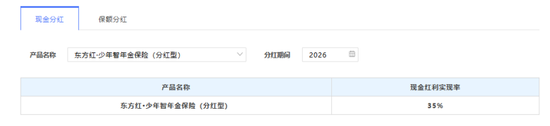
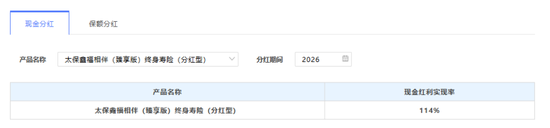
同一款产品,仅生效时间不同,兑现结果天差地别。比如,传家宝各个批次的终了红利实现率范围是36%~73%,金泰A款是59%~96%。就产品线而言,东方红的老系列产品的最低收益率是35%,而太保鑫福新系列产品的最高收益可以达到114%。
图源:公司官网
图源:公司官网
本质是两套负债的跷跷板。
早年业务扩张期,老产品用的是乐观红利演示,分母基数被拉得很高。监管部门叫停分红内卷之后,新产品的演示口径也收严了。这就出现了一个奇怪的现象:新产品实现率很好看,但是存量的老保单却始终承受压力。
分红特别储备池,本是用来平滑周期波动的蓄水池。但2024年披露年度实现率一度跌至54.3%,也说明极端环境下,蓄水池缓冲能力有限。69.5%的回暖,并不代表老保单困境解除。
02 70亿退保从何而来?
这批承压老保单,正是这70亿退保的主力。
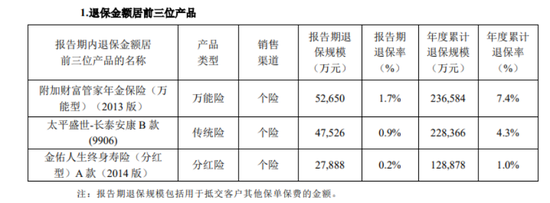
2025年第4季度偿付能力报告摘要显示,报告期内,“附加财富管家年金保险(万能型)(2013版)”“太平盛世-长泰安康B款(9906)”“金佑人生终身寿险(分红型)A款(2014版)” 的年度累计退保金分别为23.66亿元、22.84亿元、12.89亿元,这三款个险存量老产品年度累计退保金合计59.39亿元。
图源:2025年第4季度偿付能力报告
另据2025年度信息披露报告,“2025传世赢家终身寿险(万能型)”年度累计退保金为10.77亿元。这四款产品,合计退保70.16亿元。
退保的核心诱因,是销售预期与实际分红的错配。
金佑人生当年是个险的爆款,在推广的时候用了很多高档红利演示,给客户造成了很高的收益预期。市场利率下降之后,实际红利小于早期的演示。即使存在本金亏损的风险,投保人仍然会选择解约离开。
其次是产品迭代带来的资金再配置。70亿退保样本里面既有分红险又有早期的万能型年金产品,储蓄型保险产品不断推出,一些持有老保单的人在比较新旧产品后,选择重新安排自己的资金。
退保会反向冲击公司经营。集中解约会带来现金流的消耗,从而加大分红业务经营的压力。预期不同也会变成投诉的压力。尤其是保额分红的终了红利,在保单终止的时候才会一次性发放出来,矛盾往往会在满期或者退保的时候集中出现。
历史销售端的合规遗留问题,也在此时同步暴露。据企业预警通统计,太平洋人寿2025年合计收到机构罚单35张(总公司+各地分支机构),机构罚款合计1077.50万元。
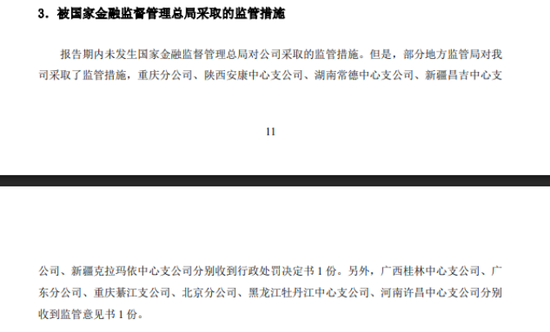
监管压力并未随年份更迭减弱。2026年一季度,太平洋人寿南京中支被罚58万元、吉林分公司被罚40万元;二季度,重庆分公司、陕西安康中心支公司、湖南常德中心支公司、新疆昌吉中心支公司、新疆克拉玛依中心支公司分别收到行政处罚决定书1份。
图源:2026年第2季度偿付能力报告
需要区分的是,并不是分红实现率低就会导致退保。根源是早期在销售阶段所建立起来的高预期,与长时间内的市场环境下实际得到的分红之间存在着不断的矛盾。
分红实现率,只是观察这一矛盾的窗口。
03 新老保单,股东与投保人的利益平衡
69.5%与70亿退保并列,抛出分红险商业模式里绕不开的平衡难题。
现金分红按年发放,持续消耗分红账户盈余。终了红利属于远期浮动负债,平时不支出,退保、满期、理赔时集中兑付,高度依赖分红特别储备跨周期调剂。
传家宝、金泰A款同产品不同批次兑现差异巨大,核心原因是不同年代保单共用同一个分红储备池。
如何平衡不同代际投保人利益,考验账户治理能力。
分红险可分配盈余,还要在保单持有人和股东之间分配。持续地释放储备来抬高红利,会消耗蓄水池、压缩股东的收益;刻意地压低红利以维护股东的利益,又会拉低实现率、打击客户的信心、加大退保的压力。
这是一组天然存在的跷跷板。
监管叫停分红险内卷式高演示,就是为了从根本上减少未来兑付的风险。但是从客观上讲,新产品的高实现率是由于演示基数降低,并不能说明实际红利收益也更大。单纯追求完成率的数字,并不能代表业务的质量得到了提高。
本轮69.5%的修复,是投资回暖叠加演示规则调整共同促成,并不是分红底层盈利能力永久反转。
历史老保单包袱仍将长期存在。如果资本市场再次走弱的话,分红兑现率就会有下降的空间,70亿存量退保给公司带来的客户经营压力也将会一直存在。
对险企而言,分红业务长期竞争,不在于短期冲高实现率。核心在于做好资产和负债的久期匹配、保证分红准备金充足、统筹新旧保单的利益、把销售预期管理落细落实。
对投保人而言,分红属于非保证利益。历史实现率、过去的退保数据只代表过去,并不能预测未来的收益。评估保单时,不能只是看公司的平均数据,而应锁定自身产品的具体信息以及保单的起始日期,并以合同约定的利益来作为判断的标准。在退保前,也应当慎重考虑现金价值所遭受的损失。
分红实现率是一面镜子,退保数据是另一面镜子。单期数据回暖,并不足以消解多年积累的结构性矛盾。
这不是太保一家的难题,而是整个分红险赛道共同面对的长期考题。(作者:燕梳师院)
Fintecdaily.com认为,太平洋人寿分红实现率回升与70亿老保单退保并存的背离,折射出寿险业早期高利差驱动扩张后,资产负债久期错配与高预期落差在利率下行期的必然爆破。新产品演示口径收紧虽拉高了表面实现率,却无法掩盖存量保单兑现收益落差带来的退保压力。在监管穿透加码与储备池承压下,若险企无法在负债端压降保证利率并重塑资产负债匹配,终将在老保单兑付高峰与集中解约潮中面临资产负债表与合规效益红线的双重崩塌。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]