苏黎世财险前三季度实现净利润0.32亿元,综合成本率逼近盈亏线
10月27日,苏黎世财产保险(中国)有限公司披露2026年第3季度偿付能力报告。这家全球保险巨头在华全资子公司前三季度经营保持稳健,承保端已经逼近盈亏平衡线。
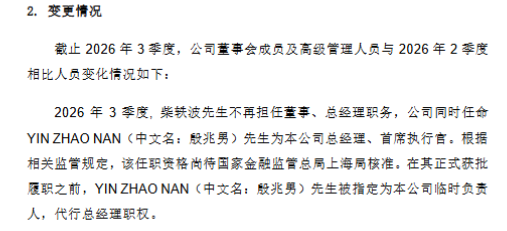
报告披露,期内公司核心管理层迎来更迭。2026年第3季度,柴轶波不再担任苏黎世财险董事、总经理职务。公司同步任命YIN ZHAO NAN(中文名:殷兆男)为总经理、首席执行官。按照监管规定,该任职资格尚待国家金融监督管理总局上海监管局核准。在正式获批履职之前,殷兆男已被公司指定为临时负责人,代行总经理职权。
经营数据显示,2026年前三季度,苏黎世财险实现保险业务收入8.04亿元,签单保费6.39亿元;累计实现净利润0.32亿元,保持盈利状态。截至三季度末,公司总资产46.62亿元,净资产14.12亿元。投资端,前三季度累计投资收益率为1.12%,综合投资收益率同为1.12%;近三年平均投资收益率2.68%,近三年平均综合投资收益率2.71%,长期投资表现平稳。
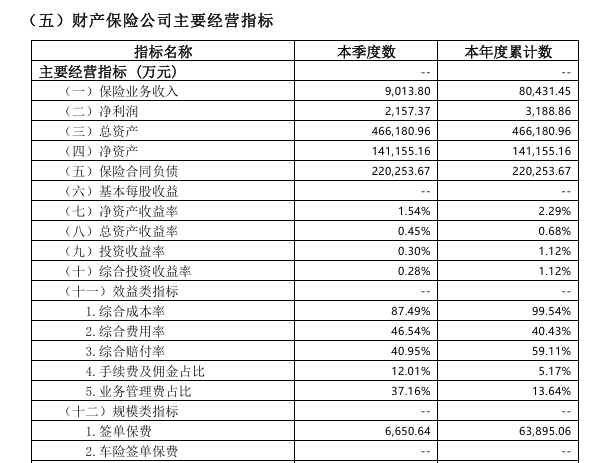
报告显示,公司前三季度综合成本率为99.54%,已经非常接近100%盈亏平衡线,承保业务基本实现盈亏平衡。
偿付能力层面,三季度末苏黎世财险核心偿付能力充足率为227.18%,综合偿付能力充足率为231.20%,两项指标均远高于监管最低要求,最近 1 次(2026年第1季度)风险综合评级中被评定为BBB类,偿付能力保持充足状态。(作者:金融界)
Fintecdaily.com认为,综合成本率贴近100%,承保端已接近盈亏平衡,利润主要靠小幅承保结余与投资收益支撑。投资收益率偏低,近三年均值平稳,说明资产端贡献有限,承保效率仍是主线。偿付能力充足且评级稳定,为管理层换届提供缓冲。总经理变更待监管核准,过渡期由临时负责人履职,观察点在业务节奏与渠道政策是否延续。外资财险在华体量不大,重点是成本控制与风险选择,而非规模冲刺。签单与保险业务收入匹配度、综合成本率能否稳在100%以下,比单季净利更能说明经营质量。换帅后若维持承保纪律,稳健格局有望延续;若为增长放松定价,平衡线容易再度上移。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]