燕赵财险再成被执行人,股权与盈利承压
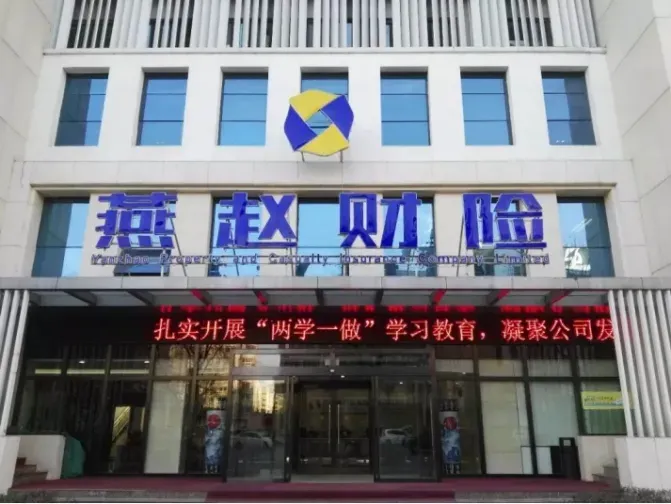
日前,燕赵财产保险股份有限公司(以下简称“燕赵财险”)新增一条被执行人记录。据法院公开信息,10月19日,秦皇岛市海港区人民法院对其立案执行,执行标的为28257元,案号为(2026)冀0302执7375号。
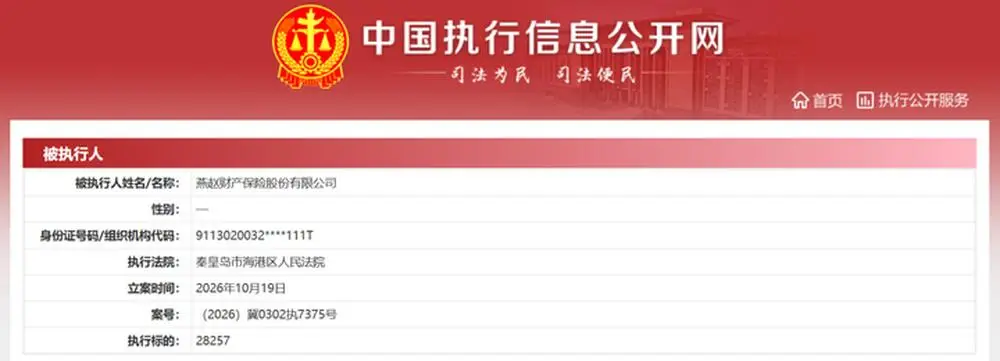
图源:中国执行信息公开网
小额执行频发
燕赵财险今年内已经不是第一次涉及执行案件了。
公开记录显示,在今年三月份的时候,它的总公司就被唐山市路南区人民法院立为被执行人了,标的只有360元;一些分支机构也出现了万元级别的执行案件。小额执行案件大多和机动车交通事故理赔、定损争议、代位求偿等一般的保险纠纷有关。
根据司法画像来看,燕赵财险的涉诉案件当中被告出现的比例较大,案由主要为车险理赔和财产保险合同纠纷。理赔对于财险公司来说属于高频次的业务,在每笔金额不大但是次数较多的情况下,并不意味着经营混乱,但是小额执行记录如果长时间累积下去的话,从长远看会对机构的信用形象和监管评级产生不良影响。
本次海港区法院立案执行标的不足3万元,大概率源于一起具体理赔履约争议。在法院完成执行前,尚难判定公司存在主观履约懈怠;若及时赔付并结案,对财务影响有限。
股权与盈利承压
真正需要警惕的,不是这一次执行,而是燕赵财险更深层的经营变量。
其第二大股东康德实业集团所持6.42%股权因债务纠纷被多轮冻结,荣盛控股所持4.94%股权亦被质押并冻结,涉及股权变动不确定性。同时,公司近年盈利偏弱:2023年曾出现超4亿元亏损,2024、2025年扭亏但净利润仅百万元级;2026年一季度综合成本率仍高于100%,意味着承保端尚未真正赚钱。
上半年公司的签单保费为11.85亿、净利328.57万,虽然规模有所恢复,但是利润薄弱、诉讼频繁、股东股权不稳定,再加上这次被列为被执行人的情况出现,显示出中小险企做大容易做厚难的共同问题。
截至发稿,燕赵财险未就(2026)冀0302执7375号案件公开披露具体案由。业内观点认为,对于险企的司法观察应该区分开“个案理赔执行”和“系统性偿付风险”,前者通过理赔流程优化可以解决,而后者则决定了一个保险法人的命运。(作者:燕梳师院)
Fintecdaily.com认为,小额执行多来自车险理赔争议,单笔不代表偿付危机,累积却会拖累信用与评级。真正压力在股权冻结与承保端尚未持续赚钱。大股东股权被轮候冻结,治理与资本补充预期会受扰动。扭亏后净利仍在百万元级,综合成本率高于100%,说明规模恢复没有带来承保利润。中小财险做大容易做厚难,理赔履约效率与资本结构要一起看。个案执行若及时结清,财务影响有限;股权不稳与盈利偏薄叠在一起,才是中长期观察点。区分理赔纠纷与系统性风险,避免用单笔被执行人记录下结论。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]