罚单频现、承保亏损,安诚财险如何破局?
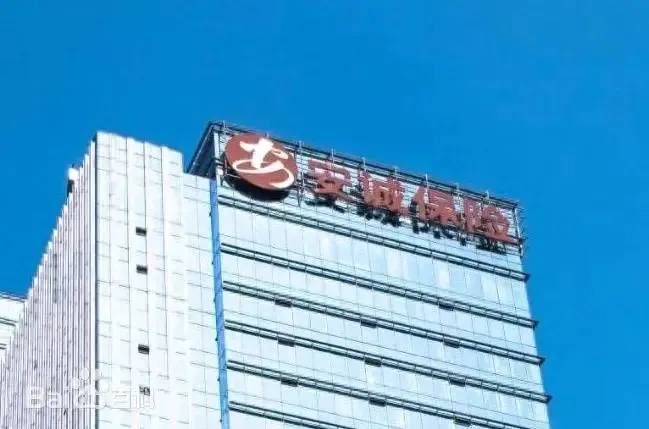
安诚似乎长成了一家“有体量、有资本”的地方金融旗舰。
成立初期,重庆城投等9家股东共同发起设立安诚财险,初始注册资本仅5亿元。近二十年过去,安诚财险注册资本已滚至40.76亿元,重庆国资通过六家国企稳坐实控人之位。
但这艘船航行得并不轻松。长期以来,车险这一“压舱石”承保持续亏损,早年保证保险存量风险,曾推动公司计提大额保险责任准备金。股东层面同样人来人往,有的清仓退出,有的屡次挂牌转让、质押,甚至被质押、冻结。
到了2025年,总经理周炯被查,高层一年内密集换血。而2026年,这张答卷依然写满问号。
01 年内罚超300万
2026年,安诚财险的罚单几乎按月报到。
2月,重庆分公司因编制虚假资料、对投保人隐瞒保险合同重要情况、违规跨区域经营,被重庆金融监管局警告并合计罚款137万元,12名责任人被追责,合计罚款29万元;5月,甘肃分公司因财务数据不真实、虚列费用被罚19.4万元;8月,河南分公司因编制或提供虚假报告、报表、文件、资料,被罚35万元;
9月11日,山东淄博监管分局对安诚财险淄博中心支公司高青营销服务部开出26万元的罚单;10月13日,云南分公司又因编制虚假财务资料、未按规定使用经备案的保险费率,被罚70万元,四名责任人合计再罚23万元。
据不完全统计,截至目前为止,安诚财险分支机构一共被罚了287.4万,相关责任人一起也被罚了66.8万,合计起来就是354.2万,几乎清一色指向财务、业务资料造假类违规。
对于中小财险公司而言,并不害怕被罚一大笔钱,而是害怕在不同的地方犯相同的错误。即使处罚的原因是过去的问题,但是它也预示着将来整改的压力。
02 “纸面实力”怎么样?
单看“纸面实力”,安诚并不难看。
截至2026年二季度末,公司实现保险业务收入32.6亿元,同比增长1.63%;净利润0.41亿元,同比增长约14.7倍。截至四季度末,核心、综合偿付能力充足率均为302.85%,资本安全垫厚实。
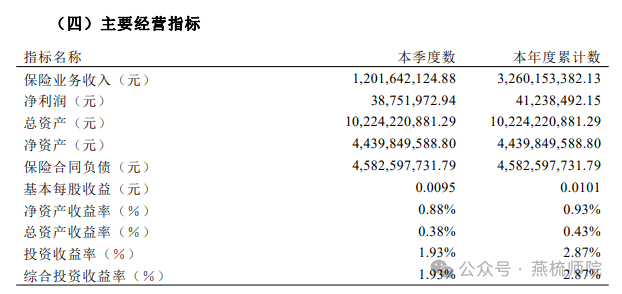
图源:2026年第二季度偿付能力报告
但纸面之下,是赤裸的承保现实。
综合成本率是财险公司承保盈利的试金石,低于100%才算赚钱,而安诚2021—2025年这一指标分别为107.95%、104.34%、104.55%、104.13%以及104.45%,承保端持续亏损。进入2026年,公司上半年的综合成本率达106.34%,仍未改善,甚至小幅增长。
公司靠什么补窟窿?很大程度上是投资收益。
拖累承保的最大“包袱”还是车险。车险始终占据安诚保费收入的半壁江山,却常年亏钱。2020—2024年,车险承保亏损分别高达2.93亿元、2.89 亿元、0.86 亿元、0.69 亿元、1.04 亿元。
而公司曾于2017年豪情万丈地提出“351、515”战略,指3年保费破50亿、资产破百亿,5年保费破100亿、净利破5亿。时至今日,保费规模跨过50亿门槛,资产体量达标,可净利润常年在千万元级别徘徊,距离5亿净利润目标差距巨大。
非车险板块本应成为对冲车险亏损的第二增长曲线,但从实际经营表现看,短期险、保证险、企财险等业务,一方面要面对激烈的市场价格竞争,另一方面还要消化历史遗留风险,没能扛起盈利重任。
一边是资本充足、保费体量不小,一边是主业不赚钱,依靠投资收益“续命”。一旦资本市场行情转向,投资收益收缩,公司微薄的盈利就会直接受到冲击。一家全国性财险公司,如果不能靠卖保险本身赚到钱,规模再大,也难言健康。
03 高层动荡
高管层动荡,是近两年安诚财险绕不开的关键词。
2025年初,原董事长周平到龄卸任;同年3月,时任党委副书记、总经理周炯接受审查调查,彻底打乱公司经营管理层的节奏。事发之后,安诚财险免去周炯总经理职务,公司经营管理出现真空,已经卸任的周平再度出山,担任总经理临时负责人,维持机构日常运转。
管理层空窗持续数月,直到2025年9月,安诚财险召开干部大会,官宣袁卫出任公司党委书记,提名董事长人选;2026年3月,监管正式核准袁卫的董事长任职资格。
袁卫履历横跨监管系统、银行业,属于兼具监管视野与实体金融机构管理经验的管理者,市场也将其视作临危受命的“救火队长”。
董事长顺利就位,可总经理这一掌管日常业务经营的核心岗位,至今悬而未决。总经理负责统筹保费、渠道、风控、分支机构考核等全部一线经营工作,岗位长期空缺,会直接影响战略落地、业务节奏调整与内部改革推进。
而另一方面,是股权端的棘手问题。重庆市公路工程集团持有的安诚财险1.815 亿股股份,占总股本4.45%,因企业破产进入司法拍卖流程。
自2025年11月第一次挂牌,这笔股权多次降价拍卖,起拍价从2.904亿元一路下调至1.91亿元,历经多轮挂牌全部流拍。司法股权屡屡流拍,代表市场化资本对这家险企当下的经营现状、未来预期持谨慎态度,不愿接盘。
民营股东虽在退,国资股东却在进。重庆发展投资受让渝富控股所持股份,持股比例提升至18.77%,国有资本进一步巩固控股底盘。一退一进之间,民营、市场化资本在用脚投票选择离场,国有股东承担起托底的角色。
对于安诚财险而言,背靠地方国资,手里的底牌并不差,但这不等于真实竞争力。纸面的资本实力可以托住短期的安稳,却无法长久掩盖经营底层的问题。
总经理之位何时落定,只是表象,安诚财险真正需要回答的,是如何真正把保险主业做盈利,走出“靠投资收益维持账面体面”的困局。(作者:燕梳师院)
Fintecdaily.com认为,安诚资本与偿付能力不弱,承保端却多年综合成本率在百分百以上。车险半壁江山常年亏损,非车险未能对冲,利润主要靠投资。罚单集中在财务与业务资料造假,跨区域重复同类问题,说明内控未真正下沉。总经理空缺与董事长换血叠加,经营节奏与改革推进都会被拖慢。民营股东退出、股权流拍,国资加持托底,市场化定价已经给出态度。地方金融旗舰若主业不赚钱,规模与资本只能维持账面稳定,行情一旦转弱,微利会直接承压。真正要补的是承保定价与分支管控,而不是继续用投资收益掩盖成本缺口。
[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]