东吴基金明星基金经理刘元海失手,42亿爆款新基跌成“七毛基”
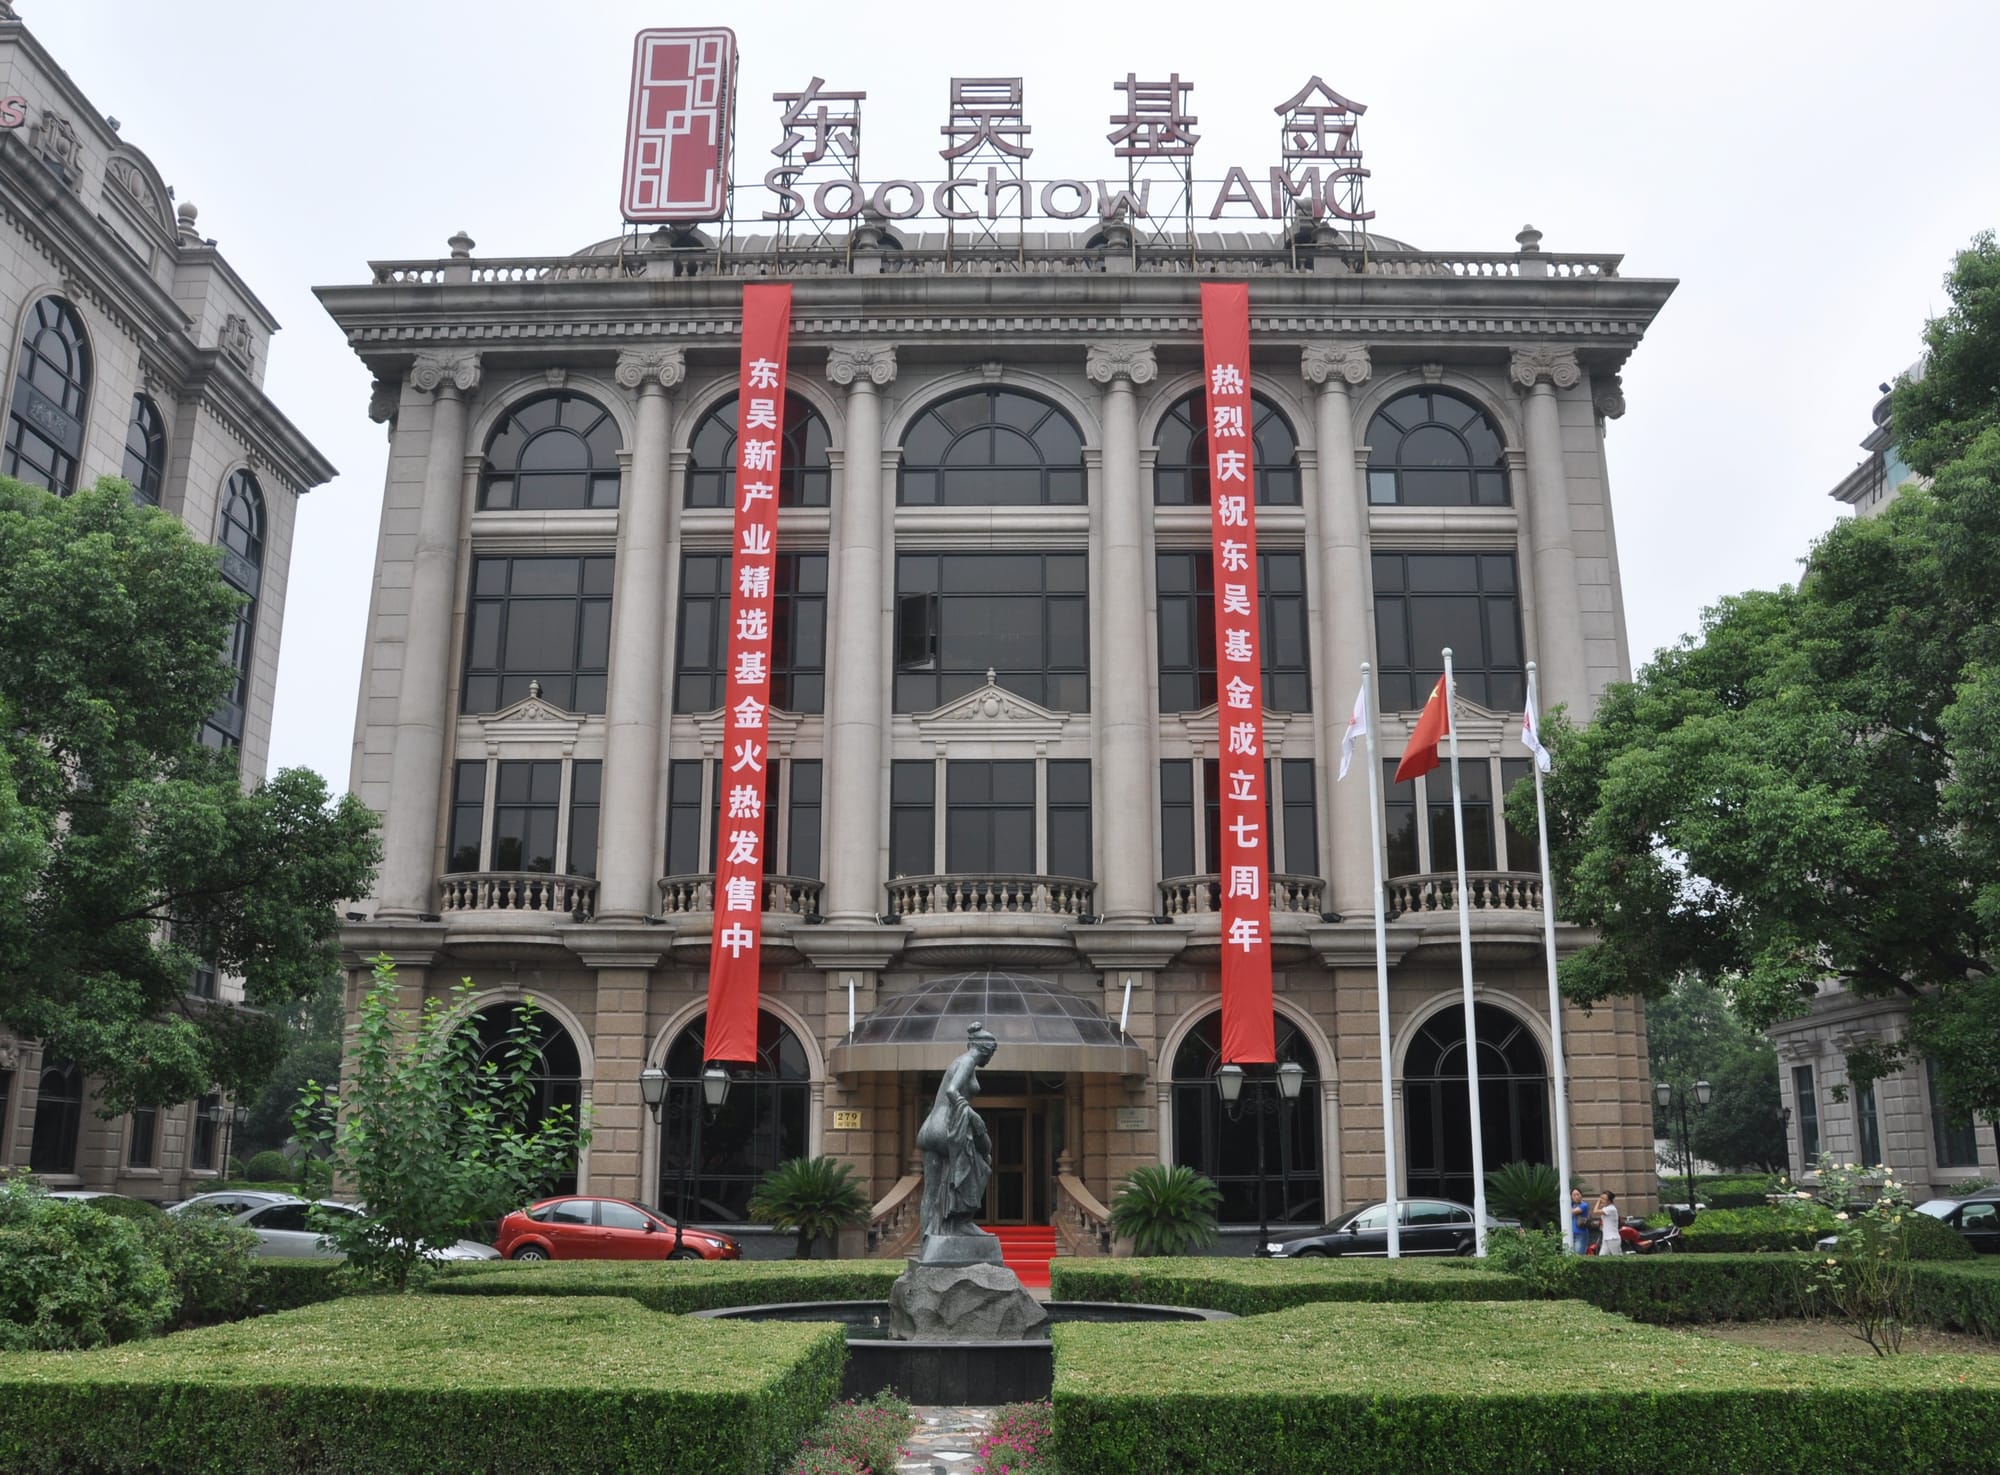
近期,东吴基金旗下东吴产业趋势混合在投资者社区引发持续争议。
该产品6月末首发募集规模达42.08亿元,是当月全市场首募规模最高的主动权益基金,吸引14万户投资者入场。
然而成立仅3个月,其A份额净值已跌至0.71元附近,累计跌幅接近30%,不仅大幅跑输同期业绩比较基准,更在同类产品中落入后10%梯队,持有人质疑声不断发酵。
01高位满仓踩中调整窗口
按照公募行业常规运作逻辑,新基金通常设置6个月建仓保护期,管理人可根据市场波动灵活控制仓位节奏,平滑净值波动。但东吴产业趋势的净值走势显示,该产品几乎主动放弃了这一安全垫。
据净值波动幅度测算,基金成立首月仓位便已逼近50%,7月单月净值下跌约16%;8月市场阶段性反弹期间,基金进一步加仓至80%左右,试图抄底科技板块,却恰逢板块开启二次深度回调,最终形成“建仓即被套、抄底抄在半山腰”的局面。
从持仓方向看,该基金的配置主线与基金经理刘元海旗下其他老产品高度重合,集中押注光通信、半导体、PCB等科技成长赛道,并未因新基金的风险定位做出差异化安排。
事实上,这已是刘元海管内表现相对抗跌的产品。作为东吴基金权益投资总部总经理,刘元海目前管理的主动权益产品总规模接近187亿元,占到公司全部主动权益管理规模的近七成,是公司权益业务的绝对支柱。
7月以来科技板块持续调整行情中,其管理的6只产品全线录得负收益,且全部跑输业绩比较基准。其中招牌产品东吴移动互联混合累计回撤超40%,偏离基准幅度接近26个百分点;东吴嘉禾优势精选回撤幅度同样突破40%,是旗下跑输基准最多的产品。
粗略估算,近4个月时间,其管理产品合计浮亏已接近70亿元。
极致的赛道集中是回撤幅度超标的核心原因。以百亿规模的东吴移动互联混合为例,前十大重仓股合计占比高达85%,且全部集中于AI产业链上游芯片、元器件环节,持仓集中度远超行业平均水平。面对下半年科技小盘股的系统性回调,基金经理选择坚守赛道不加对冲,最终导致净值波动远大于市场平均水平。
02七成权益产品年内转亏
业绩承压的并非个别产品,东吴基金整个主动权益条线都陷入调整困境。数据显示,截至10月中旬,公司旗下53只主动权益产品中,年内收益为负的达到40只,占比超过七成;其中8只产品累计亏损超30%,15只亏损幅度在10%-30%区间。
公司内部第二大权益基金经理张浩佳,旗下两只产品7月以来回撤均超过56%,偏离业绩基准超40个百分点,其配置方向同样集中于AI科技赛道,与刘元海的投资框架高度趋同。
其余权益基金经理的产品也普遍出现较大回撤,仅少数量化策略产品回撤幅度相对可控。整个公司权益投研缺乏风格分散度,没有形成有效的对冲互补,单一赛道行情反转便引发全线性业绩滑坡。
作为一家中型券商系公募,东吴基金近年的规模增长高度绑定科技成长赛道。据东吴证券半年报数据,截至2026年上半年末,东吴基金公募总管理规模达658.3亿元,较上年末增长近35%;其中权益基金规模271.14亿元,半年增幅超77%,占总规模比重突破四成。这一轮规模扩张,本质上是押中科技行情后的红利释放,但也埋下了赛道集中、风格同质化的风险隐患,一旦市场风格切换,缺乏缓冲空间。
03折射顺周期发行惯性
值得注意的是,这并非东吴基金首次在市场阶段高点发行同赛道产品。2015年5月,同样主打TMT与科技成长方向的东吴移动互联基金成立,恰好踩在上一轮杠杆牛市的顶点前夕,成立仅半个月上证指数便触及5178点的历史高位,随后市场开启深度调整,基金成立初期便遭遇大幅净值回撤。
时隔11年,几乎相同的市场节点、几乎一致的赛道方向,东吴基金再次在科技行情热度最高的阶段发行同类产品,最终再次印证了公募行业“好发不好做”的铁律——市场情绪最亢奋、产品最好卖的时候,往往也是投资性价比最低、后续风险最大的时候。
业内人士分析,基金公司选择在市场高点扎堆发行热门赛道产品,核心驱动力是规模诉求。借助行情热度和明星基金经理效应,能够在短时间内实现首发规模突破,快速做大盘子。但这种顺周期发行的逻辑,本质是将市场高点的估值风险转嫁给了新入场的投资者,与持有人长期利益的目标存在偏差。
04降低成立门槛引导逆周期布局
针对行业长期存在的顺周期发行痼疾,监管层面已开始从制度设计上纠偏。2026年10月,证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》公开征求意见,拟将权益类基金、FOF产品的成立门槛从2亿元、2亿份同步下调至500万元、500万份。
此前较高的成立门槛,使得管理人在市场估值低位时很难完成募集成立,客观上倒逼行业集中在市场情绪高点发行产品,形成了“高点扎堆发、低点发不出”的行业怪圈。门槛下调后,基金管理人在市场底部也能顺利成立产品,为逆周期布局提供了制度空间,有助于引导行业从“规模导向”向“持有人利益导向”转型。
从2015年到2026年,两次高点发新基的相似剧情,暴露的不仅是东吴基金一家的问题,更是公募行业普遍存在的规模路径依赖。对东吴基金而言,权益业务高度依赖单一基金经理、投研风格高度同质化、发行择时顺周期等问题叠加,共同导致了本轮业绩的全线承压。
如何跳出“靠赛道冲规模、行情退潮就业绩滑坡”的循环,真正把持有人利益放在规模扩张之前,是公司接下来需要回答的核心命题。(作者:券业观研君)
Fintecdaily.com认为,东吴产业趋势首发四十二亿、三个月回撤近三成,不是偶然踩雷,而是顺周期发行与满仓同赛道叠加的结果。建仓保护期几乎没用,首月近半仓、再加到八成抄科技,与老产品持仓高度重合,新基没有独立的风险缓冲。权益规模七成押在单一经理与光通信半导体链条上,行情反转便全线偏离基准。公司规模半年猛增,本质是吃科技红利,也把同质化风险一起放大。门槛拟降至五百万,给了低点成立的制度空间,但若发行节奏仍跟着情绪走,只是把好发不好做换个数字重演。规模诉求排在持有人利益前面时,高点满仓会反复成为行业常态。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]