5亿保费的空壳生意:鼎立保险经纪借贷强制搭售,凌晨静默划扣800 余宗
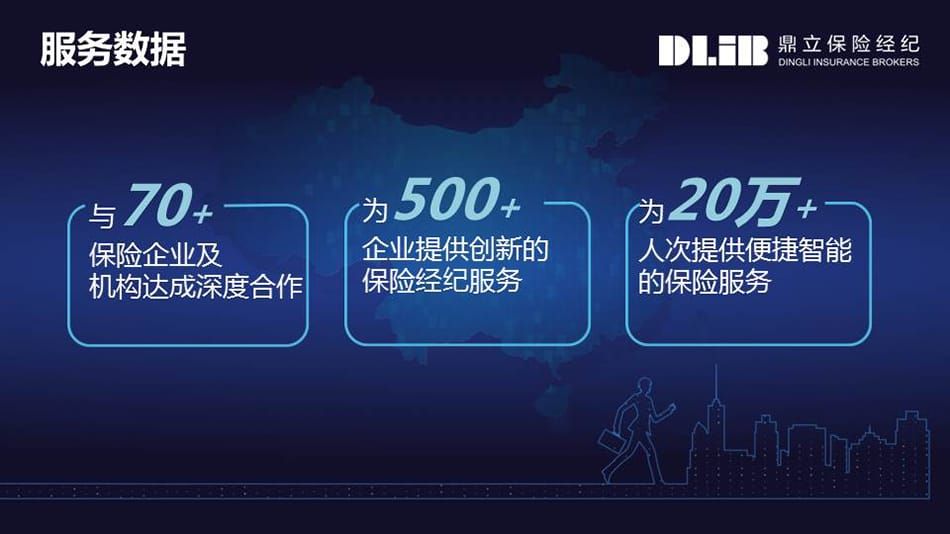
凌晨一点的银行扣款提醒,让张女士(化名)首次发现自己被北京鼎立保险经纪有限公司划扣了297元保费。既无支付密码验证,也无投保确认弹窗,保单生成全程处于“静默”状态。
这并非个案,黑猫投诉平台上以“鼎立”为关键词的投诉量已逾800条,指向高度趋同:不知情投保、静默代扣、借贷场景强制捆绑。这家号称年保费规模达5亿元的保险经纪机构,正陷入规模扩张与合规底线的严重失衡。
01两套路收割用户,知情权形同虚设
梳理海量投诉,鼎立保险经纪的违规操作集中于两大场景,核心均是绕过消费者的知情同意权,实现保费的自动划扣。
最为集中的是信贷场景的强制捆绑投保。在合作贷款平台的借款申请流程中,保险投保选项被系统默认勾选,且提示文字字号极小、混杂在繁杂的申请条款中,普通用户极易忽略。
更具争议的是,部分用户最终贷款审批未通过、未实际获得任何借款资金,却仍被自动生成保单、划扣保费。部分合作平台甚至设置强制流程:用户必须点击投保确认弹窗,才能继续推进贷款申请,无跳过或取消入口,一旦操作即同步开通银行卡代扣权限、完成投保生效。榕树贷款等多个流量平台均有用户反馈此类捆绑问题,事后申请退保退费均遭到平台或经纪方拒绝。
另一类套路为低价体验险引流+隐秘自动续费。平台以几元钱的短期保险产品为引流噱头,吸引用户点击投保,却将“按月自动续费、到期自动代扣”的核心条款隐藏在页面底端的小字协议中,全程无醒目弹窗提示、无二次确认环节。用户首次投保后即默认开通银行卡快捷代扣协议,短期体验期结束后,系统在无告知的情况下自动扣费续保,不少消费者数月甚至数年后才发现持续扣费,累计损失从数百元到数千元不等,且因时间跨度长、扣费主体分散,维权举证难度极大。
值得注意的是,扣费操作呈现明显的“隐蔽化”特征:多选择凌晨、清晨等用户非活跃时段完成扣款,部分案件中保费被拆分为多笔小额费用分别划扣,甚至有用户扣款后无法查询到对应保单信息,进一步加大了消费者的发现难度与维权成本。
025亿规模的空壳生意,全链路外包埋合规隐患
与5亿元年保费规模形成强烈反差的,是鼎立保险经纪极轻的运营架构。工商年报数据显示,2025年其总部社保参保人数为0人,2024年也仅2人参保,几乎无线下营业网点,也无自有专业销售团队,其业务本质是持牌资质的渠道化变现,而非传统意义上的保险经纪服务。
其业务链路完全依托外部合作方搭建:前端对接助贷、下沉信贷等各类流量平台,将保险产品嵌套进贷款申请、额度测算等用户场景中获客;中端接入易宝支付、通联支付、宝付等多个第三方支付通道,实现保费的批量静默划扣;后端对接华泰、华农等保险公司,由险企提供具体保险产品。
鼎立保险经纪在其中仅承担牌照输出、链路对接的角色,业务销售、客户服务、扣费执行等核心环节均高度依赖第三方。
据行业知情人士透露,该机构在合作层面“风格激进”,广泛对接各类下沉信贷流量渠道,对合作方的合规管控力度较弱。这种“全外包、轻自营”的模式,能够在短期内快速做大规模,但也直接导致合规管控的真空。销售误导、捆绑销售、违规代扣等行为均发生在第三方渠道端,持牌机构既无动力也无能力实现全流程管控,消费者权益保护完全让位于规模扩张。
03投诉高发未触发处罚,主体责任界定待厘清
尽管消费者投诉量已达数百条,但截至目前,金融监管公开处罚库中暂未出现针对鼎立保险经纪本部的行政处罚文书,暴露出互联网保险经纪场景下的监管执法难点。
此类跨主体的违规链路,责任界定存在多重障碍:一起扣费纠纷往往涉及流量平台、保险经纪、支付机构、保险公司多个主体,销售误导、代扣授权、产品设计的责任边界模糊,监管部门需要完成线索归集、穿透核查、责任划分后才能定性处置,执法周期较长。
但监管层面的风险信号早已显现。2024年9月,贵州金融监管局曾不予核准其拟任高管的任职资格,公开理由为该人员不熟悉保险监管法律法规,不具备高管岗位所需经营管理能力,侧面印证了该机构合规治理能力的短板。2026年2月其陕西分公司主要负责人任职资格获批,分支机构经营资质仍保持有效。
业内人士指出,批量集中的消费投诉本身就是重要的风险预警。对于鼎立保险经纪而言,后续大概率面临监管问询或现场检查;而持续发酵的合规争议,也将倒逼合作保险公司重新评估渠道风险,进而冲击其核心业务基本盘。
保险经纪的设立初衷,是站在投保人立场,帮助用户筛选产品、识别风险、维护权益。但在互联网流量模式下,部分持牌机构逐渐异化为牌照出租方,将资质挂靠给流量渠道,靠嵌套场景、静默扣费实现规模增长,消费者知情权与选择权成为规模扩张的牺牲品。
鼎立保险经纪的乱象并非个例,而是互联网保险中介行业共性问题的缩影。当业务全链路外包、合规管控完全让位于流量变现,持牌机构的主体责任就会被架空。对于监管而言,如何穿透渠道外衣、落实持牌机构的首要责任,保护消费者的知情权与财产安全,仍是互联网保险监管的核心命题。(作者:破浪资本)
Fintecdaily.com认为,鼎立保险经纪年保费规模与总部参保人数严重背离,业务靠助贷场景嵌套与支付代扣完成,自身几乎不做销售与服务。默认勾选、无跳过流程、体验险隐秘续费,知情同意被绕开,扣款多选凌晨时段。贷款未获批仍出单划费,投诉指向同一套链路。持牌只输出资质,风控与客服全外包,合规真空必然出现。跨主体责任难划,投诉堆高却未必立刻进处罚库,不等于风险不在。保险经纪本应站在投保人一侧,做成牌照通道后只会加速合作险企的渠道出清。规模靠静默代扣堆起来,退保与监管问询会一起到来。首要责任若不回到持牌主体,同类模式还会换马甲复制。
[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]