从「年化4.9%」到「先息后本」,头部助贷平台在算一笔什么账
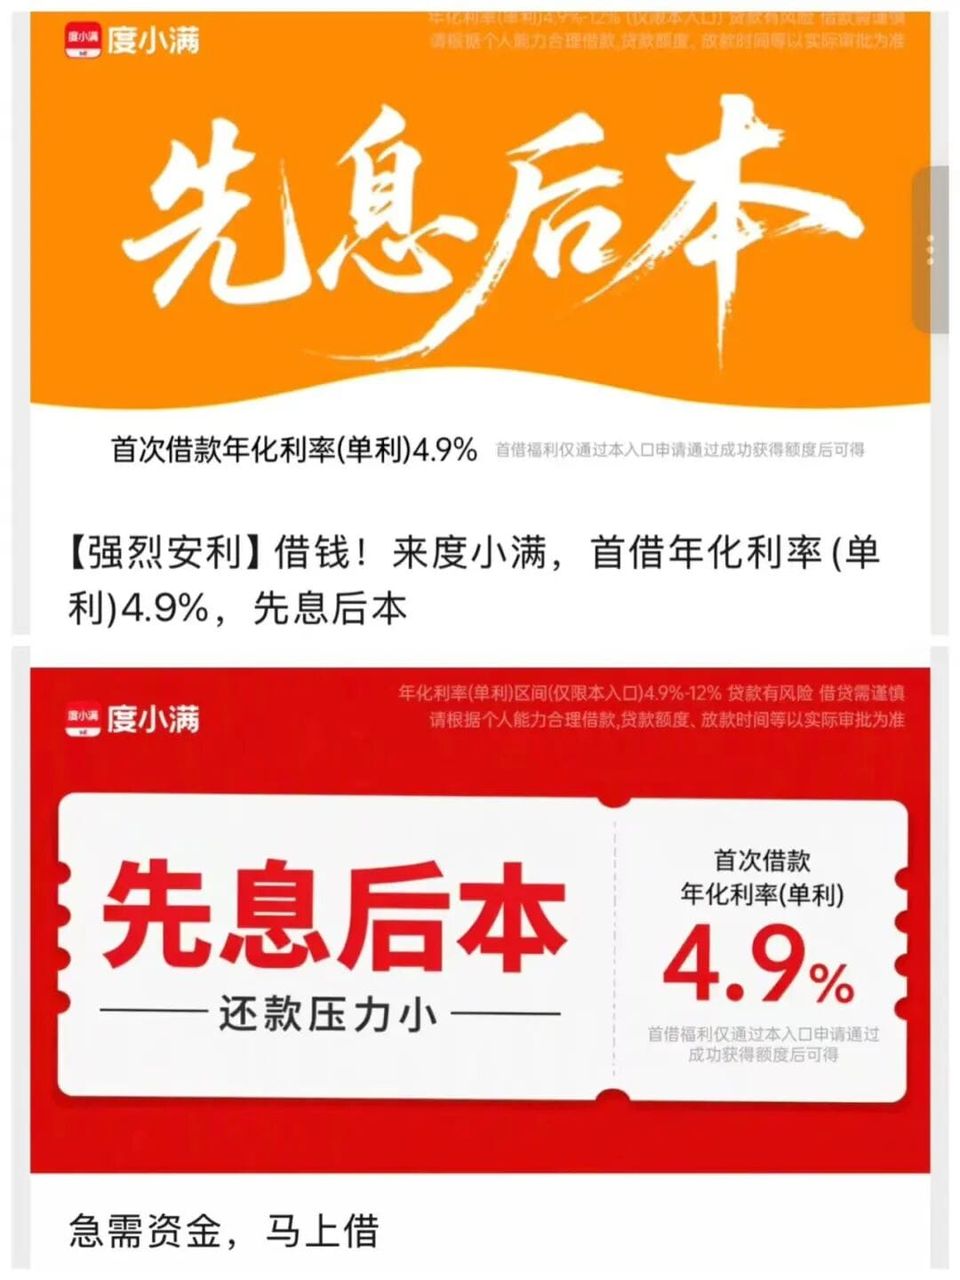
近期「一只互金鹅」发现某家余额规模超2000亿的助贷平台的广告营销内容发生了一些变化:
过去,这款贷款产品最爱宣传的是「新用户年化利率4.9%」;
近期,其推送的广告——多换成了「还款方式为-先息后本」。
需要说明的,其「新用户年化利率4.9%」的广告仍然存在,但「一只互金鹅」收到的频次不那么高了。
朋友圈广告是典型的"品牌曝光型"高价流量位。
「先息后本」的宣传出现在这里,说明它不是一次素材层面的A/B 测试,而是主口径的切换。
更值得注意的是,这个转变发生在《金融产品网络营销管理办法》落地前后。
贷款平台营销口径的转变,在某种程度上也能说明平台的获客、资金、客群、风险里的某几项发生了变化。
01 营销口径变化背后
(1)营销口径不同,平台的卖点也不同。
「年化利率4.9%」,很明显卖的是价格——平台希望用户比较的是"借这笔钱到底贵不贵"。
而「先息后本」,则卖的是现金流——平台希望用户比较的是"我每个月需要还多少钱"。
一个对标总利息,一个对标月供。
(2)针对的客群画像不同。
「年化利率4.9%」吸引的是货比三家、对价格敏感的用户。
但,这批用户对于平台而言是最不赚钱的:价格导向、忠诚度低、议价能力强,哪家便宜就去哪家;
再者,能拿到4.9%的利率,本来就是资质最靠前的那一小撮,平台在他们身上的利差也最薄。
「先息后本的还款方式」吸引的则是另一类用户——他们对于总成本的关注稍低,最关心的是——这个月是否有大额的还款,自己能否还得起这个月的钱。
一般来说,个体工商户和小微企业主的经营周转、短期过桥资金,以及依赖借新还旧维持流动性的借款人,都会对这个口径格外敏感。
(3)用户心理感受不同
举个例子,同样是借款10万元、12期,在IRR完全相同的前提下,等额本息月供约9169元,先息后本前11期只要1500元——月供被压缩到了六分之一。
对于用户而言,判断这笔钱能不能借的依据,是从"总共要多还多少利息",变成了"这1500块每月是否拿得出来"。
(4)平台的账本变了
从平台收益测算的角度看,「年化利率4.9%」这个价格必然是亏的。
助贷平台的成本,「一只互金鹅」过去总结过多次。
当下头部平台如果按:资金成本3%-5%、获客成本6%-8%、人力与运营约3%、风险损失7%-9%来算,那么合计成本在19%-25%。
即便按业内最便宜的资金——过去头部小贷通过ABS融资可以到年化2%左右——加上其余各项,总成本也在18%-22%。
对客利率4.9%,等于每放出100元亏13-20元。
不过,过去,该平台长期以「4.9%年化利率」来做营销大概是因为只是将这个营销作为一个引流钩子:
其实,绝大多数客户根本拿不到这个价,平台指望的是复贷、交叉销售,以及早年可以在利率口径之外、通过其他增值服务做价差。
这也正是换口径的真正动力。
当引流之后变现的路径被堵死,平台就必须在不提价的前提下,找到别的提升单位资产收益的办法——先息后本,恰恰是其中最有效的一个。
还是10万元、12期、在年化利率(IRR)相同的情况下:
等额本息平台收的总利息约1万元,先息后本则能收到1.8万元,多出约80%。原因很简单——等额本息的本金在逐期摊还,计息基数不断下降;先息后本的本金全程100%占用,利息按全额本金计到最后一期。
合规成本没变,披露出去的IRR没变,收益却多出近8成。
02 监管变化的必然选择
还有一种说法是,该平台的营销口径变化,或许是平台正在测试合规边界。
当前,其新旧口径营销广告并行就是一个值得关注的信号。
2026年9月30日起实施的《金融产品网络营销管理办法》第十条明确:禁止使用"低风险""低门槛""秒到账""高收益""低利率""无成本"等诱导性用语。
"4.9%"这种低利率宣传话术,可以说是踩在红线边缘。
此外,此前的“助贷新规”要求,增信服务费、担保费等必须全部计入借款人的综合融资成本、逐项明示,且年化不得超过24%;
2026年8月起,个人贷款综合融资成本也被要求明示。
这几条规定加在一起,那些“低名义利率 + 高增信费”的业务不再可行。
过去,超低利率宣传之所以能长期存在,正是因为真实成本可以被挪到利率口径之外;
如今,这条路走不通了,这套打法也就从引流资产变成了合规负债。
03 定价和利润的变化
助贷新规落地一年多,互金行业正在重塑,平台的账其实也变化极大。
可以看到的是一些头部平台综合融资成本平均下降3-5个百分点,部分产品降幅达8个百分点(北京大学普惠金融与法律监管研究基地测算)。
但对平台而言,成本端有三个科目正在发生很大的变化:
• 获客
不少中小平台受到各方面影响,收缩甚至停止新客投放,信息流竞价降温,获客成本在往下走。
• 资金
我们此前提过:今年6月,重庆地区已叫停辖区内小额贷款公司发行资产支持证券(ABS)及资产支持票据(ABN)。
重庆一度是头部互联网平台网络小贷牌照的聚集地,而ABS恰恰是这些小贷公司成本最低、也最重要的资金循环通道。渠道一收窄,资金成本自然抬升。
• 风险
2026年7月,相关部门部署为期一年的深化扫黑除恶专项斗争,"非法催收"与"软暴力"催收被明确列为重点打击对象;8月首轮集中收网,软暴力催收被列入重点打击的新型黑恶犯罪类别。
回款效率骤减,也压低了不良资产的定价。
银登中心数据显示,2026年上半年,24家持牌消费金融公司挂牌转让个人不良贷款未偿本息 532.02 亿元,同比增长 74.5%,而同期个贷批量转让的平均折扣率已跌到 3.8%~4.2% 区间,长账龄的损失类资产包低至 4% 以下。
总的来看,对客价格在下行,资金与风险等成本在上行,而定价上限已经锁死。这些因素叠加,单位资产的收益空间被持续压缩,能被调整的,只剩还款结构。
从这些成本的变化来看,截至目前,互金行业仍然处于重塑期。
04 太多的先息后本,挺危险的
「先息后本」的还款方式,在贷款行业并不罕见。
银行小微企业贷款业务中,设置这一还款方式的很多。
现金贷行业一般较少设置“先息后本”的还款方式。主要是现金贷产品一般额度也不高,数千元-数万元,期限12个月为主。并没有必要设置这样的还款方式。
有从业者坦言,“先息后本”的还款方式可以美化早期风险指标。
对于平台而言,客户前若干期只付利息,只要付得起利息就不会逾期。
于是早期DPD30会很好看,vintage曲线的早期段也很好看,迁徙率也会更好看——资产质量数据会被显著美化。
但,问题在最后一期。
有传统银行人士告诉「一只互金鹅」:"前一年表现乐观、最后一期集中爆发"这种事情很常见。
银行遇到这种情况,一般会使用的工具:展期、分期重组、无还本续贷,背后还有拨备、不良容忍度和资本占用可以消化。
需要注意的是——助贷平台不是放贷主体,"续贷"这个工具很难复刻。
如果最后一期数万元甚至数十万元的本金还不上,平台唯一能做的,是让客户再申请一笔新贷款?
不过新贷要重新过一次风控、重新为客户匹配新的资金方,如果客户的资质不达标,是否意味着风险集中爆发?
如果是大批客户在最后一期同时还不上本金,届时该何去何从?
不敢想。
不过,可以确定的是,从“低利率宣传”走到“还款方式先息后本”,平台让用户比较的东西变了,背后的运营逻辑,以及互金市场大局其实也实实在在发生了极大的变化。(作者:一只互金鹅)
Fintecdaily.com认为,营销从低利率切到先息后本,是单位收益被压缩后的结构选择。综合融资成本必须明示后,名义低价加隐形费用走不通,同等IRR下本金全额计息能抬高利息收入。吸引的客群从比价用户转向关注月供的周转型借款人,早期逾期指标会更好看,尾期本金集中到期风险会后移。助贷不是放贷主体,续贷与展期工具有限,最后一期若大面积还不上,只能重新过风控匹配资金方。获客、资金与催收回款成本同时承压时,还款结构成了少数可调变量。先息后本能美化前期曲线,不能消灭尾部集中度。平台账本与客群结构都在变,风控与拨备逻辑要跟着期限结构一起改。


[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]