银行系消金,江山风雨情
2009年,银保监会出台《消费金融公司试点管理办法》,拉开了国内消金业务的序幕。
一年后,国内首批银行系消费金融公司走上历史舞台。其中,由北京银行发起并控股的北银消金成为国内成立的首家消金公司。
十六年来,近二十家银行系消金公司在业内沉浮,江山风雨。
北银消金,“扶不起的阿斗”?
金融危机之后,国家为拉动内需、转变经济增长模式,需要专业化机构提供小额消费信贷服务。
传统银行信贷偏向房贷、经营贷,中低收入群体、年轻群体缺乏便捷无抵押消费贷款产品。在此背景之下,消费金融产品应运而生。
企百科工商信息显示,北银消金成立于2010年3月1日,是一家专为我国境内居民提供以消费为目的的贷款的非银行金融机构。
在产品布局上,北银消金打造了多元化信贷产品矩阵,包含“轻松付”“轻松贷”系列产品,覆盖大额消费贷、线上小额信用贷等不同场景。
2026年1月,北银消金完成注册资本的工商变更,注册资本从8.5亿元增至10亿元,此次增资也是其时隔十余年再度完成资本补充。
从消金机构的发展历程来看,北银消金的过去是辉煌的。在成立之初,它借着国内首家持牌消金的光环和北京银行天然的零售优势,业绩涨得飞快。
2013年到2015年,北京银行对它持有的报告期损益分别是1.18亿、1.12亿、1.69亿。可以说,那是一个消金牌照刚拿到就能躺赚的年代。
好景不长, 2016年北银消金的报告期损益来到-4.76亿,是开业以来最大的一次单年崩盘。从此以后,它再也没有追上曾经的自己。
截至6月末,北银消金总资产160.14亿元,同比增长3.85%;净资产15.12亿元;净利润只有5669.57万元,同比下降44.12%。
近年来,和北银消金关联最多的一个词是“罚单”。上周,中国人民银行北京市分行披露行政处罚信息:北银消费金融有限公司因违反信用信息采集、提供、查询及相关管理规定,被罚款5.9万元。
金额不大,但背后折射出的是整个消金行业在信用信息管理上仍存在授权不充分、报送口径不稳、异议处理不及时、查询权限管控不严等短板。
今年初,苏银凯基消费金融、中原消费金融因违反信用信息采集、提供、查询及相关管理规定,分别被中国人民银行苏州市分行罚款48.4万元、被中国人民银行河南省分行罚款75.6万元。
回溯一下北银消金的历史罚单,百万级的罚单也屡见不鲜。
2015年11月罚150万,原因是贷款管理存在严重问题、部分资金被挪用、资产质量严重不实;2017年8月再罚900万,理由是严重违反审慎经营规则、超经营范围开展业务、提供虚假报表。
仅从处罚理由来看,信用信息管理也不是首次被罚。历史上该公司曾因违反《征信业管理条例》相关规定,被中国人民银行营业管理部处以人民币30万元罚款。
而本次处罚采用机构与责任人并行追责的“双罚”模式,折射出消费金融行业征信合规监管持续收紧的行业趋势。
行业审视:头部稳固,中部扩容
根据监管最新数据,全国目前共有31家持牌消费金融机构,蚂蚁消金、招联金融、马上消费是其中毫无争议的第一梯队。
在这31家消金机构中,有近20家银行系消金公司,如招行的招联金融、北京银行的北银消金、建行的建信消金等。
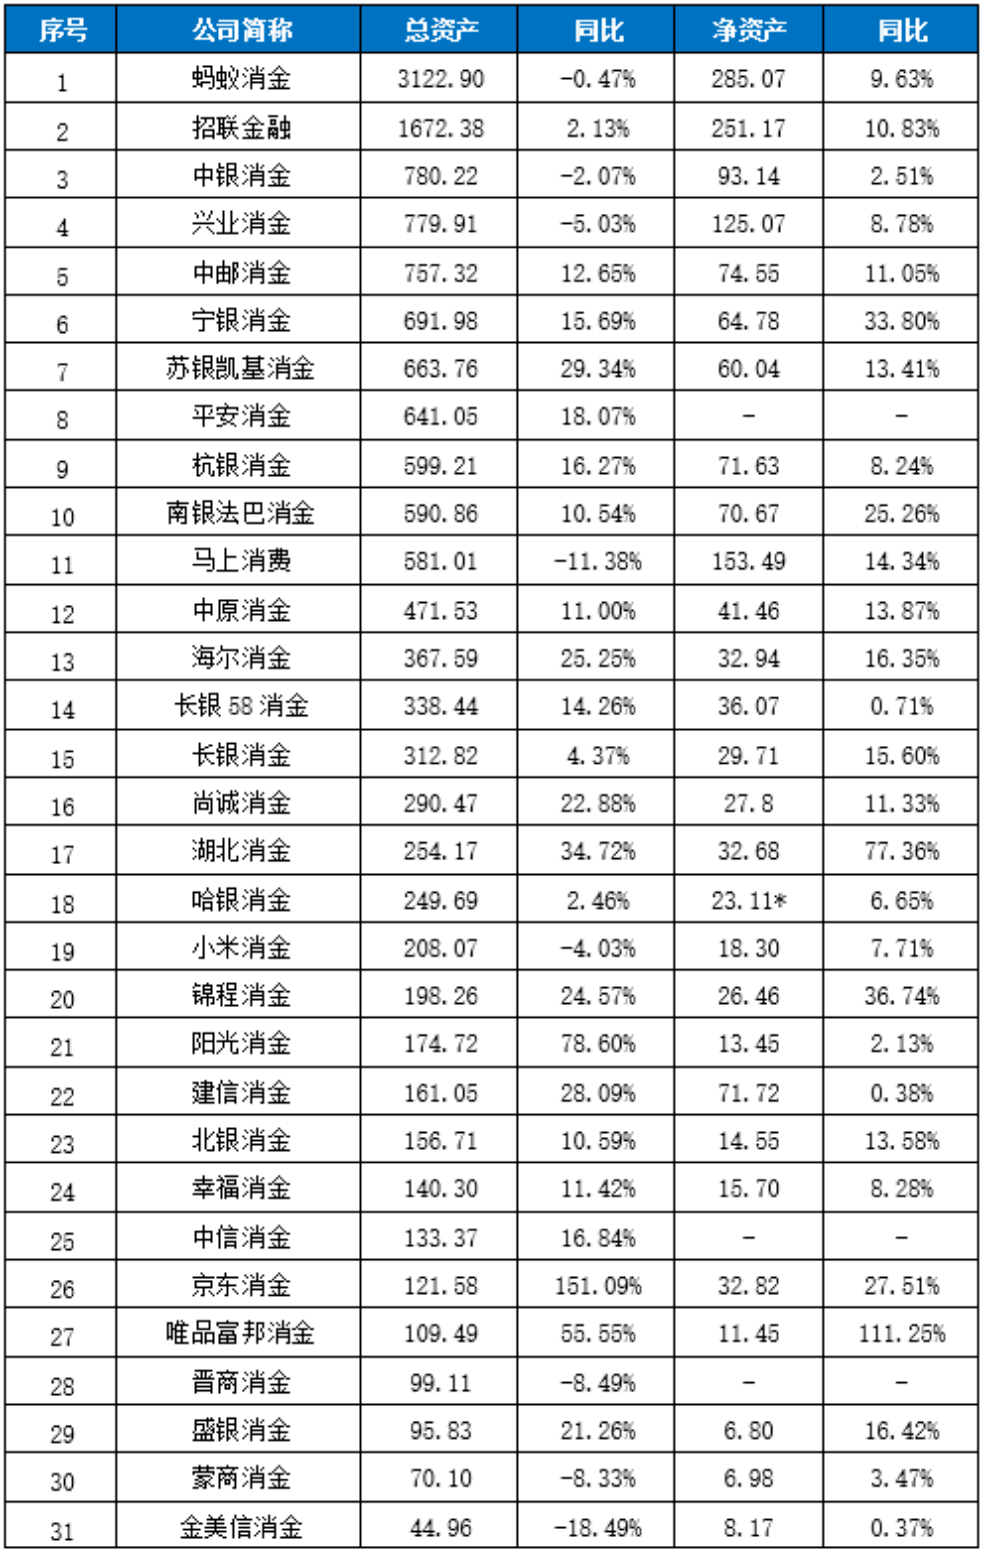
图:31家持牌消金机构清单
近年来,以苏银凯基消金、宁银消金、杭银消金、南银法巴消金为代表的银行系消金在资产规模和增速上全面发力,依托母行的资金成本优势和客户导流能力,正在从配角走向主角。
回顾近十年,消费金融领域发展也曾经历起伏。在政策支持、互联网技术发展和居民消费观念转变等因素推动下,消费金融市场快速增长。
因此,商业银行、持牌机构、互联网金融纷纷进入这个领域,并推出了丰富多样的消金产品。
除了传统的信用卡、个人消费贷款外,还包括针对特定场景的商品分期(如3C产品分期、家装分期)、消费分期(教育分期、旅游分期)、小额现金贷等,满足消费者在不同消费场景下的资金需求。
在个人消费贷款领域,几大国有银行表现突出。尤其是在近几年间,这类银行凭借资金实力雄厚、网点分布广泛和品牌信誉良好等优势,不断抢占市场份额,个人消费贷款业务增长迅猛。
比如工商银行,其不断加大资源投入,创新服务模式,增加消费金融供给,截至2025年2月末,工商银行累计投放个人消费贷款超1.7万亿元。
笔者观察到,近几年来消金行业最大的变化不是谁赚了多少钱,而是赚钱的方式变了。以前消金公司的逻辑很简单:资产规模越大,利润越高,现在这个铁律被打破了。
在第一梯队中,蚂蚁消金以215.60亿元营收、31.11亿元净利润稳居行业首位,营收同比大增41.72%,在较大的体量基础上仍保持高速增长,净利润则小幅增长1.97%。
招联金融营收161.44亿元,同比小幅下降6.78%,但净利润仍达30.54亿元,同比增长1.26%。马上消费营收155.34亿元,同比微增2.54%,但净利润19.24亿元,同比下降15.83%。
即便是蚂蚁、招联这样的“巨无霸”,也无法维持过去的高增长,但它们的优势在于体量大、底盘稳、抗风险能力强。在中长尾机构中,绝大多数资产总额同比增速均在10%以上,京东消金、阳光消金、唯品富邦消金等中小机构增速甚至超50%。
对31家持牌消费金融机构来说,近几年依然处在监管收紧、合规重塑、利率限价与助贷去杠杆的周期内,也是行业告别幻想、挤泡沫、进入强分化洗牌的一段时间。
银行系消金:冰与火之歌
“银行系”消金公司同样存在分化的趋势,各公司在资产规模、盈利能力等方面呈现出不同态势。部分公司实现了业绩增长,而部分原处于第一梯队的消费金融公司则遭遇业绩下滑。
一直以来,银行系消费金融公司被认为手握一张天然王牌。那就是来自母行源源不断的低成本资金,背靠大树好乘凉。
说白了,母行的钱不再像以前那么便宜了。银行系消金过去引以为傲的资金护城河,正在悄悄变浅。
大行旗下的消费金融,日子则相对还好过一些。中银消费金融就是个典型。它总资产780.22亿元,同比还略微收缩了2.07%,但净利润却从2024年的0.57亿,一下子跳到了2.15亿,暴涨超过377%。
同样,兴业消费金融总资产下降5.03%,净利润却从4.3亿飙升到12亿,增幅接近180%。这两家老牌机构,主动收缩规模、处理坏账,包袱甩掉了,利润自然就回来了。
中邮消费金融作为银行系“稳健派”,规模还在扩张,但利润小幅下滑,属于“稳中有忧”。
平安消费金融则成了一匹“黑马”,在股份行背景加持下,实现了规模与利润的双丰收,净利润直接翻倍。
笔者注意到,由城商行发起的消费金融公司,是近年来行业内增速最亮眼的一批。苏州银行的苏银凯基、长沙银行的长银五八、富邦银行的唯品富邦等机构,营收和资产规模增速惊人,有的甚至翻倍。
南银法巴消金也是一个典型例子,2025年净利润5.06亿,同比增长约67%;不良率1.29%、拨备覆盖率354.83%,在行业里均属于中上水平。
但它们绝对的体量仍然有限,有的总资产刚过百亿,净利润刚过亿。特征是“船小好掉头”,增速飞快,但全国化布局能力弱,高增长能否持续,还得看能不能打破区域的限制。
当行业从“规模竞赛”转向“耐力长跑”,银行系消金必须直面核心命题,如何将母行资金优势转化为市场化生存能力。
北银消金的掉队,则更让人唏嘘。作为行业最早的玩家,又有母行持续输血,本该是消费金融领域的优等生。增资了、换帅了,接下来能不能扭转颓势,是摆在管理层面前最紧迫的课题。
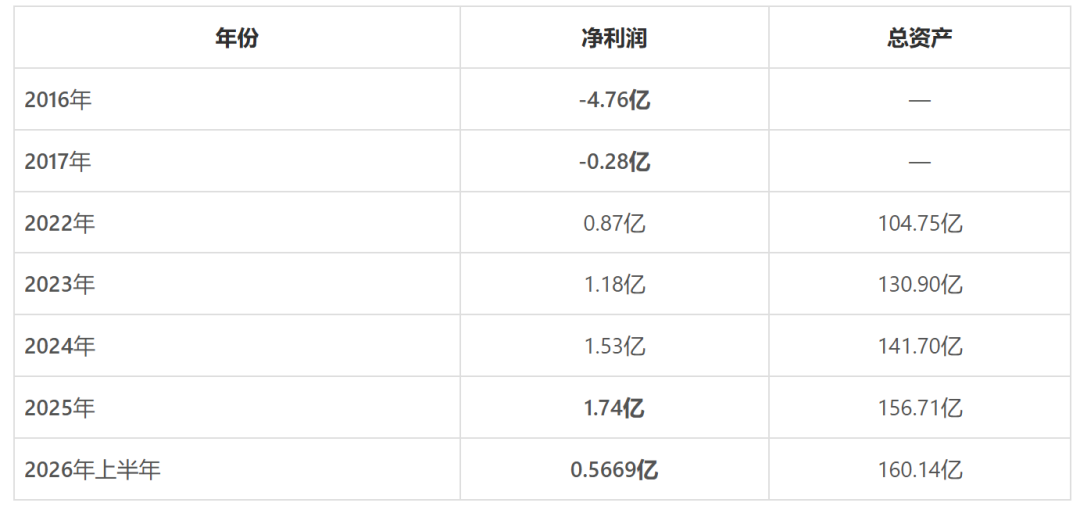
图:北银消金每年净利润情况
银行系消金公司需要在互联网系降维打击与城商行包抄中杀出血路,仍在于能否打破路径依赖,构建自有流量入口、智能风控引擎与场景生态护城河。
结束语
消金行业16年来,正在一步步走向“精细化运营”。
在监管趋严、息差收窄的行业环境中,拥有低成本资金来源、强自主获客能力、成熟风控体系的机构,将率先穿越周期。
而依赖单一渠道、资产质量承压、资本补充滞后的机构,则面临更长的调整阵痛期。(作者:楼卓昊Fintech)
Fintecdaily.com认为,银行系消金已从规模竞赛进入耐力阶段。低成本资金护城河变浅,母行输血不再等于利润。头部靠体量与风控稳住净利,中部城商行系增速高但区域与资本天花板仍在。主动收缩、清坏账的公司利润先回来,仍拼规模的公司利润更易受息差与减值挤压。北银作为最早牌照之一,罚单与盈利回落说明牌照红利与母行渠道用尽后,缺的是自有获客与定价能力。征信与信用信息合规收紧是全行业底线,不是单点问题。谁能把资金成本、场景入口和风控模型做成闭环,谁才能在利率限价与助贷去杠杆后活下来。路径依赖不破,增资换帅也难扭转。


[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]