宜信300亿类固收良性清退背后:母公司投资者IDG、KPCB 等闪退
从5月22日突然“良性清退”,到投资人翻出一份份看不懂底层资产的债权合同,再到六年前宜人贷退出P2P时被转回CreditEase的“剩余未偿贷款”,宜信二十年的信贷与财富版图正在被重新拼接。更蹊跷的是,停兑仅两周后,唐宁对宜人智科的间接实益拥有比例从35.6%骤升至82%。宜人智科其余的股东“闪退”。
2026年5月22日,宜信维持多年的兑付节奏突然停了下来。
三天后,一封日期落款为5月22日、署名“宜信公司创始人、CEO唐宁”的公开信开始在投资者群里大量流传。信里有一句话格外醒目:“我们作出了一个艰难的决定”,随后宣布暂停旗下信贷产品本金及收益兑付。
根据财新、经济观察报等媒体报道,多名投资者和宜信旗下美股上市公司宜人智科先后确认了停兑消息。此次进入“良性清退”的宜信类固收产品至少曾通过宜人优选、瑞承、投米、她理财和好规划等5个平台销售。宜信方面对外给出的解释是资产变现周期超出预期,预计4至6周内制定清退方案,再逐一与客户签署协议。
“良性清退”四个字,对于经历过上一轮P2P风险出清的投资人而言并不陌生。只是这一次,很多人此前并没有意识到,自己购买的产品与P2P还有什么关系。
此次到底涉及多少钱,至今没有一个经审计确认的官方数字。财新的报道口径约为300亿元。经济观察报调查发现,购买产品的投资人分布在瑞承、宜人优选、投米等多个平台,不少人的投资时间超过十年。截至6月16日,投资者在通过线上多个群聊进行实名签名接龙后,初步统计的数据是,8005名投资者涉及总金额110.4亿元。
投资人的钱究竟去了哪里?
真正让事情变得复杂的,是停兑以后投资人才开始认真翻自己的合同。
经济观察报报道的一位投资者,2024年4月30日在宜人优选购买了一款名为“硕新源”的类固收产品,期限两年,预期年化收益率7.2%,原本应在2026年4月29日到期。这名投资人运气不错,赶在此次停兑前,于“五一”假期后收回了资金。
但当其他投资者开始翻阅同类产品合同时,他们才发现,自己以为买的是“宜信理财”,合同里真正出现的却是一串此前几乎没有听过的公司名字。
“硕新源”的债权协议中,昆明睿镀投资有限公司作为债权出让方,宜信普诚信用管理(北京)有限公司承担回购担保责任,甘肃玖垣企服企业服务有限公司则出现在挂牌登记环节。其他投资人持有的合同里,又出现昆明途昂投资、昆明坤优投资、新疆鸿途资产管理等不同主体。
这些产品最大的共同点,并不是合同交易对手,而是宜信系公司的担保或平台角色。经济观察报援引一名前宜信财富从业人士的话称,不同产品对应的债权转让方并不相同,“相当于宜信只是一个平台,并非直接付给宜信主体”。
这句话也揭开了此次兑付危机最核心的问题。
另一名投资者购买的“沛锦创”产品更加典型。这款两年期产品30万元起投,规模上限6000万元。投资资料中出现了昆明德伦投资、昆明睿镶投资和山西晋登咨询等机构,文件也规定债权不得出现重大逾期,债权人和债务人不能存在严重诉讼、工商异常或者信用异常。
但投资人真正想知道的事情反而看不到:原始借款人是谁?谁最早把钱借出去?贷款什么时候形成?债权经过了几次转让?最后为什么会装进一只叫“沛锦创”的产品里?
一名投资人此前向媒体直言,她只知道产品对应的是某种债权,销售人员反复强调资产安全,投向所谓国内朝阳行业,并明确告诉她“不是房地产”。问题在于,“不是房地产”并不能解释它究竟是什么。
继续往下穿透,一部分债权已经开始显露出消费信贷的轮廓。
经济观察报对宜信相关债权拍卖资料调查发现,其中一份债权清单涉及上万名个人借款人,单笔借款金额从数百元到2.5万元不等,借款时间高度集中在2024年7月下旬至8月初,合计约5000万元,并在2024年8月13日统一打包。相关拍卖资料显示,其中昆明耿源受让的一批债权,来源指向宜信企享科技(北京)有限公司,而宜信企享本身属于宜信体系。
这说明,宜信财富类固收产品所承接的部分底层资产,可能来自宜信体系产生或流转出来的小额个人信贷。财新的报道提供了另一条线索。一名曾在宜享花工作、后来继续从事助贷业务的人士称,行业内一直有一种说法:部分贷款先由信托资金形成,再把受益权或者债权转给投资公司、私募甚至地方交易场所,经过包装之后,最终以类固收产品的形式销售给瑞承客户。
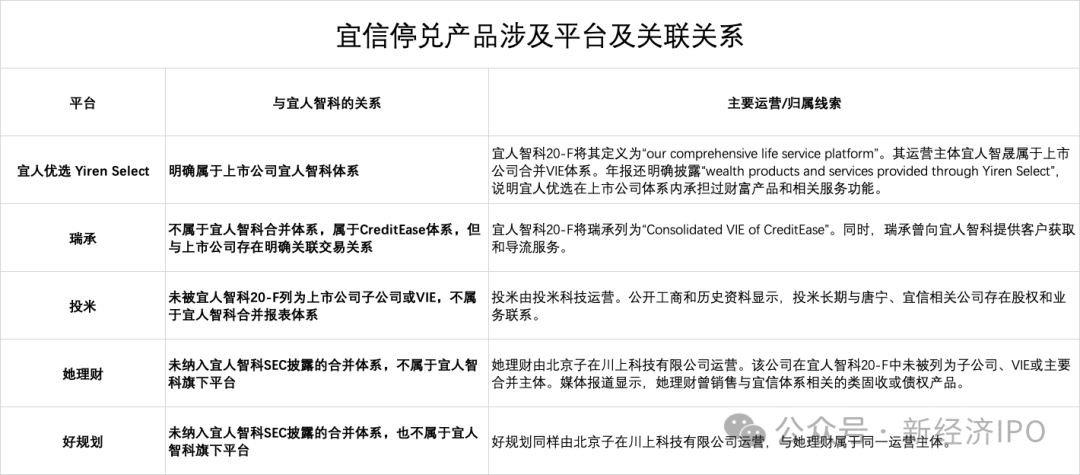
根据媒体报道,上述宜信财富类固收产品涉及平台包括宜人优选、瑞承、投米、她理财、好规划等,这些平台既包括美股上市公司宜人智科的销售平台,也有与唐宁关系密切的关联方。
其中,宜人优选(Yiren Select)与宜人智科的关系最直接。宜人智科2025年20-F明确把Yiren Select定义为公司的“comprehensive life service platform”,并说明其前身是Yiren Wealth(宜人财富);2019年宜人智科与CreditEase进行业务重组后,通过子公司及VIE运营宜人财富,2022年下半年再将其升级并更名为宜人优选。目前运营宜人优选的宜人智晟也被上市公司纳入VIE体系,20-F同时仍将“wealth products and services provided through Yiren Select”—即通过宜人优选提供的财富产品和服务—列入公司业务口径。
瑞承则处在另一层。宜人智科20-F把“瑞承家族信息咨询(北京)有限公司”明确列为“Consolidated VIE of CreditEase”,即瑞承属于控股股东CreditEase的合并VIE体系,不是宜人智科的合并主体;但这并不意味着瑞承与上市公司没有业务往来。恰恰相反,宜人智科把瑞承列为关联方,并明确披露瑞承长期向上市公司提供“客户获取和导流服务”。 宜人智科历年财报显示,瑞承向宜人智科提供客户获取及推荐服务产生的费用,2023年为1.75824亿元,2024年降至964.1万元,2025年仍有444.6万元,分别约占宜人智科贷款发起、贷后服务及其他运营成本的18%、1%和1%。也就是说,瑞承虽然法律上属于CreditEase体系,却曾经是上市公司相当重要的获客渠道。
投米、她理财和好规划均与唐宁存在密切关联。
投米App由投米科技发展(北京)有限公司运营,其大股东为宜信企享科技(北京)有限公司,而宜信企享由唐宁持股90%,属于宜信体系。根据媒体报道,一批2024年形成、总额约5000万元的小额个人贷款债权,其来源正是宜信企享,这批资产随后被昆明耿源受让并通过拍卖机构同时放到宜人优选、投米、她理财、好规划四个平台销售;这说明,投米虽然不在宜人智科合并报表内,却与唐宁控制的宜信信贷资产存在直接的股权和资产连接。
她理财和好规划运营主体均为北京子在川上科技有限公司,后者2020年之前叫北京新工场投资顾问有限公司。根据公开报道,北京新工场投资顾问有限公司的控股大股东是华创资本旗下的北京雅创博投投资管理有限公司。2023年11月,北京雅创博投将85%的股权转让给了第三方。
好规划官网至今仍明确介绍,公司创始于2012年2月,“由国内知名投资机构华创资本投资孵化”;她理财的公开介绍也使用同样的表述。更早的《中国互联网金融报告(2014)》还披露,2013年好规划获得华创资本约100万元天使投资。当年的创业资料显示,她理财、好规划、Timi记账等项目最初都在华创资本孵化体系中成长。公开资料显示,唐宁于2006年创立华创资本并任CEO。换句话说,她理财、好规划最初接受投资和孵化时,背后的投资机构正是唐宁创办的华创资本。
底层资产来自哪里?
那么,值得追问的是,宜信财富销售的所谓类固收,究竟承接的是谁产生的信贷资产?
这个问题之所以敏感,是因为宜信本身就是从贷款生意里成长起来的。
唐宁的履历几乎贯穿了中国互联网金融从兴起到退潮的全过程。
宜人智科向SEC提交的资料显示,唐宁早年在北京大学学习数学,之后赴美国南方大学取得经济学学位。1998年,他进入美国投资银行Donaldson, Lufkin & Jenrette工作;2000年转到后来在纳斯达克上市的亚信,负责战略投资和并购;2006年创立CreditEase,也就是此后的宜信。
宜信最初的商业逻辑并不复杂:找到缺钱的个人和小微企业,再找到有闲置资金的人,把两者连接起来。
2012年,宜信内部开始运营线上消费金融平台宜人贷。2014年,CreditEase在开曼群岛设立Yirendai Ltd.作为控股公司;2015年12月,宜人贷登陆纽约证券交易所。
那是中国P2P最风光的几年。个人投资者的钱通过平台进入,一端形成消费贷款,另一端获得约定收益。宜人贷既拥有贷款端,又拥有个人资金端,而宜信遍布全国的线下网络则负责获客和服务。
上市以后,宜人贷形式上从母公司CreditEase拆分出来,但从未真正成为一座与宜信毫无关系的孤岛。
宜人智科最新20-F对此披露很清晰:宜人贷最初是CreditEase下面的一个业务部门;在2015年拆分以前,CreditEase提供获客、贷后管理、销售、风控、人力和法务等大量服务;2019年,两家公司又进行过一次大规模业务重组,宜人金科从CreditEase接收了面向大众富裕人群的线上财富管理、无抵押和有抵押消费贷款、融资租赁、中小企业贷款等业务。
上市公司的“Yiren Wealth”,也就是宜人财富,同样来自那次重组。
2025年度20-F至今仍然写着:Yiren Wealth是Yiren Select—宜人优选—的前身,是公司历史上面向大众富裕人群提供综合财富解决方案的平台。2022年下半年,Yiren Wealth才被升级并更名为Yiren Select。
这段历史与2026年5月停兑以后上市公司的表态放在一起,就显得颇有意味。
5月26日,也就是宜信类固收停兑消息曝光后的第四天,宜人智科专门向美国资本市场发布公告,强调自己是一家独立运营的纽交所上市公司,有独立管理团队、董事会、财务报告和日常经营,媒体报道涉及的是控股股东的关联企业,“与公司无关”。
从当前法律主体来看,这一表述没有问题。瑞承的产品不是宜人智科发行的,瑞承发生兑付问题,也不能因此直接要求上市公司承担债务。但“上市公司不对瑞承产品承担法律责任”与“宜人智科的历史业务、信贷资产和宜信财富体系从未发生联系”,显然不是同一个问题。
甚至在宜人智科2025年度20-F中,CreditEase仍被定义为公司的“parent company and controlling shareholder”——母公司和控股股东。年报还专门设置了“Risks Related to Our Carve-out from CreditEase and Our Relationship with CreditEase”章节,说明即使完成拆分,上市公司仍持续接受CreditEase提供的部分业务咨询和支持服务。
而真正把瑞承此次停兑和宜信P2P历史重新连接起来的,是2020年。
2020年9月,中国P2P行业已经进入最后的清退期。宜人金科停止接受个人投资者为新增贷款提供资金。2025年度20-F至今仍保留着这句话:“Since September 2020, our company and the VIEs have ceased accepting new funding from individual investors.”
此后新增贷款改为由商业银行、互联网银行、信托、小贷公司和消费金融公司等机构提供资金。
但是,“停止接受新增个人资金”并不意味着此前个人投资者的钱已经全部还清。在宜人金科向SEC提交的财务报表附注里,紧接着还有一句更值得注意的话:“The remaining outstanding loans continued to be serviced by the Company.”剩余尚未偿还的贷款,继续由公司提供服务。
三个月后的2020年12月31日,宜人金科又进行了一次关键重组。公司把恒诚科技发展(北京)有限公司—Hengcheng—转让给CreditEase。
恒诚当时做的恰恰是两端业务:对借款人提供贷款撮合和贷后服务,对个人投资者提供账户管理服务。SEC文件明确描述,处置之前,恒诚运营的是一个以个人投资者作为资金来源的在线消费贷款平台。
CreditEase为这次交易支付了6700万元。但这6700万元并不是此前P2P存量贷款只有6700万元。SEC披露显示,随恒诚一起转回CreditEase的,还包括与已处置业务相关的金融资产和合同资产,以及与“outstanding loans balances”—尚未偿还贷款余额—相关的持续服务活动控制权。
CreditEase此后还要负责确保这些存量贷款的催收和退出有序完成,并将部分贷后服务重新外包给宜人金科。
宜人贷的P2P退出,并不是一个突然清零的过程。截至2019年底,宜人金科披露的全部“P2P investment AUA”为529.46亿元;其中,宜人财富(Yiren Wealth)平台上的P2P产品AUA为342.65亿元。后者在2020年继续快速压降,3月底降至305.36亿元,6月底进一步降至258.97亿元。也就是说,距离公司9月宣布停止接受个人投资者新增资金仅三个月时,平台上仍存续着超过250亿元P2P资产。
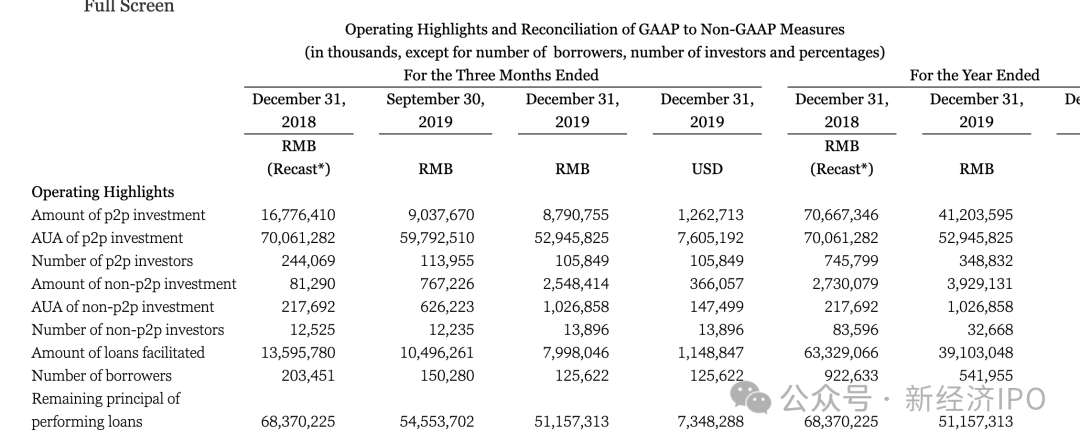
几乎在同一时期,另一条财富曲线开始迅速抬头。2019年底,宜人财富非P2P产品AUA尚只有约10亿元;到2020年底,上市公司重新定义的“current investment products”客户资产已经达到85.51亿元,2021年底进一步升至192.61亿元。
更值得注意的是,从2020年三季度开始,宜人金科不再单独披露P2P产品AUA,而只披露明确“不包括任何legacy P2P loans”的新财富产品。随后,2020年12月31日,运营个人投资者资金平台的恒诚被转让给CreditEase。
因此,公开财报能够清楚看到P2P资产一路下降,也能够看到新财富产品迅速增长,却恰恰看不到最关键的一段—2020年6月底仍有258.97亿元的P2P存量,此后究竟如何逐笔退出,又有多少债权进入了CreditEase体系。六年后,当瑞承、宜人优选等渠道销售的类固收产品发生兑付危机,这段没有被公开资产清单完整解释的历史,也许值得重新被审视。
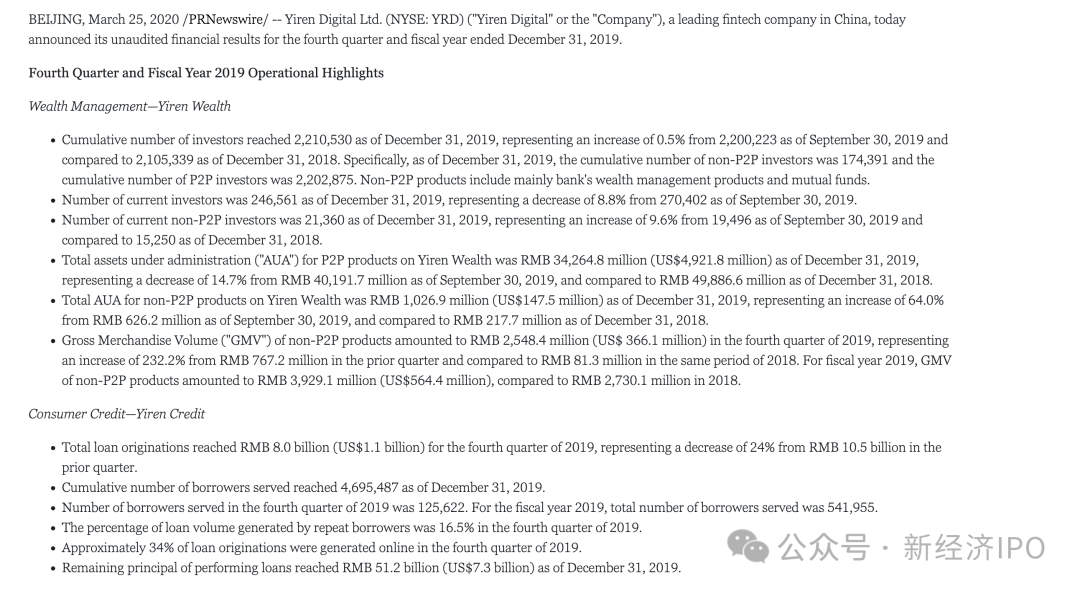
上述历史至少证明了一件事情:宜人贷退出P2P,并不是在2020年某一天把所有个人投资者的钱全部结清,然后历史资产自动归零。停止的是新增,存量贷款仍然存在。随后,与这批存量贷款有关的业务、资产以及持续服务活动控制权,被重新放回了CreditEase体系。
至于这些贷款后来发生了什么,公开资料不多。正常收回了多少?形成不良多少?核销多少?打包出售多少?如果发生过债权转让,受让人是谁?有没有经过信托、资产管理公司、地方交易场所或者其他SPV再次包装?其中是否有一部分最终进入宜信财富或者瑞承销售的类固收产品?截至目前,没有公开证据能够证明这些。
宜信要彻底排除这种疑问,就需要把底层债权穿透披露给投资人。
宜信母公司股权大变更
关键时刻,宜信的股权结构发生了一次异常醒目的变化。就在瑞承宣布停止兑付大约两周之后,2026年6月5日,宜信集团体系上层的控股平台,也就是宜人智科的母公司和控股股东CreditEase Holdings (Cayman) Limited完成了一次股东层面的重组。
宜人智科6月8日向SEC报告称,重组以后,唐宁通过其全资控制的Great Service取得了CreditEase全部股权。由此,唐宁对宜人智科的间接实益拥有比例,从约35.6%突然提高到了约82%。
82%并不是唐宁花钱从二级市场买了宜人智科大量股票。宜人智科本来就有约82%的股份掌握在CreditEase手里,发生变化的是CreditEase自己的股东层。
2026年4月29日发布的宜人智科20-F显示,截至3月31日,唐宁通过其控制的信托和BVI公司只持有CreditEase约43.4%的权益,其余股东包括多家在中国投资市场颇有名气的机构。年报点名披露的包括IDG、KPCB China以及Morgan Stanley Private Equity Asia。其中KPCB China创始管理合伙人Tina Ju还长期担任宜人智科董事。
蹊跷的是,SEC文件将这次重组描述为“surrender of equity interests”。按照开曼公司法,surrender意味着股东将其股权交回公司,相关股份可被注销,而非简单转让给另一股东。因此,根据披露文件,唐宁对CreditEase的持股从43.4%变成100%,增加的56.6%持股,源自其他股东权益退出,但退出是采用对价还是无偿转让,公告没有提供具体细节。
在兑付危机发生后,持有宜信母公司以及上市公司宜人智科多数股权的外部投资者突然撤出,这个时间点非常蹊跷。
5月22日,宜信财富启动类固收“良性清退”。5月26日,宜人智科向SEC强调上市公司与控股股东其他业务相互独立。外部投资者集体撤离,是否说明,他们并不认可宜人智科上述“相互独立”的说法?
从业务历史上看,CreditEase下面长期同时存在两条大线:一条是信贷,包括宜信普惠、消费贷、SME贷款以及后来由宜人贷承接的线上消费金融;另一条是财富管理,包括早年的宜信财富、卓越财富,以及后来面向高净值客户的瑞承家族办公室。
宜人智科的线上消费金融业务最初在2012年就是CreditEase内部的一个业务部门。2014年,CreditEase在开曼设立Yirendai Ltd.作为上市控股主体,2015年宜人贷上市。在IPO以前,宜人智科是CreditEase的全资子公司;IPO以后,CreditEase仍然是其控股股东。
一个小细节是,宜人智科5月26日向SEC提交的那份强调“相互独立”的公告,联络邮箱使用的仍是pr@creditease.cn。这当然不能证明两家公司财务混同,却很形象地说明了CreditEase和宜人智科之间远比普通母子公司更加漫长和复杂的历史关系。
公司名字可以改变,平台也会变,公司可以拆分,也可以重新组合。P2P可以退出,财富管理可以换成“类固收”,个人投资者资金可以换成银行、信托和消费金融公司资金。但底层债权有自己的身份证。它什么时候形成,最初是谁放的款,资金来自个人还是机构,借款人是谁,经过哪些主体转让,现在还剩多少本金,有没有逾期—这些东西不会因为换一个产品名字而消失。
目前已经能够确认的是,瑞承部分产品底层确实出现了宜信体系产生的2024年个人小额贷款,这部分显然不是六年前的P2P旧资产;同样能够确认的是,2020年宜人贷停止个人投资者新增资金时,大量“remaining outstanding loans”仍然存在,并随着业务重组进入CreditEase控制和处置体系。现在缺失的,恰恰是这两端之间的那段历史。
如果宜信能够拿出瑞承全部类固收产品的原始债权清单,把贷款形成日期、原始资金方、原始债权人以及历次转让路径逐笔对应,那么“瑞承是不是P2P旧资产换壳”的争论很快就可以结束。
如果拿不出来,或者其中确实出现大量2018年、2019年乃至更早形成的宜人贷、宜信普惠历史贷款,那么问题的性质就会完全不同。
到那时,这场发生在2026年的300亿元类固收兑付危机,就可能不再只是一场财富管理产品的流动性危机。
它可能需要回答一个横跨十年的问题:
宜信当年退出P2P的时候,那些没有还完的钱,究竟去了哪里?如今尚未对付的固收理财产品里,有多少比例的底层资产为个人贷款产品?(作者:新经济IPO)
Fintecdaily.com认为,宜信类固收停兑后合同对手是一串外部主体,宜信系只做担保或平台,底层债权是否来自体系内小额信贷尚未穿透披露。2020年宜人贷停个人资金新增时存量未结清,恒诚与相关服务转回CreditEase,公开报表只见P2P压降与新财富产品上升,中间路径空白。停兑两周母公司股东层交回股权,唐宁间接持股跃升,时间点加重关联质疑。上市公司强调独立运营在法律上成立,历史业务、获客与资产流转是否切断是另一回事。兑付危机要过的是原始债权清单与转让链条,不是产品更名。拿不出形成日期、资金方与历次受让人,P2P旧资产换壳的怀疑就消不掉。三百亿量级若含历史贷款,性质从流动性问题变成退出是否完整的问题。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]