海银财富飞单新判!同一理财经理1100 万索赔一审驳回,天津银行再免责
“叶某在职期间向5 名客户销售海银财富飞单,累计获取报酬 40 余万元。”
近日,裁判文书网公开一份有关银行理财飞单的一审判决书。天津银行上海闸北支行老客户王某,因听信本行理财经理推介,投资海银财富非标产品遭遇1100 万元本金全部亏损,起诉天津银行要求全额赔偿,一审全部诉讼请求遭到驳回。
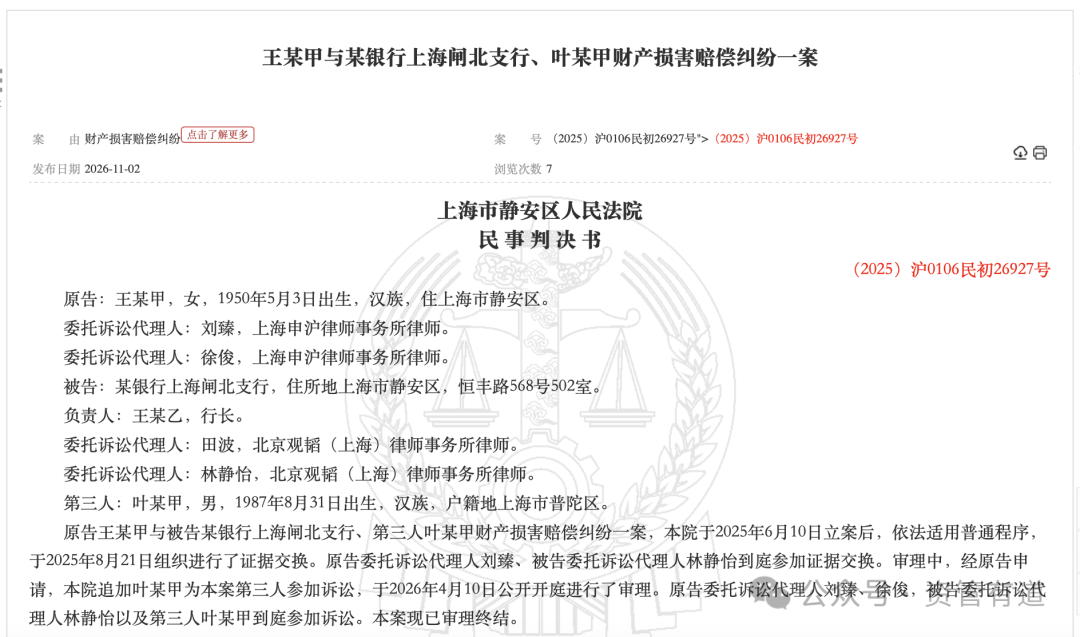
截图来源:裁判文书网
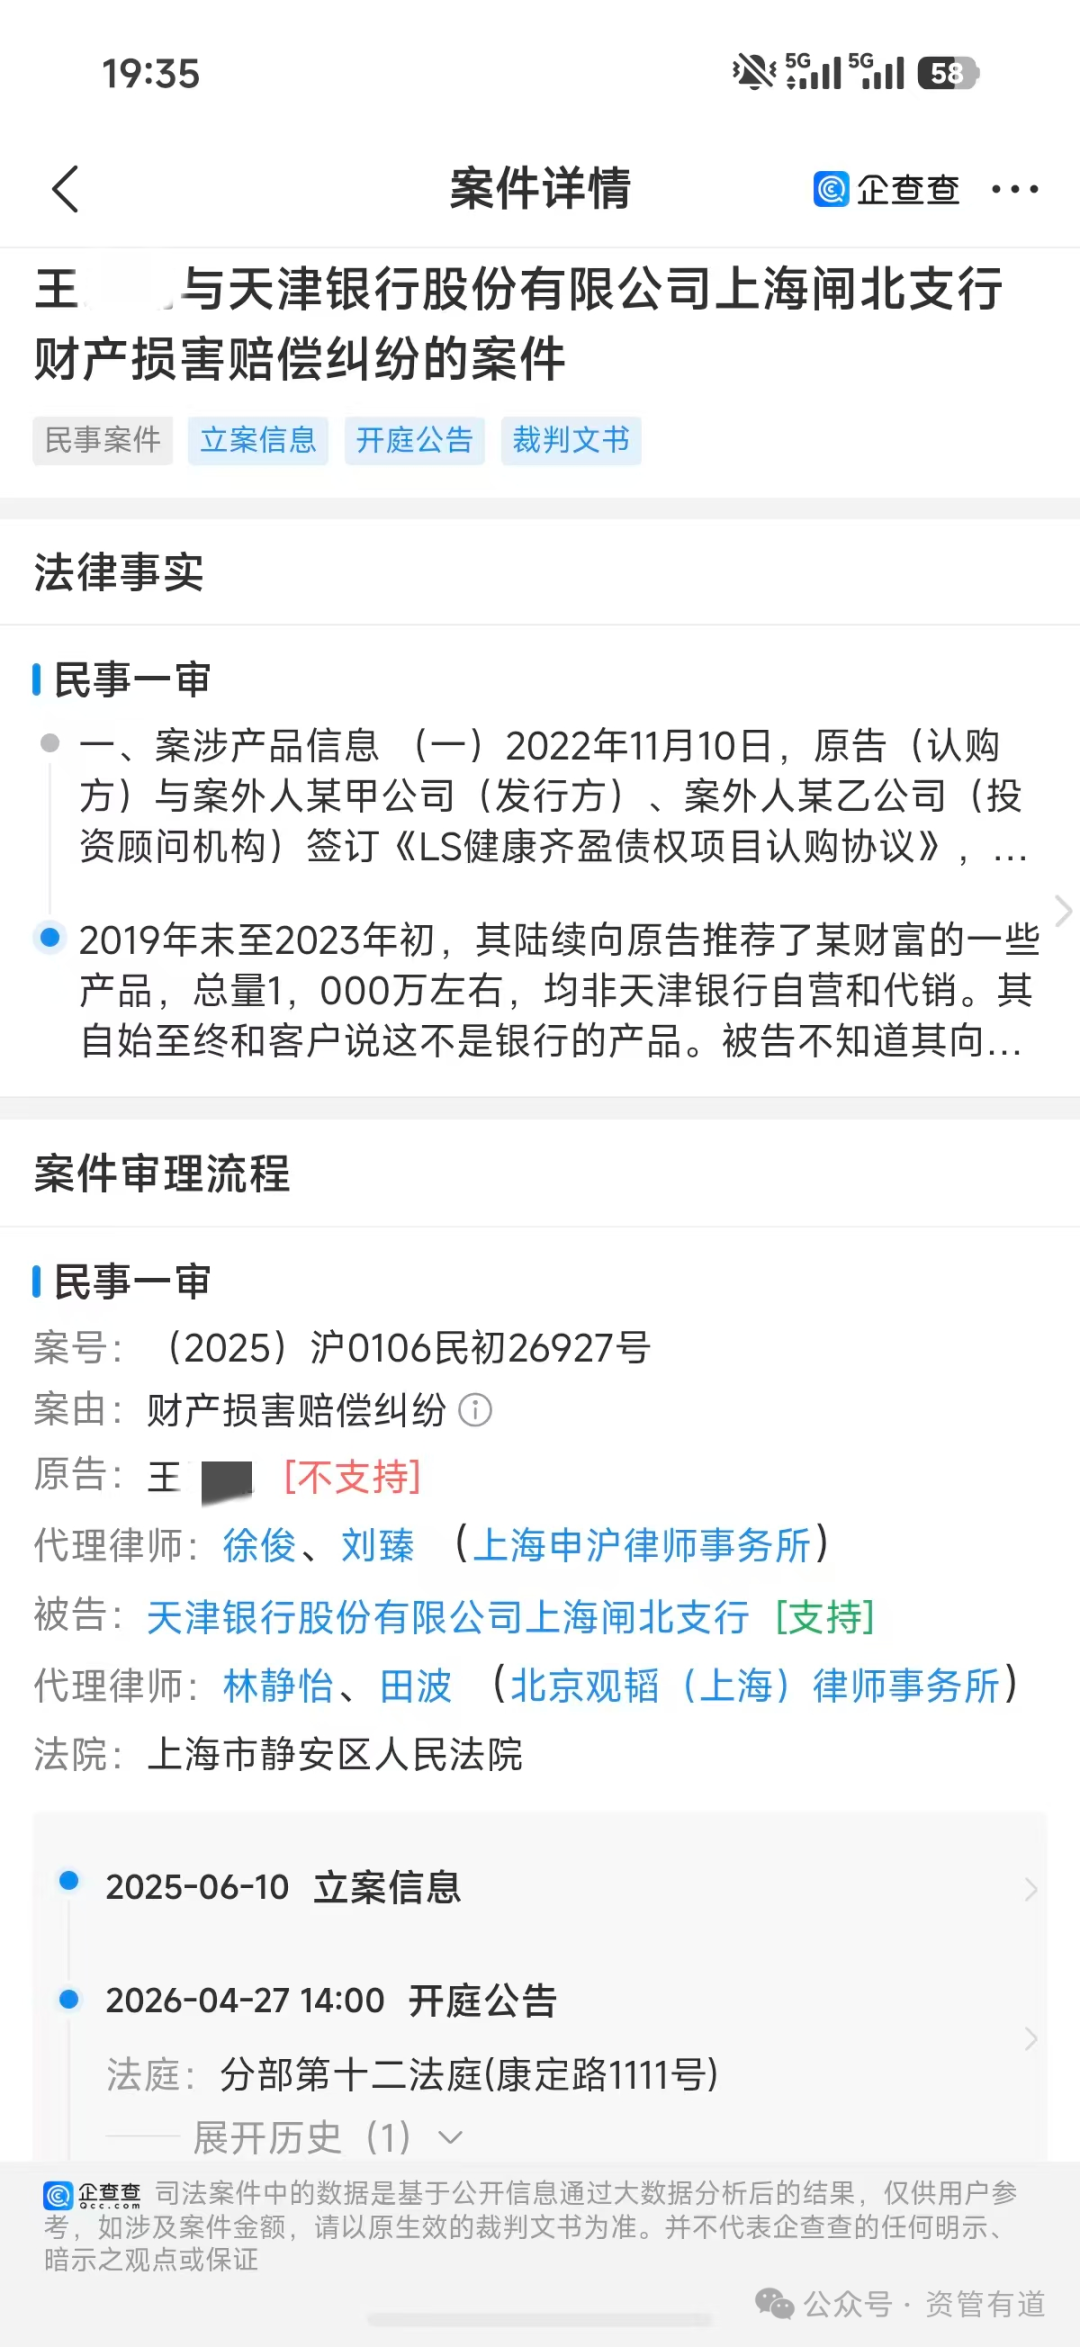
案号一致 截图来源:企查查APP
本案和此前引发行业热议的吴某飞单案出自同一名理财经理,属于两件相互独立案件:吴某案一审曾判银行承担10% 损失,最终上海金融法院二审改判,生效判决认定天津银行无需承担任何民事赔偿责任。而王某案审理在后,一审直接参照该生效终审裁判逻辑,未再酌定银行分担损失。
同样发生在银行网点、出自银行在职理财经理之手的飞单,什么情形下银行才需要赔钱?这一判决给普通理财投资者敲响哪些警钟?又给商业银行员工风控管理带来哪些启示?
同源两案横向对比,清晰展现上海地区对于银行网点飞单纠纷的司法裁判尺度。
判决书同时披露关键事实:涉事理财经理叶某在职期间向4 户家庭 5 名客户私售非银行产品,累计获取报酬 40 余万元。
01
经理私售,千万诉赔
原告王某自2016 年即在天津银行上海闸北支行开户,多年累计购买该行自营理财产品 96 笔,属于银行长期存量客户。
2022 年 11 月至 2023 年 11 月,时任理财经理叶某向其推介五款海银财富系债权、应收账款类非标项目,产品业绩比较基准在 8.1%‑9.2% 区间,收益水平显著高于同期银行正规理财产品。
1100 万元投资本金全部通过天津银行柜面、网点自助机具划转至外部第三方项目公司账户,资金并未流入天津银行账户体系;认购协议、风险揭示书、合格投资者相关文件均由王某本人签字,整套合同签署操作依托叶某手机上的第三方财富 APP 完成电子签约。
2023 年末,海银财富出现兑付危机,相关产品全面停止兑付。此后公安机关对海银财富以涉嫌非法集资立案侦查。
王某提起财产损害赔偿诉讼,主张自己出于对银行及网点理财经理的信任参与投资;叶某在银行营业场所开展相关操作,反映出天津银行用人失察、内控管理存在缺位,银行应当对全部1100 万元损失承担赔偿责任。
值得注意,本案王某仅将叶某列为第三人,并未在本案当中向叶某提出赔偿请求。
判决书载明,根据被告向公安机关提交的证据材料:叶某2011 年 4 月入职天津银行上海分行,2018‑2023 年担任闸北支行理财经理,2024 年 6 月解除劳动合同;任职理财经理期间,先后向 4 户家庭 5 名客户私自推介非该行自营或代销理财产品,获取报酬 40 余万元;2024 年 5 月,叶某被给予留党察看(一年)的党纪处分。
02
两案对照,厘清归责边界
同样是叶某私售海银财富飞单,吴某案件的审理走向曾引发行业热议:吴某案静安法院一审阶段,法院酌定天津银行承担10% 损失赔偿、叶某个人承担 15% 赔偿;银行提起上诉后,上海金融法院作出(2025)沪 74 民终 1224 号终审判决,撤销银行全部赔付义务,银行最终生效裁判结果为无责,仅维持叶某 15% 个人赔偿责任。
如今落判的王某案属于另一件独立诉讼。审理在后的一审法院(上海静安法院),参照吴某案这份上海金融法院做出的已经生效的二审裁判规则,没有再作出酌定银行承担部分损失的裁判。
静安法院本案核心裁判逻辑分为两层:
第一,叶某推介、销售海银财富飞单,不属于履行天津银行职务行为。即便部分行为发生在银行网点工作时间,但销售该类第三方产品不在理财经理授权职权之内,没有证据证明叶某以天津银行名义销售案涉产品,全部资金流向外部主体,银行并未从中获益,行为后果不能归属于银行。
第二,王某不属于法律意义上的善意相对人。王某具备多年实际投资经历,购买案涉飞单同期,还持续使用天津银行手机银行购买该行自营理财;双方聊天记录多次出现海银系相关项目主体名称,王某还接收过第三方机构出具的资产证明。对于产品无天津银行标识、需要第三方APP 签约、收益率明显偏高、资金付至外部企业等多项异常,王某具备识别条件,但未主动核实产品是否属于银行自营或者代销。
法院进一步指出,即便天津银行客观上存在员工管理层面的瑕疵,但该管理疏漏,与王某购买第三方非标产品产生的本金亏损,不具备侵权责任构成所要求的法律上因果关系。
03
一案深思,两类主体警醒
判决书向当事人释明两条救济渠道:王某如认为损失由叶某个人违规行为造成,可另案提起民事诉讼向叶某主张赔偿;同时,王某也可以向海银财富非法集资刑事案件办案机关报案,作为受害人参与刑事程序的追赃挽损。
同源的吴某案已经暴露出飞单维权现实难题:终审判决判令叶某承担15% 损失赔偿,投资者申请强制执行,法院穷尽查控手段,未发现叶某名下可供执行财产,案件终结本次执行,胜诉的金钱赔偿判决实际难以落地。
司法层面认定银行不承担民事赔偿责任,不等于银行免除监管层面的合规义务。
结合两起同源案件可以看出司法裁判的明确导向:理财经理身份、交易发生于银行网点,仅仅构成代理权外观;投资者是否尽到审慎核查义务、是否属于善意无过失相对人,是判定银行要不要承担民事赔偿的关键标尺。
对投资者而言,不能单纯依靠网点场景、银行员工身份推定银行对产品兜底,投资应当主动核验产品发行主体与官方销售渠道;
对商业银行来说,员工私售飞单即便民事上不用赔钱,员工行为管控、销售风控漏洞,仍然会触发监管处罚风险。
案件提示:本案判决书为一审判决书,判决时间为2026年5月,裁判文书网公开时间为2026年11月,王某是否提起上诉未知,暂未在裁判文书网搜索到相关二审判决书。(作者:资管有道)
Fintecdaily.com认为,司法认定私售超出授权、资金流向外部且投资者具备识别异常条件时,银行民事赔偿责任可被切断。仅凭网点场景与员工身份,不构成产品兜底。民事免责不等于销售管控无责,监管仍可就内控漏洞追责。对个人经理的判赔落地难度大,实际挽回空间有限。观察点在银行对非代销产品监测、客户异常资金流向预警,以及投资者对发行主体与签约渠道核验习惯的建立。
[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]