银行违规占用,还是平台变相截流?蓝海银行与龙环汇丰3.3亿罗生门
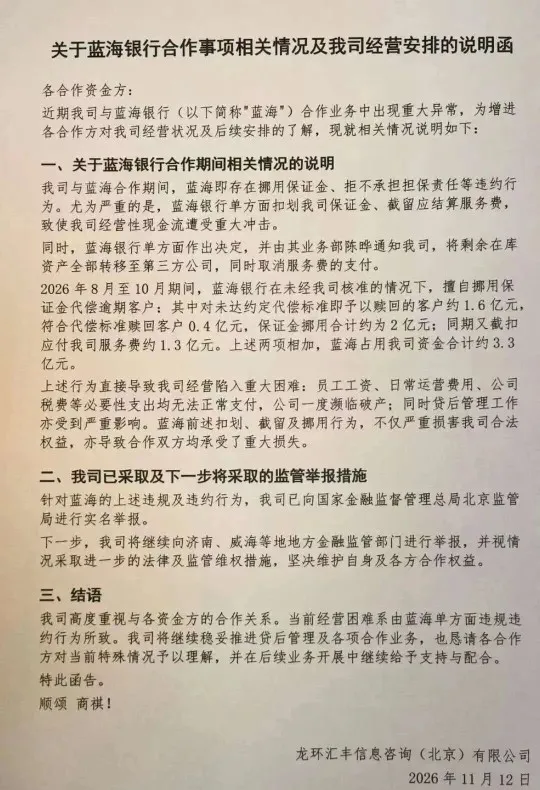
2026年11月12日,一份署名为龙环汇丰信息咨询(北京)有限公司的《说明函》在业内流转,撕开了民营银行与助贷机构之间一笔3.3亿元保证金与服务费的争议。
双方各执一词,车抵贷助贷链条上作为风险压舱石的保证金,正成为行业出清阶段最先爆发冲突的焦点。
冲突的土壤在助贷新规落地后就已经埋下。2025年10月1日,《关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》(金规〔2025〕9号)施行,利率上限约束、合作机构名单制、银行自主风控刚性要求叠加,消费类助贷利差收窄,大量助贷机构转向车抵贷业务,上海华瑞银行、小米消费金融等机构此前也已入局车抵赛道。
但车抵贷资产端的脆弱性同样突出:客群多头借贷占比偏高,二手车价格持续下行,催收合规趋严;而车抵周期更长,多为3年期,最长分期5年,抵押物处置远水难解近渴。业务放量在前,风险暴露在后,一旦平台暴雷或合作破裂,保证金账户由谁管控、扣划是否依约,将直接决定风险由谁承担。
01
银行违规占用,还是平台变相截流?
日前,一份署名为龙环汇丰信息咨询(北京)有限公司的《说明函》在业内流转。
函件称,2026年8月至10月,威海蓝海银行股份有限公司在未经该公司核准的情况下,划扣其保证金约2亿元用于代偿逾期客户,其中未达约定代偿标准即予赎回的约1.6亿元、符合代偿标准的约0.4亿元;同期扣减应付服务费约1.3亿元。两项合计,蓝海银行占用该公司资金约3.3亿元。
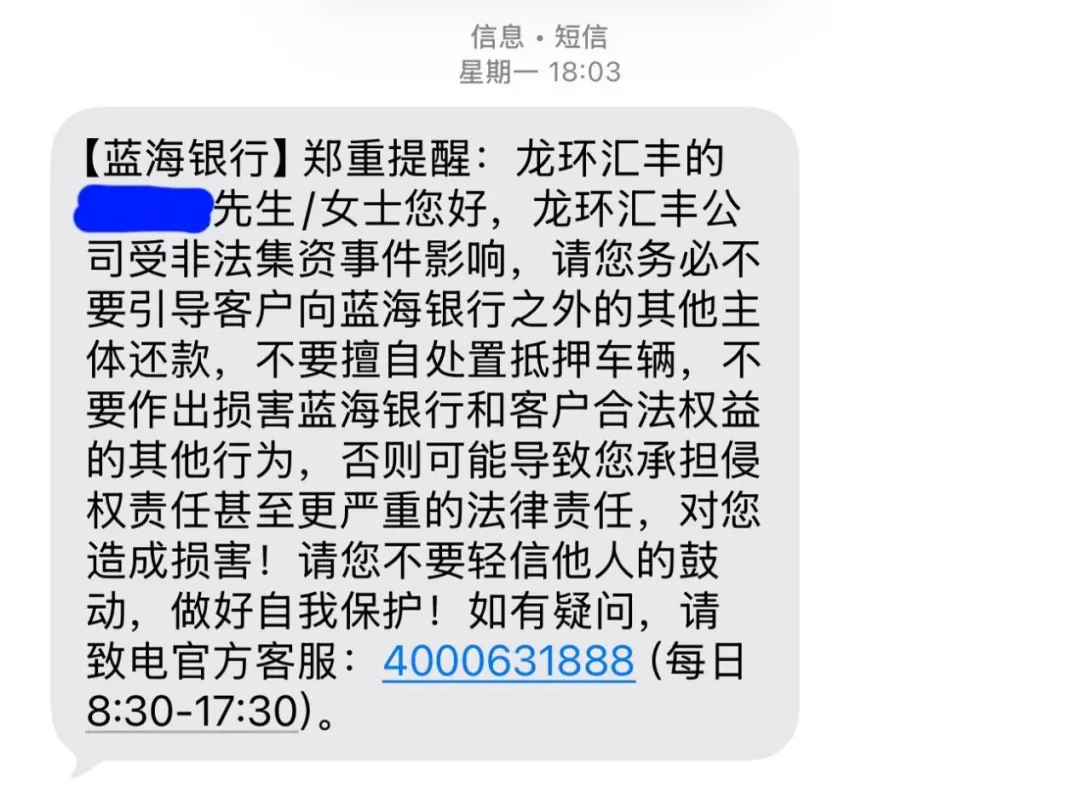
而蓝海银行端呈现出完全相反的风险叙事。11月上旬,多名车抵贷借款人收到该行短信通知,法院已作出相关裁定,禁止龙环汇丰引导借款人变更还款代扣协议、转向第三方渠道还款,或是截留、收取借款人还款资金。
这一案例折射出,在助贷行业持续收缩的周期里,存放在资金方账户的保证金,已经成为合作双方博弈的核心筹码。
在车抵贷助贷合作范式下,助贷平台向资金方缴存保证金,形成分层风险缓释机制。据消金界了解,业务通常分设代偿户与保证金户两个独立账户。常规逾期代偿、资产回购,由助贷机构主动向代偿户充值,资金方从代偿户执行扣款;只有当代偿户资金不足、平台无法及时补足时,资金方才可动用保证金户资金。保证金因此是银行端最后的风险防线,也是银行评估合作机构履约能力的核心指标。
实务中保证金扣划争议主要分为两类:一类是合作终止后,未予退还的超额保证金被直接用于承接存量逾期资产;另一类是双方对代偿标准存在分歧,助贷机构未按期足额向代偿户缴款,资金方单方从保证金账户划扣资金。龙环汇丰所指1.6亿元"未达标即赎回",属于第二类争议情形。
判断一笔扣划行为属于依约行权还是违约占用,核心取决于合作协议三项关键条款:代偿触发标准的量化口径、保证金账户扣划是否需要平台方事前确认(即银行享有单方扣划权还是双方共管)、代偿户资金补足义务与时限。上述条款约定模糊,是保证金纠纷爆发后权责难以厘清的根源。
02
链条抢收:资金方与助贷机构的流动性博弈
据消金界此前报道,2026年以来,导流服务费结算、保证金退还、押金返还类合同纠纷持续增多,争端集中于两大链路:一是头部助贷与中小导流平台之间的服务费结算;二是融担增信主体与银行资金方之间的保证金兑付争议,蓝海银行与龙环汇丰一案属于后者。
资金方延迟退还保证金的底层逻辑,是交易对手风险担忧:一旦合作机构流动性承压,保证金是最易锁定的资金。此前就有助贷机构人士称,在未发生实质暴雷的情形下,仅凭市场传闻,保证金就被资金方扣押、逾期不予退还,机构只能诉诸司法途径维权。
风险沿着资金链条传导:资金方启动退出时,助贷机构最先遭遇保证金回款延期,退款周期往往长达数月;保证金回流受阻直接击穿平台现金流,其余合作资金方捕捉到风险信号后,会加速退出。自2025年下半年起,助贷合作"比谁跑得快"的抢收格局持续显现。
业内将当前阶段定义为行业"抢收期":中小助贷机构存量待结清规模庞大,自有资金优先用于应对资金方代偿,各参与方竞相保全资产,呈现大鱼吃小鱼的态势,最终风险或被监管、司法体系统一出清。
蓝海银行本身处于持续收缩通道:2025年末该行贷款余额224.24亿元,较上年末下降39.78%;其互联网贷款合作机构公示名单,从2026年3月68家压缩至10月下旬46家,标注暂停合作的机构占比超三分之二。与过往"平台暴雷、资方踩雷"的风险案例不同,本次争端的特殊性在于:收缩中的资金方优先锁定保证金,再梳理双方往来账目,"先落袋、后对账"成为争议导火索。
对于仍留在车抵贷助贷链条上的机构,该案给出明确启示:保证金账户归属、扣划是否需要双方确认、代偿规则量化程度,直接决定纠纷发生后的资金确权效率——成熟的权责约定,有望让争议在数日内厘清,而非陷入长达数月的拉锯。(作者:消金界)
Fintecdaily.com认为,车抵贷助贷在监管收紧后承接消费类业务外溢,周期更长、抵押变现慢,风险暴露滞后于放量。保证金本为分层缓释工具,合作收缩时却成双方抢夺的核心筹码。代偿标准、账户共管与补足时限约定不清,易演变为单方划扣与截流指控并行。资金方先锁定保证金再对账,平台现金流承压,退出信号沿链条扩散。观察点在协议能否把触发口径与扣划权限写死,以及存量结清阶段风险最终落在谁的表内。
[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]