3折!中国私募之王太盟抄底许家印
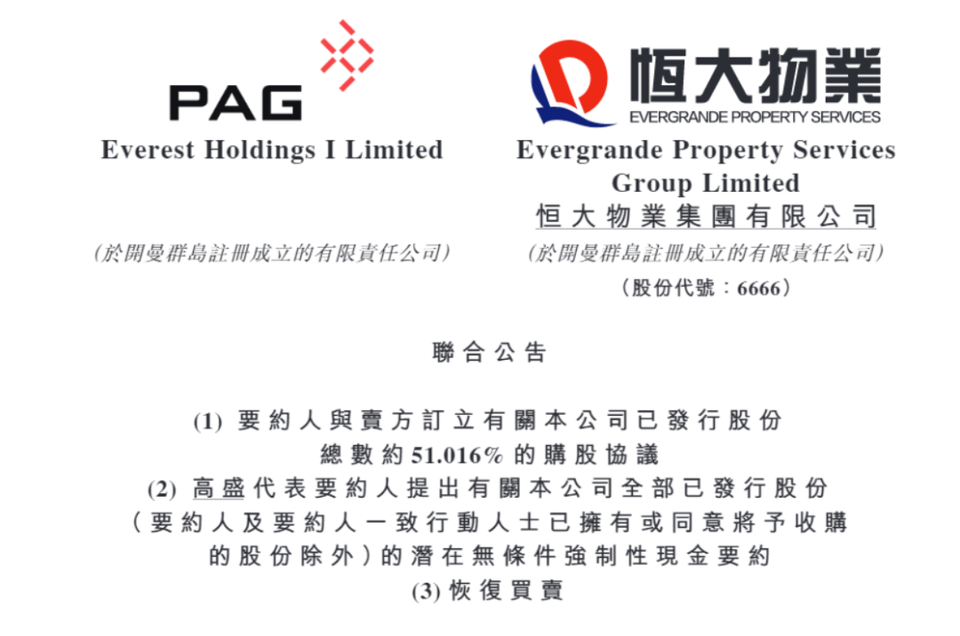
10月30日,恒大物业公告,太盟投资正式签署交易文件,以40.26亿港元收购55.15亿股(占比51.016%),成为新的控股股东。中国恒大就此退出持股。从王健林的万达商管,到许家印的恒大物业,太盟的路径很清晰:不在行业上行期凑热闹,只在最坏的时点,用最便宜的价格,拿走最值钱的资产。
这笔交易最值得不良资产行业琢磨的地方,不在于“太盟又抄底了”,而在于一个更底层的定价问题:当一家母体已经崩塌、关联方风险缠身的物管公司,剥离掉历史包袱之后,剩下的现金流,到底值多少钱?
恒大物业的“干净”,是相对的
恒大物业2026年中报的数据确实不差:营收69.43亿元,同比增长4.45%;归母净利润5.17亿元,同比增长9.48%;在管面积6.03亿平方米,稳居行业前三;第三方收入占比接近100%,对母公司的依赖已经基本切断;可用资金42.44亿元。物管业务收入稳定、资本开支小,是典型的现金奶牛。
但“干净”是相对的。134亿元存款事件的余波仍未完全平息,关联方应收款20.89亿元已全额计提减值,全集团减值拨备达32.44亿元。这些历史遗留问题,不会因为换了控股股东就自动消失。太盟买的不是一家“完美公司”,而是一家资产端足够优质、风险端已经充分暴露、价格端打了足够折扣的公司。
按行业6至8倍市盈率测算,51%股权对应估值大致在30至40亿港元;若按当前市值折算,这一比例股权对价约66亿港元。40.26亿的成交价,落在估值区间的下限附近。这中间的价差,就是太盟为“风险定价能力”支付的对价——它比市场更敢接,是因为它比市场更会算。
太盟的算盘:物管是入口,商管才是终局
如果只看这笔交易本身,太盟是在做一笔便宜的财务投资。但把太盟已经掌控的万达商管拉进来,逻辑就完全不同了。
万达商管是商业运营平台,恒大物业是社区物管平台。两者打通之后,形成的是“商管+物管”的闭环——从商业综合体的运营,到周边社区的服务,太盟可以覆盖不动产全生命周期的运营环节。这个模式的对标对象是华润万象生活,但太盟手里没有华润的国资背景和住宅开发体系,它有的是私募机构的资本运作能力和单伟建式的定价纪律。
更重要的是,太盟正在推进港股上市。一个拥有6亿平方米在管面积、稳定现金流、已经完成风险切割的物管平台,对于上市叙事来说,是一枚分量足够的筹码。40亿买来的不是一个终点资产,而是一张通往下一轮资本运作的入场券。
对不良资产行业的一个提醒
这笔交易对AMC和不良资产投资人的启示,不在于“要不要跟着太盟买物业”,而在于困境资产的定价逻辑正在从“抵押物思维”转向“现金流思维”。
传统不良资产处置的核心锚点是抵押物——土地、房产、设备,能查封、能拍卖、能变现。但恒大物业这类资产,最值钱的部分不是它的办公楼或设备,而是6亿平方米在管面积背后的服务合同和现金流。这些现金流没有物理形态,无法通过法拍变现,只能通过股权交易来转移。谁能识别并定价这类“非抵押型现金流”,谁就能在下一轮不良资产供给中拿到先手。
2026年前三季度银行不良转让规模已经突破3400亿元,个人经营贷不良占比在抬升,供给端持续放量。但像恒大物业这样“资产干净、现金流稳定、价格打折”的标的,在市场上并不多见。太盟的出手说明了一件事:在别人还在算“资产打几折”的时候,真正的猎手已经在算“现金流能撑几年”了。(作者:不良资产行业观研)
Fintecdaily.com认为,母体崩塌后物管现金流被重新定价,成交落在估值下限,体现的是风险充分暴露后的折让,而非单纯抄底叙事。第三方收入占比接近百分百,关联风险已计提,买的是可计算的经营现金流。商管与物管拼接后,入口变成全生命周期运营平台,资本运作空间大于单笔财务投资。非抵押型服务合同无法法拍变现,只能走股权交易,这对不良资产定价提出新要求。银行不良供给放量,真正稀缺的是干净现金流标的。私募机构优势在于敢接并会算,国资路径不同,纪律与退出节奏决定回报。观察点在整合后利润稳定性、港股上市推进,以及历史遗留事项是否继续消耗现金。


[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]