OPay尼日利亚「自营贷款」余额3.25亿美元,印尼却是纯助贷?
出海非洲放贷,一定需要了解的公司,除了之前我们聊过的——
还有一家就是——Opay。
刚好最近Opay在美股递交招股书,其实网络上关于该公司的文章已经很多。
本文主要围绕其信贷业务模式、背后的非洲信贷市场,以及在非洲放贷的难点来展开。
首先,OPay并不是一家“非洲本土公司”,而是一家中国团队主导、开曼注册、总部设在新加坡的跨境金融科技集团。
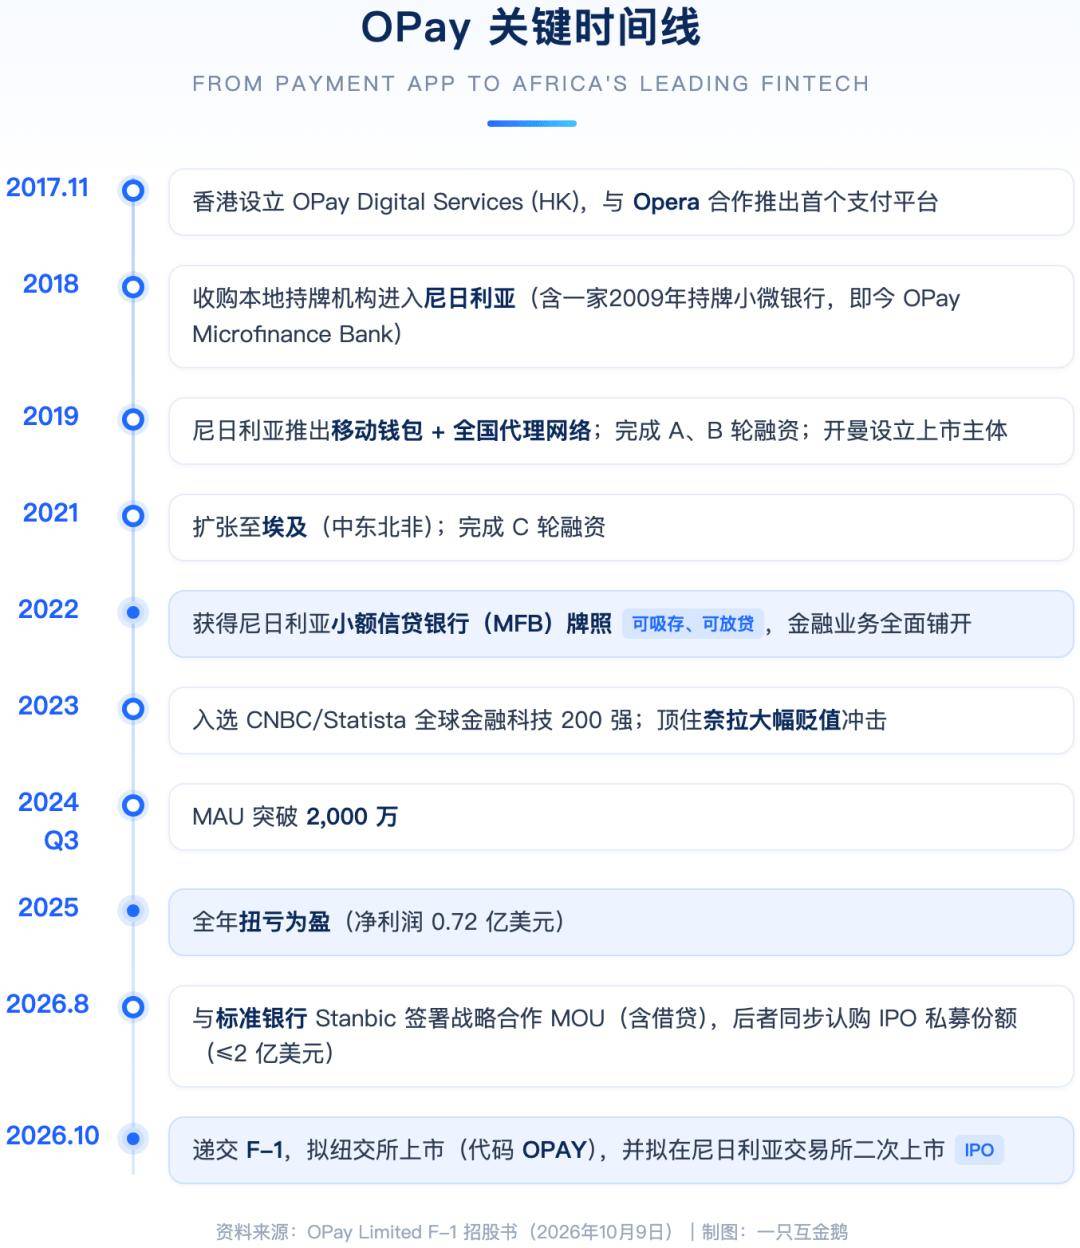
其招股书披露了几个关键时间节点:
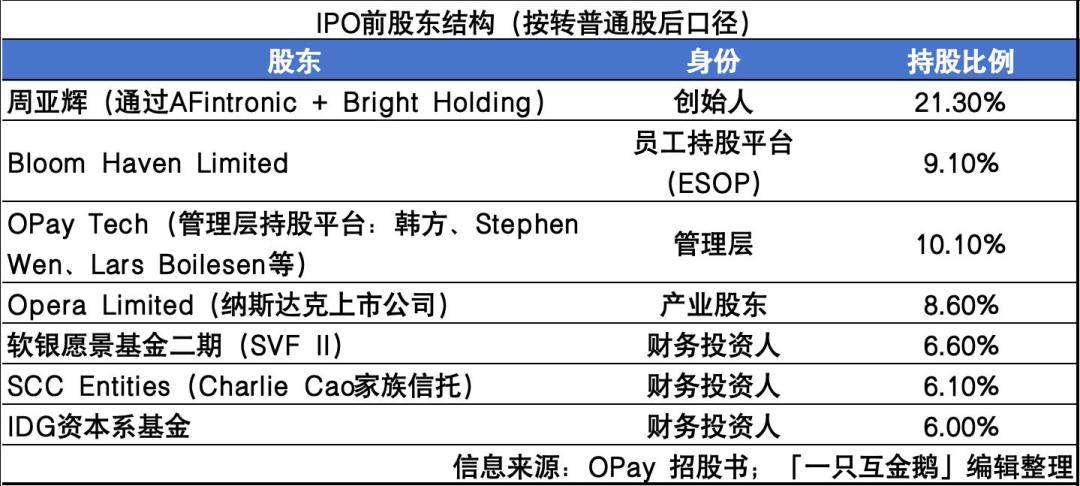
招股书特别说明:
周亚辉是OPay创始人、现任非执行董事长,同时也是Opera Limited(纳斯达克:OPRA)董事长、昆仑万维(深交所:300418)创始人,清华机械工程学士、光学工程硕士。
注:昆仑万维是周亚辉创办、2015年创业板上市的全球化AI科技公司,如今主打"天工"大模型及AI视频/音乐/游戏/社交等AIGC应用,并控股纳斯达克上市的浏览器公司Opera,海外收入占比约九成。
2016年,昆仑万维联合财团收购了挪威浏览器公司Opera,此后Opera在浏览器之外孵化了多个泛金融业务。
OPay的支付业务最初就是2017年"与Opera合作"起步的。此后OPay独立融资发展成今天的形态,但股权和人事上仍能看到“昆仑—Opera—OPay”这条线。
从前面的表格流程不难发现,OPay的很多个关键节点都落在尼日利亚这个国家——
- 2018年通过收购进场;
- 2019年做钱包和代理网络;
- 2022年拿下小额信贷银行牌照。
和之前我们聊的PalmPay 一样,尼日利亚是OPay开展业务的主要国家。
为什么会在尼日利亚大力发展金融业务?
这或许也是当地的市场环境决定的。
据其招股书引述的行业数据显示:
据其招股书引述的行业数据显示,尼日利亚做金融业务有几个先天的条件:
第一,大市场+年轻+移动渗透。
2025 年尼日利亚人口约 2.38 亿,15-65 岁中 60% 在 35 岁以下;互联网渗透率 44%,但 84.9% 通过手机上网。
第二,正规金融覆盖严重不足。
正式金融覆盖的成人比例从2020 年 56% 升到 2023 年 64%,但仍有约 36%(约 4,000 万人)在金融体系外,另有26% 服务不足。
第三,支付和信贷结构性错配——这是 OPay 最看重的机会。
借记卡渗透率约42%(全球 60%),信用卡仅约 2.0%(全球 28.2%)——14 倍差距,正是钱包平台用支付数据做信贷的天然入口。
第四,MSME 缺口极大。
注:MSME = Micro, Small and Medium Enterprises,即微型企业、小型企业、中型企业合称(也就是国内的“中小微企业”或“中小商户”)。
4,270 万家 MSME 贡献 48% GDP 和 84% 就业,但89% 非正式经营——只有 11% 用银行存款、12% 能拿到银行贷款、超 50% 仍主要用现金;叠加商业银行网点密度 4.3/10 万成人(全球 12.6),不到均值 1/3。
这几条加在一起,也就为“钱包+代理+支付数据→自营消金”的模式提供了基础:用户大、缺口明显、数字化底座够用、监管鼓励金融普惠。
这几年,除了OPay、PalmPay ,还有很多其他的中资也有在该国布局现金贷业务,比如之前聊嘉银科技的时候,也有提及他们曾布局尼日利亚,另有海外信贷人士告诉「一只互金鹅」,一家叫国内做移动广告的公司这几年在尼日利亚的信贷业务存在感也较强(回头我们再细聊这家)。
说回到OPay,总结其业务路径就是——
先用钱包+代理网络+收单积累国民级流量,再用储蓄存款沉淀资金,最后用信贷完成变现。
“支付起家—场景—信贷”的故事其实在国内并不新鲜。
后面我们也会提到,OPay的信贷业务大力发展,带来的收入占比已经超过支付本身。
01 “放贷”已成第一大收入来源
据招股书,OPay 有三大业务线:
(1)消费者服务:钱包(充值、转账)、无现金支付("Pay with OPay")、水电账单缴费、小程序商店(OPay Marketplace)、储蓄产品(OWealth活期、SafeBox、定期存款、目标储蓄、消费自动存)。
(2)商户服务:移动App收单、POS终端(2025年活跃约40万台,2026年6月约80万台)、"Pay with OPay"线上收单、商户经营工具与API集成。
(3)信贷服务:个人贷款、商户贷款、BNPL(后文详述)。
再看其业绩:
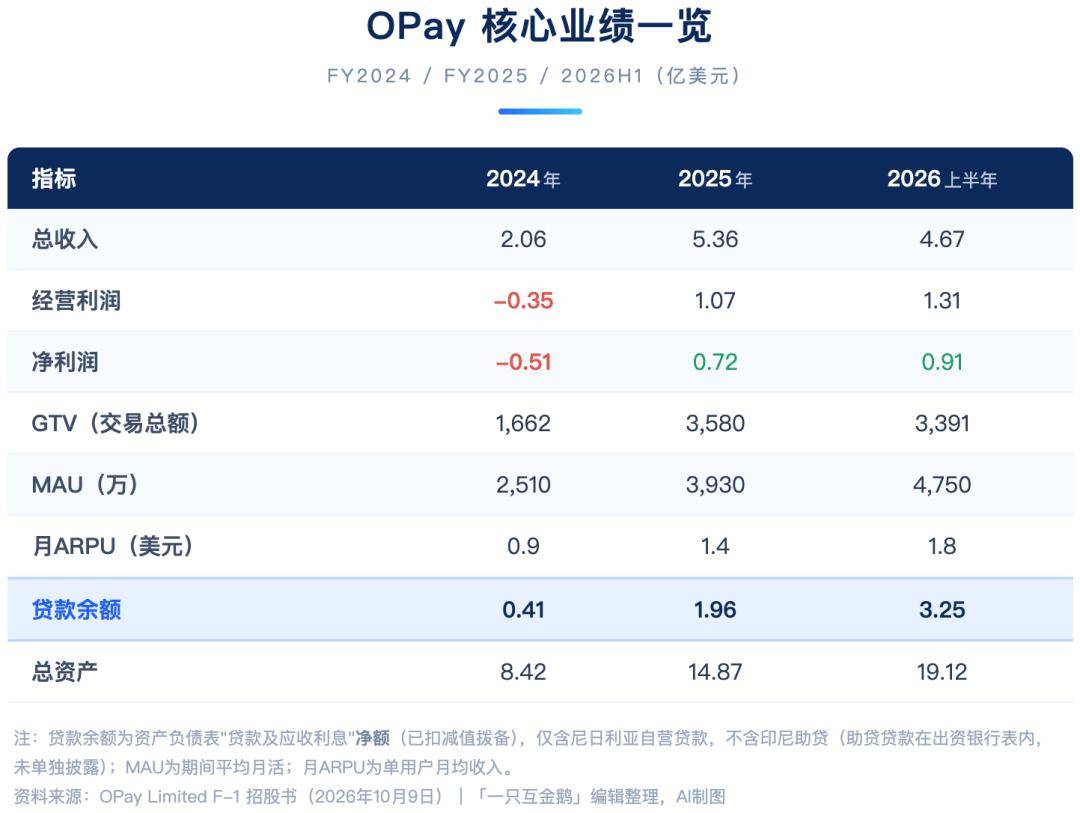
营收一年增长 160%(2.06 → 5.36 亿美元)!
净利润扭亏为盈(−0.51 → 0.72 亿美元);
2026 年上半年收入 4.67 亿美元、净利 0.91 亿美元,半年利润已超 2025 全年。
财报还有提及,截至2026年6月末的过去12个月:处理交易901亿笔、GTV 5,580亿美元;
2026年7月末,MAU达5,010万、DAU 2,680万,DAU/MAU高达54%。
按Frost & Sullivan口径,
OPay是2026年上半年非洲与中东MAU第一大金融类App(市占9.9%),尼日利亚DAU第二大App。
如果拆开看其收入结构,会发现,信贷收入已经反超支付,成为第一大收入来源:
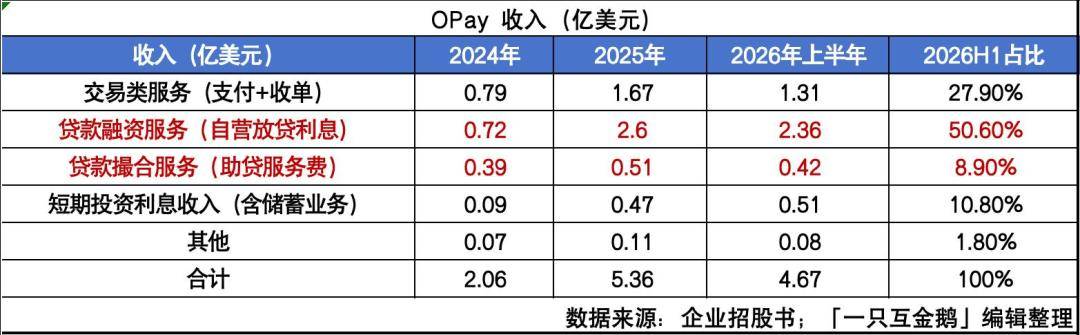
简单总结,OPay的信贷相关收入(自营+撮合)合计:
2024年1.11亿(占54%)→ 2025年3.11亿(占58%)→ 2026年上半年2.78亿(占59.5%)。
这家被外界称之为“非洲支付宝”的公司,从收入结构上已经是一家放贷公司了。
这对中资互金出海,尤其是出海到非洲放贷而言,是最值得关注的部分。
02 尼日利亚自营放贷 + 印尼纯助贷
在不同的国家,OPay开展贷款业务的模式不同。
一、尼日利亚:自营放贷为主
牌照与主体:
通过全资子公司OPay Microfinance Bank Limited(持有CBN小额信贷银行牌照)开展。
2018年收购本地持牌机构,2022年完成牌照落地。
MFB牌照在尼日利亚属于"其他金融机构"序列,可以吸收公众存款、发放贷款,受CBN《2012年小额金融银行监管指引》约束,存款需投保NDIC(尼日利亚存款保险公司)。
商业模式:贷款由MFB自己出资、持有在资产负债表内、自担信用风险,收入是利息(实际利率法按期限摊)+ 逾期罚金,报表上记为"Loan financing services"。
资金来源:
和国内的银行一样,自营放贷的资金主要来自自有资产负债表,即股东投入资本+持牌吸收的存款。
在当地的储蓄产品(OWealth活期、SafeBox、定期、目标储蓄、消费自动存)全部由OPay Microfinance Bank作为存款机构自己承接——客户资金直接进自家MFB表内,而非托管在合作银行;全部计息、由NDIC承保。
招股书有直接披露:
储蓄业务"将高频支付用户转化为长期储蓄用户,深化粘性,并支撑起一个服务于信贷业务的稳定资金池"。
产品结构:
(1)个人贷款(现金贷):
- 平均期限约100天,等额本金+费用分期偿还;
- 日利率定价,按借款人风险分层浮动;
- 另有7天、15天的超短周期产品。
- 获客入口有三个App:OPay主App、OKash、EaseMoni。
- 利率为固定利率/固定费用制,非浮动。
招股书原文:
Self-operated model in Nigeria. Lending is conducted through our licensed microfinance banking subsidiary, where loans are originated and held on balance sheet, with corresponding credit risk, income, and provisioning recognized in our consolidated financial statements. Under the self-operated model, loans are typically issued for an average tenor of around 100 days, repaid in equal principal-and-fee installments. The relevant daily interest rates are determined based on borrower profile and risk segment. Our proprietary credit models are used to support key credit decisions across the loan lifecycle, including borrower eligibility screening, credit underwriting, risk-based pricing and post-disbursement monitoring. In addition to OPay app, borrowers can also access our loans through OKash app and EaseMoni app.
(2)商户贷(Merchant Loans):
新产品,用商户收单/钱包交易数据预筛白名单,辅以线下尽调。
典型结构为15天分期,支持按周/双周/月还款,额度更高、利率更低、期限更长,且到期自动从商户OPay钱包扣款。
2026年上半年放款0.99亿美元、2万笔、贡献收入880万美元。
(3)BNPL业务:
2025年9月上线,嵌在钱包内,两周账单周期+1周还款窗口,目前免息、只收小额服务费。2026年上半年交易额500万美元、1,340万笔。
风控:
放款效率:
1分钟内完成申请到放款的比例从2025年Q1的38%提升到2026年Q2的80%,平均时长从17分钟降到8分钟。
风险指标:
招股书披露,OPay 自营贷款将借款人按内部风险从低到高分为 A–E 五档。
并且披露了NPL(90 天以上逾期/总贷款)口径为:
2024 年末 4.6% → 2025 年中 4.8% → 2025 年末 5.2% → 2026 年中 4.3%。
其中2025Q4–2026Q1 走高,公司在招股书中坦承是——“刻意、临时地扩大风险偏好,对部分借款人加大额度、拉长期限以冲量”。
不过,进入 2026H1 后公司收紧消费贷审批、同时向低风险商户贷倾斜,NPL 重新压回 4.3%。
经过一轮“冲量—风险抬头—回调”的完整周期,风控似乎经过了实战考验。
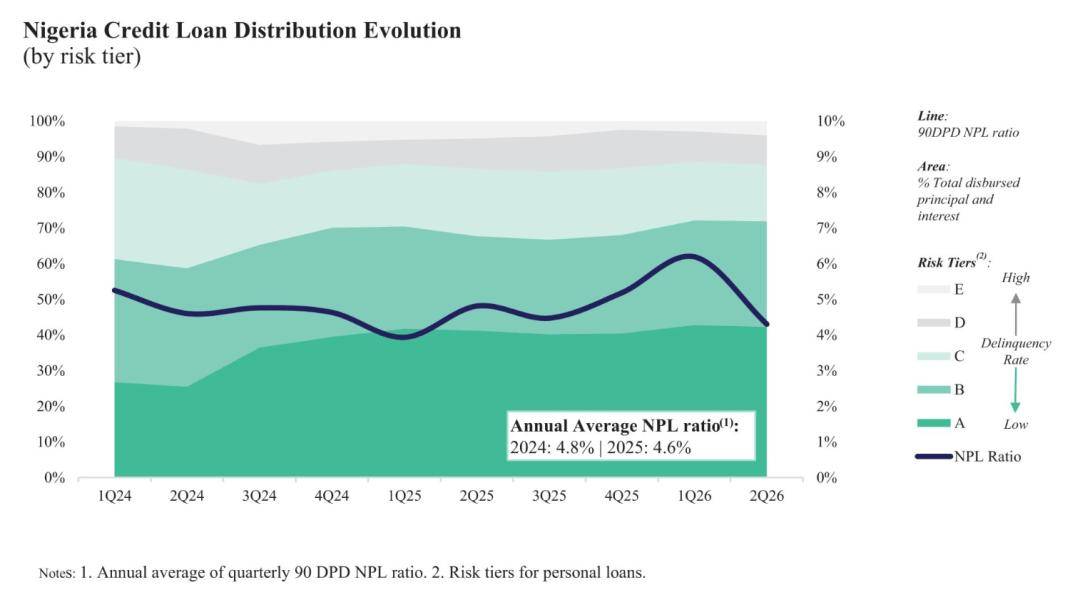
如图:2026年上半年通过收紧消费贷风险偏好+向低风险的商户贷倾斜,把NPL压回4.3%。
此外,借款人渗透率逻辑——
月借款用户/月钱包MAU从2024年1月的1.7%提升到2026年6月的6.8%——这是典型的“支付用户转化信贷用户”漏斗,对照国内头部钱包/场景平台的转化水平,仍有翻倍以上空间。
此处就是其信贷故事的核心想象空间。
在尼日利亚信贷市场地位:
按Frost & Sullivan数据:
2025年OPay占尼日利亚数字贷款放款额的约57.4%;
OKash是2026年上半年尼日利亚第一大数字借贷App,活跃用户是第二至四名竞品的1.6–6.6倍。
二、印度尼西亚:助贷为主
在尼日利亚,OPay是"自营消金"模式,而在印尼则是轻资本助贷——公司不出钱、不上资产负债表、不承担信用风险。
具体看业务角色:
(1) 参与方与牌照
印尼业务通过PT Kredit Utama Fintech Indonesia(KUFI)开展,持有印尼金融服务管理局(OJK)监管下的LPBBTI牌照(Technology-Based Joint Funding Services,依据POJK 40/2024号条例)。架构是典型的三方关系:
架构层面,因为印尼对外资持股金融科技/数字借贷业务有限制,OPay不直接持有KUFI股权,而是通过“协议控制(VIE)”并表——六件套齐全:股东贷款协议、股权质押协议、独家购股权协议、收益转让协议、不可撤销授权书、赔偿协议。
客户入口是本地App:RupiahCepat。
端到端业务流程:
KUFI承担除资金与终审之外的全部信贷作业环节,形成"平台作业、银行决策"的分工:
获客与导流——通过电信运营商合作(如话费数据)、大型数字平台合作等渠道触达用户;
进件与初审——用户通过RupiahCepat提交申请,KUFI做反欺诈初筛、资料审核、用户核验;
数据风控分析——调用平台交易、行为、第三方等数据,向Lenders输出预筛结果、风险分层、欺诈标记、指导性定价/额度;
Lenders终审与放款——Lenders按自有授信政策和监管要求做最终决策、决定利率/额度/期限,并拨付资金;
签约——KUFI凭Lenders的授权委托书(power of attorney),以Lenders名义与借款人签订贷款合同(这是LPBBTI结构允许的"代签"安排);
贷后管理——KUFI负责还款提醒、催收、账户管理等贷后服务。
风险归属与责任边界:
信用风险由Lenders承担——LPBBTI规则下,KUFI不承担被撮合贷款的信用风险,无偿还本息义务,且被监管明确禁止提供任何担保;
风险缓释靠信用保险——由OJK持牌的信用保险公司承保,Lenders是被保险人和受益人。保费向借款人收取,KUFI通过“托管账户(escrow)”代收代付给保险公司,保费不计入KUFI收入;
过错责任例外——"不兜底"不等于"零责任"。如果损失是因为KUFI核验不当、过失/重大过失评估、违反约定操作流程造成的,KUFI仍可能承担违约赔偿责任,但责任上限止于合同违约,不延伸至代偿贷款本息或提供担保。
(2)产品与利率
被撮合的贷款一般为固定利率(非浮动)、期限偏短,具体利率、期限、还款计划都写在Lenders与借款人签订的单个贷款合同里;KUFI只参与撮合与服务,不参与定价决定。
(3)收入确认(净额法):
KUFI收取助贷服务费,按向借款人收取的总金额(贷款利息+信用保险费+服务费)扣除应付给资金方的利息和代其支付的保险费后的净额确认;其中再拆两项:
匹配服务费——资金方放款到账时一次性确认;
贷后服务费——在服务期内按时间摊销。
(4)规模:
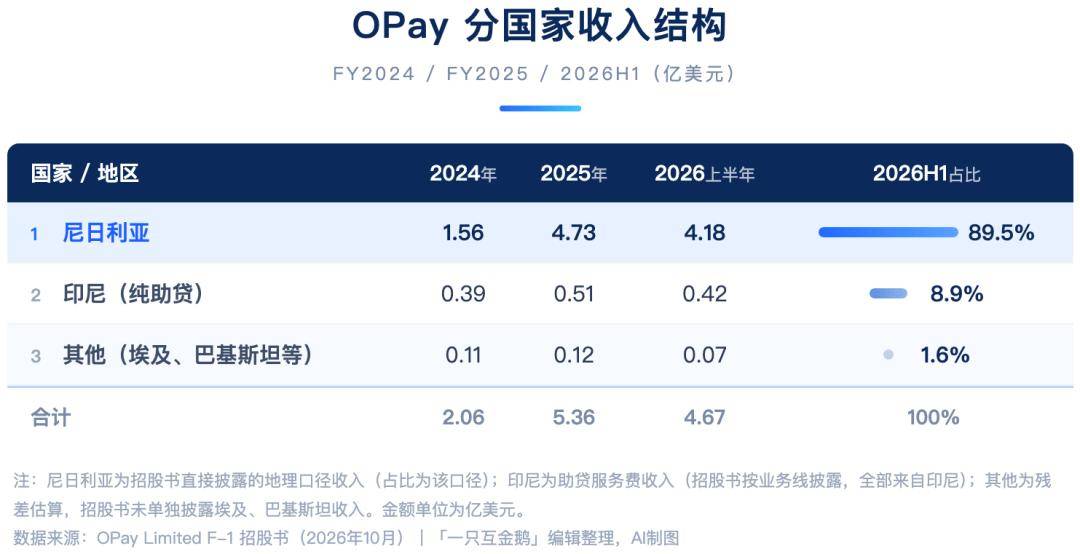
助贷收入绝对值仍在增长,但相对占比逐年下降——核心原因是尼日利亚自营放贷的爆发式增长(自营放贷利息从0.72亿涨到2.60亿),把印尼助贷的相对权重压了下去。
三、埃及和巴基斯坦目前没有信贷业务。
埃及:
目前只做商户收单,与本地金融机构合作,“正在探索更多牌照”。
巴基斯坦:
经收购Finja切入,持股99.99%,目前做收单+钱包。
与标准银行的MOU(含借贷合作)是未来向其他非洲市场输出信贷能力的伏笔。
03 在非洲做金融的难点与OPay的风险点
前文复盘了其业务,及业绩,看到了光鲜的点,其实背后也隐藏着不少困难和风险。
在OPay的招股书中,其实也有细述其在非洲,尤其是在尼日利亚开展金融业务的难点,大致可以分为5点,这些风险点,也是中资互金出海非洲放贷需要警惕的点:
(1)牌照约束严、且是"一事一牌"。
MFB牌照业务范围受CBN《2012指引》严格限定,超范围经营可被吊销牌照;
存款必须投保NDIC;
须维持存款负债至少20%的流动资产(含尼日利亚国债);
最低资本要求分级设定(Tier 1为2亿奈拉)。支付侧又是另一套牌照体系(MMO、PSSP、PTSP、超级代理各有最低资本要求,MMO需20亿奈拉)。
OPay为此持有一整串牌照主体(OPay Microfinance Bank、OPay Digital Services、Soti Payment等)。做全牌照闭环的合规成本极高,这也是当地"银行系"和持牌 fintech 之间的天然壁垒。
(2)资本监管直接限制了放贷规模。
MFB适用最低10%的资本充足率(CAR),不达标会被限制放贷、限制分红、要求提交增资计划,甚至吊销牌照。
招股书罕见地承认:"我们现在满足资本充足率要求,但过去曾经不达标,未来也可能再次不达标。"
也就是说,放贷规模上升,资本补充压力也很大——这也是为什么IPO和标准银行战投如此关键。
(3)货币风险是悬顶之剑。
奈拉不可自由兑换、外汇交易受CBN管制。
2023年那轮奈拉大贬值OPay是亲历者(招股书称采取了有效应对措施)。
贬值→通胀→央行加息→借款人违约率上升、存款利率成本上升、美元报表缩水,一连串传导对"存款+放贷"双重杠杆的商业模式是系统性打击。
利润汇出境外还需办理e-CCI(电子资本输入证书)等全套文件。MFB分红还受BOFIA和CBN指引的多重前置条件限制。
(4)征信基础设施薄弱,但监管数据要求在收紧。
正式征信覆盖有限,还款能力评估只能靠钱包流水替代收入证明(招股书原话:尼日利亚非正式就业普遍,用钱包活动和交易历史而非正式收入证明评估还款能力)。
另一面,CBN持续加码数据与账户实名要求(2023年12月新规要求钱包账户绑定BVN/NIN),KYC成本上升。
这解释了为什么OPay把2000亿数据点的自建风控数据体系当作核心竞争力。
(5)宏观与地缘环境。
招股书用专门章节提示:
通胀、财政/货币政策变化、区域不稳定(埃及所在的东地中海/海湾局势)、电力与基础设施问题、依赖线下代理网络的运营风险。
此外还有老生常谈却真实的AML/CFT、制裁合规压力——在新兴市场做支付和信贷的“合规税”很重。
如果说,看OPay自身的经营风险点,则大概有6点:
(1)资产质量与拨备压力。
ECL拨备从2024年的0.25亿美元升至2025年的1.21亿美元,2026年仅上半年又计提1.18亿——半年计提量已接近去年全年,与放款量同步指数级放大。
招股书自认:信贷业务"仍处早期且高速增长,因vintage数据有限且仍在积累,定价与拨备的调整能力可能不足"。NPL的"主动波动"策略(Q4冲量放宽风险偏好)说明其在规模与质量之间走钢丝。
(2)流动性/期限错配风险。
资产端是平均100天的贷款,负债端是4,200万用户、户均23美元的随时可提取的活期储蓄。
招股书明确提示:若贷款与资金在期限、定价、信用表现上错配,或存款出现大额提取,将产生流动性压力。
此外9.79亿美元存款中相当部分投向AMC资管产品(底层为固收),而多数AMC协议含不可抗力免责条款——系统性流动性危机时多家AMC可同时援引免责延期兑付,而OPay对储蓄客户承诺的收益照付。
(3)单一市场集中度。
2026年上半年收入的89.5%、绝大部分贷款应收和现金都在尼日利亚。
尼日利亚的经济、汇率、监管任何一项出问题都是全局性冲击。埃及+巴基斯坦合计占比不到2%,短期内无对冲作用。
(4)印尼助贷模式的监管与VIE风险。
LPBBTI监管框架仍在演进(channeling安排、中介服务边界都可能收紧);KUFI是协议控制而非持股,存在中概股经典VIE风险。此外助贷收入依赖银行资金方的持续供给——贷款表现不佳或信用保险条款变化都可能让资金方收缩。
(5)融资与资本约束。
自营放贷烧的是资产负债表,招股书反复强调需要"多元且低成本的资本来源"。
截至2026年6月末账面股东赤字仍有6.82亿美元(历史优先股公允价值变动所致,扭亏后已收窄)。上市后的再融资能力决定信贷规模的天花板。
(6)竞争。
尼日利亚数字金融生态"大、快、卷":传统银行、数字银行、移动货币运营商、消费信贷平台都可以看作是其竞争对手。
OKash虽然当前断层领先(活跃用户为2–4名竞品的1.6–6.6倍),但招股书预期竞争将持续加剧。
04 结语
总之,OPay在美股递交招股书,也给对国内助贷/消金从业者带来一些信心和参考——
出海金融科技公司可以上市;
在国内验证过的两条路径——钱包引流+自营持牌放贷(尼日利亚)、流量+科技+银行出资+信用保险不兜底(印尼)确实是可以走通,甚至跑出规模的路径,尤其是在非洲和东南亚两个市场。
OPay在尼日利亚近一年放款15.6亿美元(截至2026年6月30日),占当地数字信贷半壁江山,印尼助贷收入保持增长。
而真正值得想象的是:IPO 募资落地、叠加标准银行拟以最高 2 亿美元认购普通股、并向 OPay 派驻一名非执行董事之后,这一'支付—存款—信贷'的模式是否还可以复制到埃及、巴基斯坦乃至更多非洲国家。(作者:一只互金鹅)
Fintecdaily.com认为,OPay信贷收入已超支付成为第一来源,尼日利亚自营MFB模式把支付数据直接变成表内资产,印尼则走纯助贷不兜底,两条路径都跑出规模。自营靠存款池支撑放贷,资本充足率与CAR约束直接卡死扩张天花板,IPO与战投补血是必选项。奈拉贬值、通胀加息对存款成本与违约率的传导是系统性风险,单一市场占比近九成放大冲击。NPL曾因冲量主动放宽后回落,说明规模与质量仍在走钢丝,早期vintage不足使拨备与定价调整能力存疑。期限错配与活期存款占比高,流动性压力真实存在。支付漏斗向信贷转化仍有空间,但复制到其他非洲市场仍受牌照、资本与外汇管制三重约束。对中资出海而言,持牌自营与助贷不兜底均可落地,资本与汇率才是真正的长期门槛。


[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]