小赢科技拟从美股退市
11月6日,小赢科技(NYSE:XYF)董事会收到一份“非约束性提案”:Mangrove Coast Investment 拟以每普通股1.005美元、每ADS 6.03美元现金,收购它尚未持有的全部流通股。
提案函由唐越签署,他同时是这家公司的董事长兼CEO。Mangrove 持有约93.45%的总投票权,报价比前一个交易日收盘价高28.3%。
即唐越个人持有的一家公司对其绝对控制美股上市公司小赢科技发起退市收购。
6-K 同日提交。小赢董事会把这件事交给独立董事组成的“特别委员会”评估,唐越回避一切相关讨论和表决。提案不构成有约束力的承诺,最终协议还没影。
Mangrove 是唐越一侧的持股平台,提案函由他以董事身份签字。工商登记显示,唐越在深圳市小赢科技有限责任公司持股42.98%,而他这一侧的 Mangrove 在这家上市公司握着九成三的投票权。两层结构叠起来,经济权益和投票权从来不是一回事。
唐越早年创办艺龙,2014年在深圳拉起小赢,2018年把公司送到纽交所。这一次,签字的是买方,坐在董事长席位上的也是买方,回避之后,谈判桌另一边只剩独立董事和少数股东。
报价不到每股净资产的两成
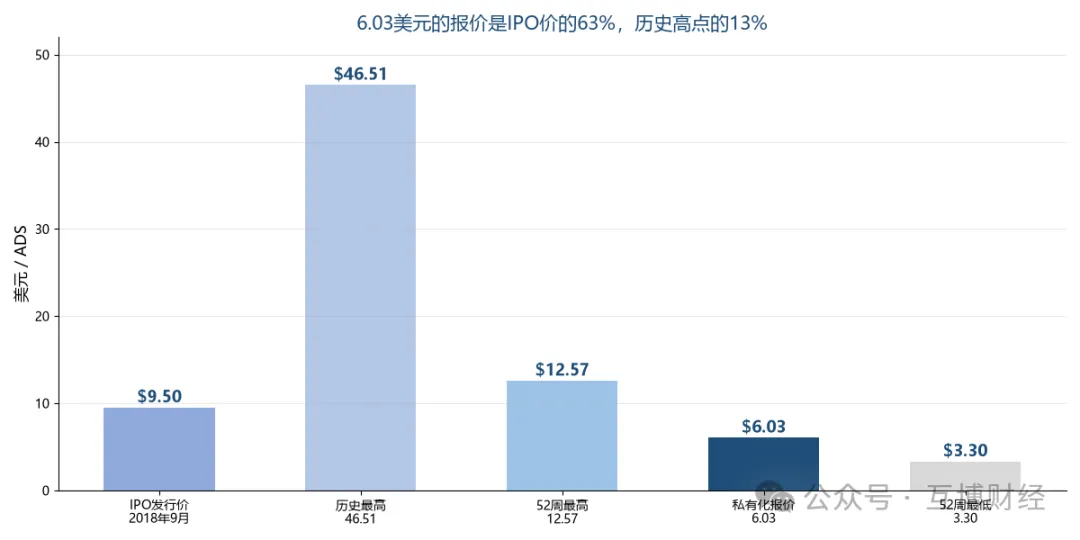
先看这个价落在什么位置:小赢2018年9月19日上市,发行价9.50美元,历史最高46.51美元。
更能说明问题的是净资产。二季度末股东权益77.55亿元,折11.43亿美元。按1份ADS代表6股折算,每份ADS对应的净资产约31美元。6.03美元只有账面净资产的19.5%。
换个算法更直接:按报价买下全部ADS,总代价2.23亿美元。同期小赢账上现金合计2.89亿美元。整家公司按报价算的总价,比它自己账上的现金还少6600万美元。
这个价也不是凭空报的,今年1月到8月14日小赢回购1249万美元的ADS,均价约4.75美元。回购价比私有化报价低两成多,同一批股票,公司自己先按低价收回了一批,再按6.03美元把剩下的买断。
账上的钱比市值还多,维持上市却要付年报、审计和投资者关系的成本。私有化之后这些都不用再付,公司也不用再按季解释逾期率为什么高。
在贷余额一年缩掉六成
私有化的时点,正压在业绩最难看的一季后面。二季度净收入9.936亿元,同比降56.3%。净利润4700万元,同比降91.1%。
规模缩得更快。二季度撮合和提供贷款116.28亿元,同比降70.2%。期末在贷余额249.69亿元,比去年同期的649.11亿元少61.5%。活跃借款人72.03万户。
资产质量还在高位。91到180天逾期率9.09%,31到60天逾期率1.73%。小赢自己在财报里写,若现行与新增监管要求按目前理解落地,经营结果可能受到重大不利影响。
收入结构也在挪。撮合服务费同比掉85.5%,担保收入翻了一倍多。平台从收撮合费转向自己兜风险,利润表上的科目换了位置,风险也从资方那头挪回了自己账上。
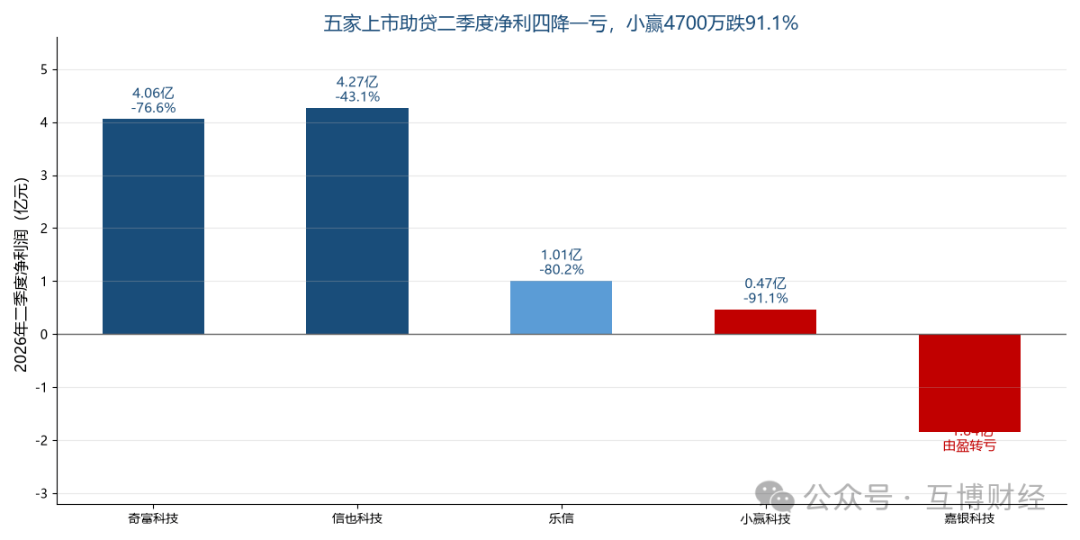
同行一起缩。二季度奇富净利4.06亿元,信也4.27亿元,乐信1.01亿元,嘉银由盈转亏1.84亿元,四家同比降幅都在四成以上。五家里小赢的净利只比嘉银高,跌幅在四家盈利公司里最大。
这五家同处一条产业链,资方、客群、定价和监管口径都差不多。一家缩表不稀奇,五家一起缩,说明旧模式确实到了尽头。博哥8月写过这家的收费和利润,那时净利刚跌完九成,这份提案是在同一个坑里递上来的。
把两份文件放在一起看,逻辑是通的,这笔账买方算得很清楚。二季度缩到在贷249.69亿元,逾期率还挂在9%以上,这个时候公司的价值主要靠现金和净资产撑着,业务本身已经给不出高估值。买方按净资产两折出价,等于说这块业务只值零头,剩下的全在资产负债表上。私有化之后,这部分净资产归买方独享,不用再分给流通股东。
Mangrove 到底持股多少,收购要给少数股东付多少现金,得等13D文件披露。唐越既是 Mangrove 的签字人,又是小赢的董事长兼CEO,特别委员会能谈的空间,从提案那一刻起就被框住了。
退市路径也摆在那儿,特别委员会评估,谈最终协议,股东大会表决,ADS“摘牌”。提案写明收购资金来自债务加股权,买方美国律师是 Hogan Lovells Cadwalader,并称已准备好在尽调同时推进最终协议。开曼公司的私有化,异议股东能走的路不多,真正能拦下交易的,只有股东大会的表决门槛。
从提案到签约还要过尽调、融资、估值三道关。买方说资金靠债务加股权,债务那头要看银行给不给额度,股权那头要看 Mangrove 愿不愿意把老股展期。
流通股东手里的选择只有两个,接受报价,或者在股东大会上投反对票。
小赢的流通盘本来就小,机构股东分散。任何一家大机构投反对票,都够把表决拖到第二次。
对买方来说,退市之后不必再披露季度逾期率,也不必再解释缩表什么时候到头。
助贷新规把综合融资成本压到24%以内之后,靠担保费和会员费拆分定价的空间没了,小赢这类对高息客群依赖重的平台,缩表是被动的。
博哥总结来说,退市通常意味着其对美股市值反应的现有价值不满意。而就在两年前的电话会,唐越还对外宣称,在国内上市意味着一种特殊的地位。而如今如果不能为其带来商务合作上和地方上的便利,那么这个特殊地位也就不复存在了。(作者:互博财经)
Fintecdaily.com认为,控股股东以净资产两成报价发起私有化,时点压在在贷缩六成、净利跌九成之后,业务估值已让位于现金与账面权益。报价低于账上现金,退市可省披露与合规成本,逾期与监管风险不再季度公开。担保收入上升、撮合费腰斩,风险从资方回流平台自身。特别委员会评估空间受投票权结构制约,少数股东选择有限。观察点在最终成交价是否上修、异议股东能否形成有效反对,以及退市后存量资产处置与资本腾挪节奏。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]