鹿优选“停摆”,客户还款陷入真空期?
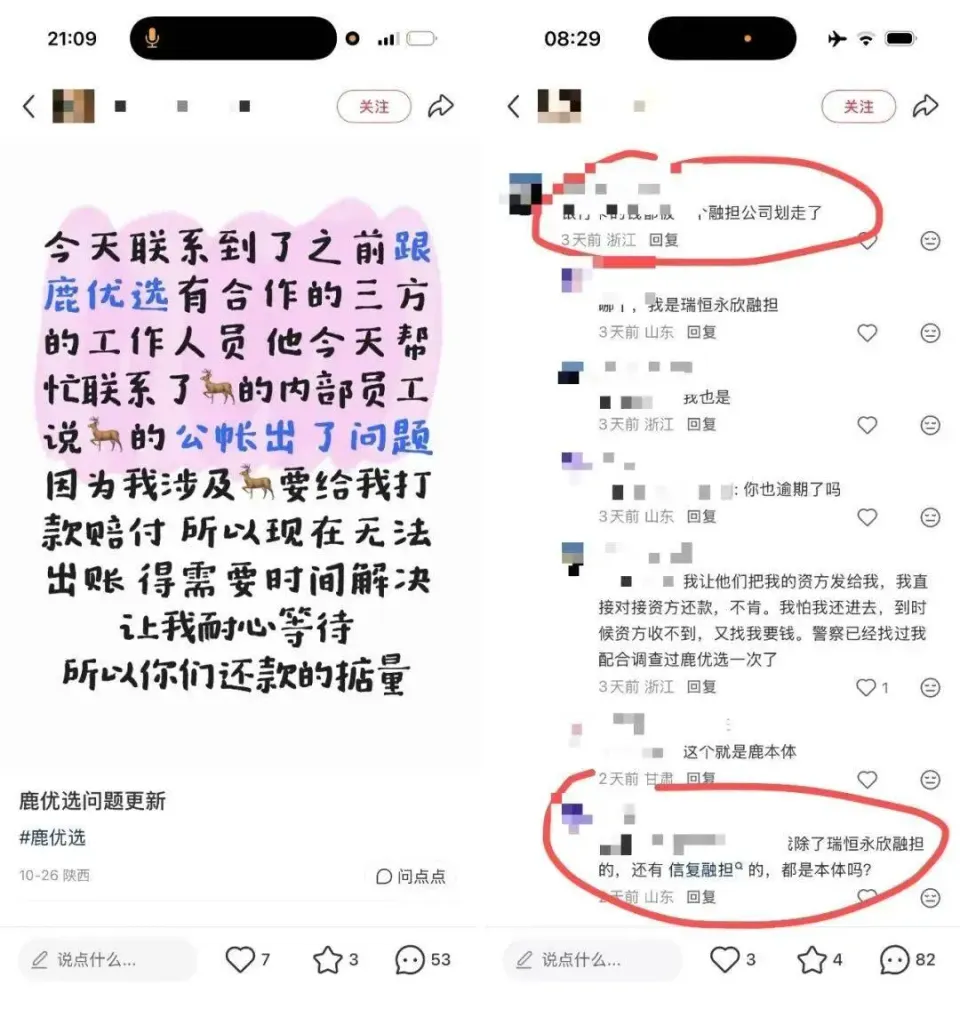
今年年初,「一只互金鹅」发过一篇的文章,提及这家老牌助贷平台业务停摆后,和员工、合作方的官司不断。
目前这些纠纷仍未定论,反而新增了度小满以合同纠纷为由对其提起的诉讼。
助贷后半场,曾经好如蜜糖的合作方,正在批量对簿公堂。
也是大约从这个时候开始,“如何应对合作平台突然停摆”,成了资金方和其他第三方合作方绕不开的话题。
近期,随着相关部门加大对暴力催收、套路贷等违法活动的打击力度,又一家知名度不低的平台传出被带走调查。
「一只互金鹅」尚不清楚出事的原因是:商城套现、黄金分期,还是催收不合规……截至目前无任何官方通告出来。
平台停摆,看似只是一家公司出了事,背后却关联着千千万万借款人的还款,以及体量以亿计的在贷资金。
这些钱能否顺利还上、最终进了谁的账户,是整个行业都值得警惕的问题。
01 助贷停摆,客户还款疑问多
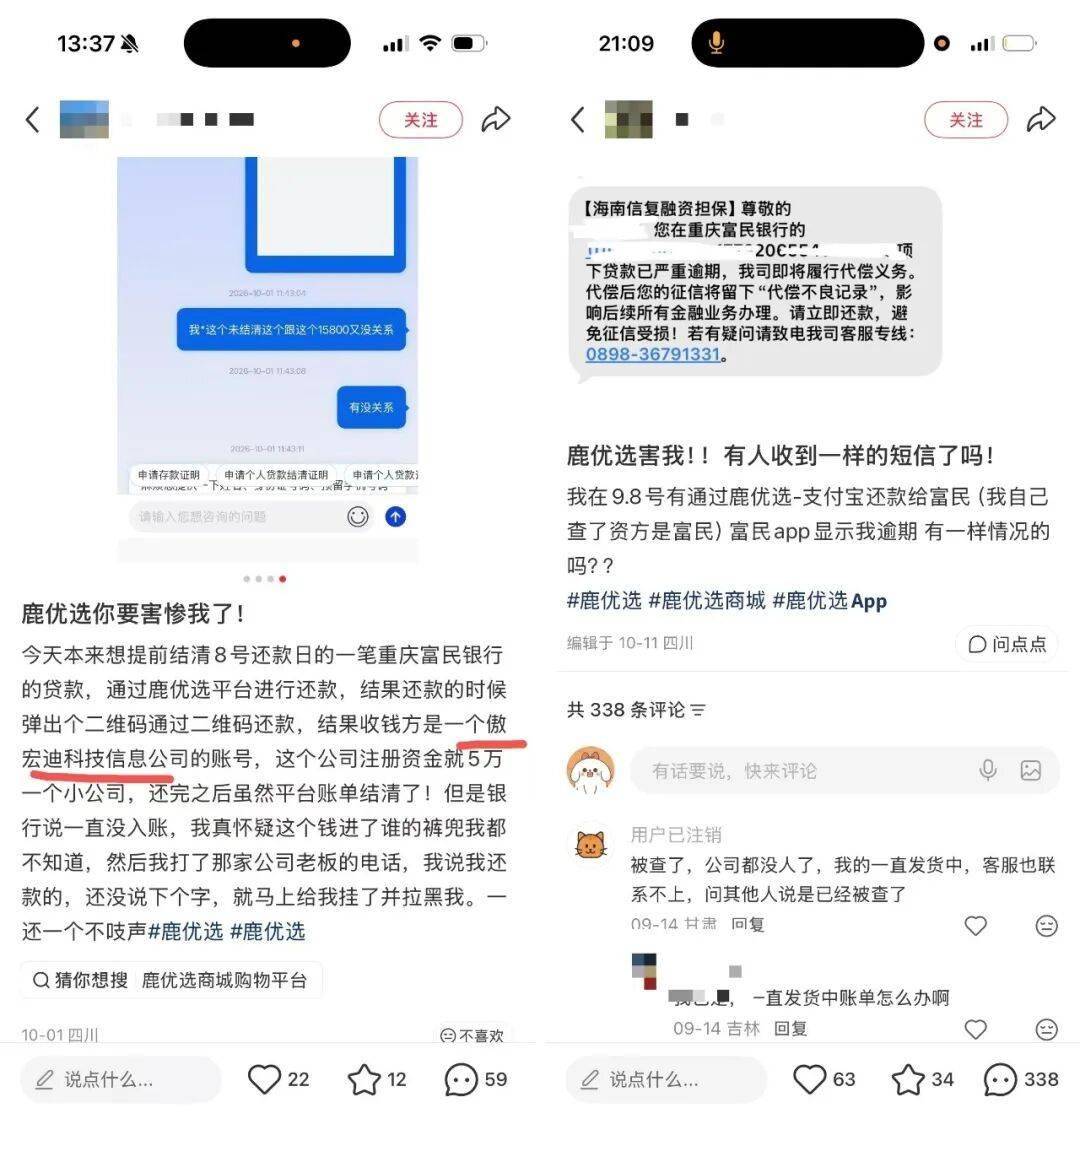
从社交平台上的用户发帖来看,这家知名平台“停摆”大约发生在9月。
平台“停摆”后,很多用户的还款出现了问题。
从这些帖子来看,用户遇到的问题集中在三类:
一、还款不销账;
按平台指引还了款,平台账单显示“已结清”,放款银行却显示是逾期,征信出现了负面信号;
二、还款去向不明;
有用户通过平台页面弹出的二维码还款,事后发现收款方是一家注册资本仅几万元的信息科技公司,账单虽然结清了,钱却始终没有进到银行的账上;
三、官方渠道“失联”。
钱该还给谁、还能不能还,没有任何官方说法。
这几个问题集中来看,都可以概括为——
“助贷平台停摆后的真空期里,客户的还款,正在流入一个无人认领的灰色地带。”
此前,「一只互金鹅」在这篇文章提及过,现金贷的还款,主流方式是系统代扣——还款日一到,直接从客户绑定的银行卡里扣款,很多客户对此无感。
理想状态下:平台在还款日前通知资金方“哪笔借款到期”,由资金方向支付公司发起代扣指令,经银联/网联到达发卡行,扣下的钱直接进入资金方账户,平台只负责同步结果、更新账单。
但行业的真实情况可能是——代扣指令的发起权,取决于谁和支付公司签了商户协议,过去助贷平台更加强势的时候,大量助贷平台本身就是支付公司的签约商户,代扣指令由平台代发,客户还款先进平台账户,再由平台清分给各资金方。这里就是容易产生“资金池”温床的节点。不再赘述。
所以,问题来了。
助贷平台停摆,客户两条还款的路径都被切断了。
(1)代扣断了;
代扣指令由平台的系统发起,平台停摆,没有扣款指令;就算资金方想自己扣,扣款通道也在平台一侧——而且账户状态也断了更新。
借据虽然在资方系统里,但客户有没有在平台侧还款、结清、展期,融担有没有代偿,这些动态需要平台传送,账面才会更新。
平台一停摆,回传就断了,资方手里的账,停留在停摆那一刻。按这个账贸然扣款,可能把已经还过钱的人再扣一遍。
于是还款日照常到来,扣不到客户的款,资方系统里只能记客户逾期。
主动还款似乎也不可靠。
(2)主动还款,同样充满不确定性。
平台停摆后,APP仍然可以打开,还款入口仍然存在。
问题出在支付环节:点击还款后,页面调起的收款方究竟是谁,无人知晓。
就像前面用户截图显示的——用户付款后发现,收款方是一家注册资本仅几万元的「傲宏迪信息科技公司」,而非此前的合作支付机构——这个细节,给停摆事件本身又添了一层“诡异”。
这个收款方,是平台停摆前的配置,还是趁系统失守切进来的入口,互金从业者都难以判断,更别提普通的借款用户了。
是不是黑灰产在中间截流,也很难说。
02 资金方应该重视的点
按常理,此时资金方应该快速将客户还款以及后期的运营全盘掌握在自己手上:
首先,如果是平台代扣的,应该把代扣切到自己名下,由资金方直接发起扣款指令;
另一方面,主动告知逾期客户,还款方式已变,应直接还至银行、消费金融公司的官方账户,绕开平台。
不过,现实操作似乎也有一些问题——
如果当时的代扣协议,是客户在助贷平台App里一键签的、签约方是平台,那么资金方自己并没有直接扣款的授权——资金方要切代扣,需要重新获取客户授权;同时,资金方还得具备代收业务资质、开通自己的商户通道。这些都需要时间。
引导客户直接还款似乎是最快捷的方法,但如何通知客户,以及如何让客户相信,是两件更麻烦的事。
如前所述,客户借款全程是在助贷平台完成,放款机构只存在于借款合同和征信报告里,很多客户不会留意这些细节。
一个陌生的机构发来短信或者打电话,说要更换还款方式,这似乎更像是诈骗短信,稍微有些防备心理的客户都不会信。
写到这里,突然感觉近来市场上在热议的“电子签章改造”一事,和这些事也有关系。
据公开信息,工信部今年4月下发了电子认证业务规则的相关通知,划了几条红线:身份核验必须由CA机构“直验”、签署必须“直签”、全程留存意愿记录,整改大限在10月30日。
过去的助贷签约链路里,身份核验被层层委托——CA委托签章机构,签章机构委托放款机构,放款机构再委托进件的平台。最后真正核验客户的,可能只是平台页面里一次“静默”完成的人脸。很多客户从头到尾不知道自己签的是哪家机构的借款合同。
这就是前文提到的“客户不认识资金方”。
不过也有从业者觉得,这次签章改造对资金方来说,还有一层更实际的意义:司法实践里,已经有机构因为拿不出电子签名验证报告、人脸核验记录,在借款纠纷里整案败诉。
而签约环节的证据,过去大多存在平台一侧——助贷平台合作方一旦停摆,债权主张可能连证据都难调取。
再回到本文开头——停摆后,客户的还款,正在流入一个无人认领的灰色地带。
要避免这种局面,只能靠资金方自己。
眼下,互金行业正在进入重塑的关键节点。很多环节,很多流程都和过去的时代不同。合规是最基础的前提。
改造的成本确实巨大。
还是那句话,监管一直是希望金融机构做好自营。
如果金融机构做好了自营,将还款、数据、触达全握在自己手上,‘合作方停摆’这种风险,天然就不存在了。
所以最后想说的是:中小助贷平台停摆已成现实,或许未来还会有。
助贷背后存在大量的在贷客户,除了督促他们还款,资金方还应该做好这些老客户运营。从他们身上切入自营,或许也是挽救损失的一种方式。
不过,眼下还有一个更尴尬的事:其实某些资金方自己也处在经营调整(甚至被其他银行接手)的风声里。
正常来说,平台停摆,客户至少还知道贷款背后有金融机构;
要是连资金方都自身难保——这笔账,最后又该找谁?(作者:一只互金鹅)
Fintecdaily.com认为,平台停摆后还款路径同时断裂,代扣断更、主动还款收款方不明,资金流入无人认领区间,是当前助贷合作最直接的风险暴露。客户只认平台不认资金方,通知更换还款方式易被当作诈骗,切回自有代扣又需重新授权与通道资质。电子签章改造倒逼身份核验与意愿留存回归直签,证据链留在资金方一侧才有主张基础。中小平台出清已成常态,资金方若不掌握还款、数据与触达,合作方一倒损失与征信争议同步放大。观察点在存量客户能否转化为自营、代偿与清分机制是否提前嵌入合同。


[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]