碰瓷陆金所、存续十多年,鲸鱼宝爆雷背后藏着多少套路?
又一家蛰伏多年的存量网贷平台彻底爆雷。
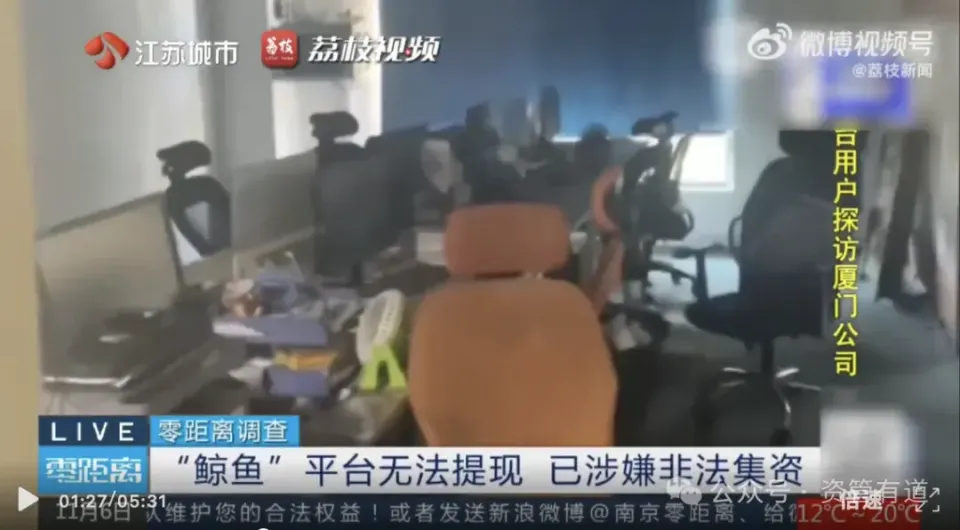
11月6日,据江苏新闻报道,曾在P2P 热潮时期碰瓷陆金所、纠纷缠身的鲸鱼宝,如今办公场地人去楼空,大量出借人资金无法提现。
即便平台已经失联,APP 依旧维持着可登录状态,数字余额照常显示,极具迷惑性。这起案例也再次提醒市场,P2P 清退浪潮之后,部分长期游走在灰色地带的老平台,风险并未真正消失。
很多出借人直到提现按钮失效的那一刻,还以为这只是一次短暂的系统延迟。有人全家七八十万的积蓄全部押在里面,信任它运营将近十年;还有人是被早年相对平稳的回款记录麻痹,忽略了这家平台从诞生起就伴随的一堆纠纷与违规黑历史。
江苏当地媒体实地走访核实的画面,撕开了这家老牌网贷平台最后的伪装。
01
运营十多年,早年就碰瓷陆金所被打脸
鲸鱼宝运营主体为厦门吉才神网络借贷信息中介服务有限公司,成立于P2P 行业野蛮生长的阶段,踩中当年互联网理财的风口快速获客。
早在行业鼎盛时期,平台就有蹭头部机构流量的操作,对外宣传时碰瓷陆金所,借助头部平台的信誉背书吸引普通投资者。
相关纠纷记录显示,2015年1月30日,陆金所方面当时迅速发布声明撇清关系,明确双方不存在任何合作。
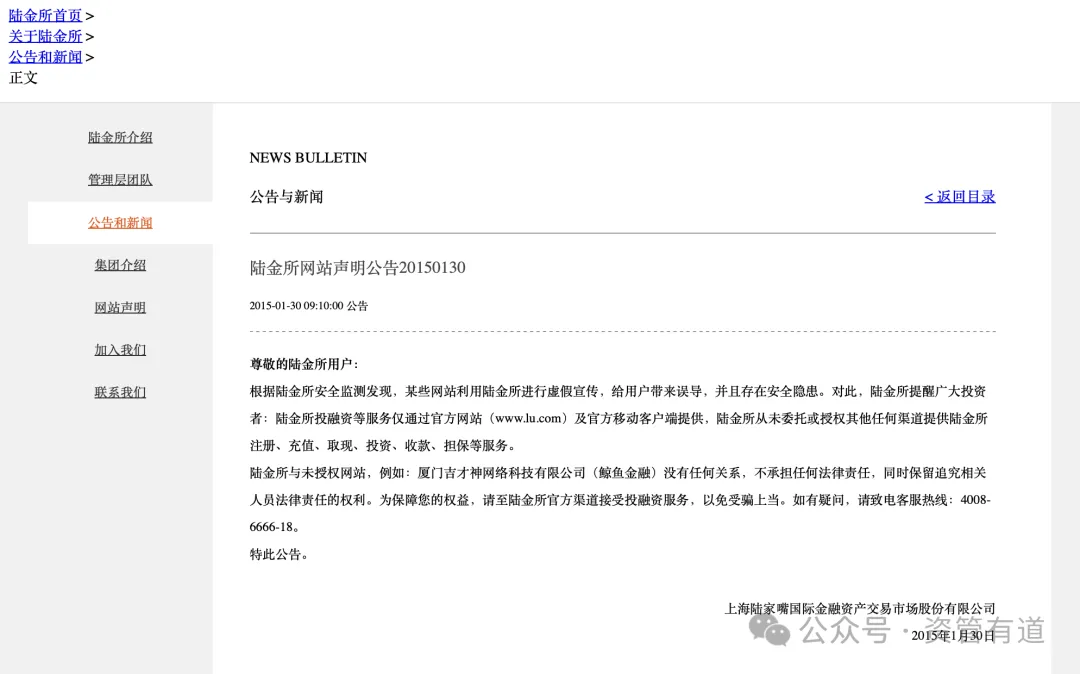
2015年,陆金所火速打脸鲸鱼金融 截图来源:陆金所网站
后续这家主体还卷入多起诉讼,其中就包括索要名目模糊的各类预收费的相关争议。
在当年监管收紧、行业风险集中暴露的时候,大量P2P 陆续清退、立案,这家带着 “网络借贷信息中介” 名称的公司却一直存续下来,成了不少出借人口中的漏网之鱼。
漫长的存续周期,成了它最好的包装。很多投资者判断平台安全的唯一标准,就是它活了很久、过往提现稳定,却没有去核验备案资质、底层资产、合作存管的真实性。哪怕早年网上已经零散出现风险提示,依旧没能拦住新增资金持续流入。
02
人去楼空提现卡死,
APP 照常运转制造假象
从不少出借人的反馈来看,提现故障集中在近期集中爆发,提交的提现申请长期卡在审核环节,没有资金到账,客服渠道全线失联。
有出借人投入几十万,再叠加父母名下账户,全家合计七八十万资金全部被困在平台内。出事之前最后一笔提现尚且正常到账,短短几天之后通道直接锁死,落差让受害者难以接受。
江苏新闻记者前往平台相关办公地址实地探访,现场早已人去楼空,没有工作人员值守。
更有迷惑性的细节在于,鲸鱼宝APP 并没有关停,打开之后账户余额、收益数据还在正常更新。这种状态很容易误导一部分还不知情的用户,以为平台只是临时故障,甚至继续往里面充值,进一步扩大损失。
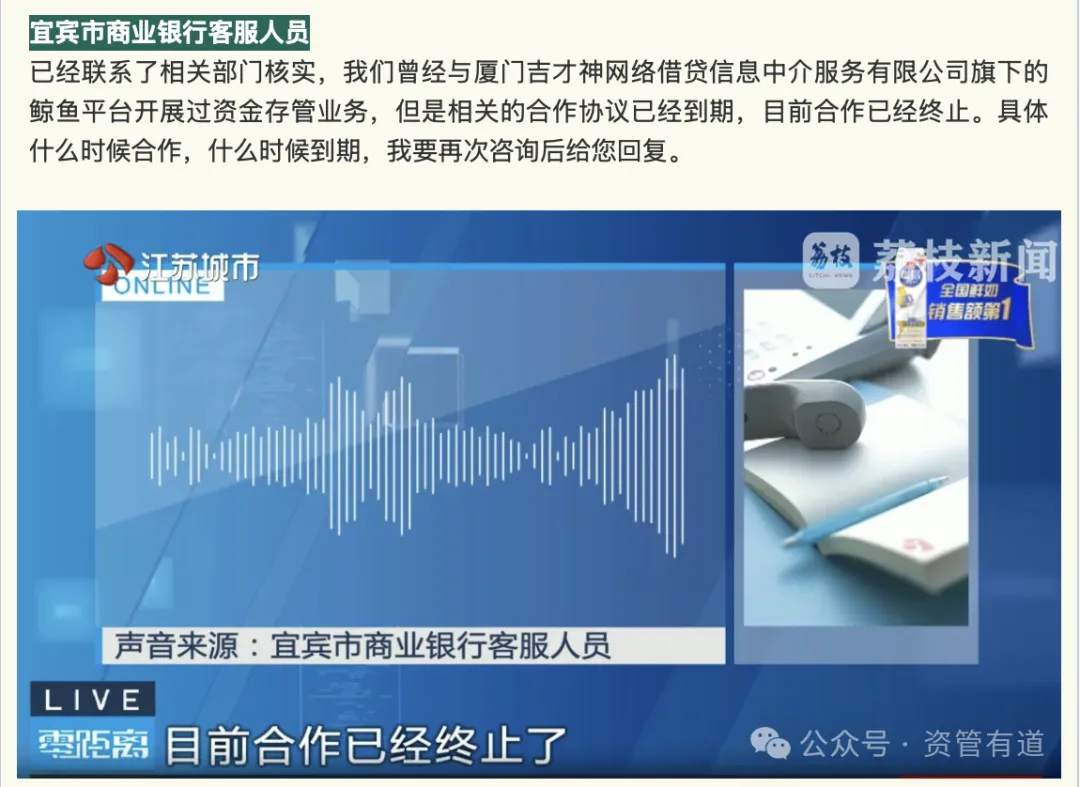
平台过去一直对外宣传有银行存管作为安全保障,经向涉事银行核实,对应的存管合作早已到期终止,所谓银行存管仅仅是沿用多年的旧宣传话术,早已不具备资金托管的实际作用,资金安全的底层保障本就不存在。
属地金融监管部门也给出明确答复,该平台并没有完成备案,不属于持牌合规机构。
03
老网贷套路换壳重现,
踩坑出借人要注意
翻看整个事件的脉络不难发现,鲸鱼宝的爆雷逻辑,和当年大批出事的P2P 高度相似。
靠长期稳定回款积累信任,借用头部机构名头蹭信用,用银行存管概念做宣传包装,等到资金难以为继的时候直接失联跑路。
很多人以为 P2P 时代早已翻篇,不会再踩同类大坑,却忽略了这类长期苟着的存量平台。
律师观点指出,平台面向不特定公众吸纳资金、承诺固定收益,已经符合非法集资的相关特征。对于已经被套的出借人来说,当下最要紧的事情不是等待平台单方面给出兑付方案,而是完整留存全部证据,充值提现流水、产品截图、客服聊天记录、宣传页面都要备份,尽快向厦门属地经侦提交材料报案登记。异地报案大多只能做协查登记,不利于案件统一归集、后续追赃挽损。
同时也要留意网上后续可能冒出来的各类维稳群、第三方兑付方案、债转股提议,这类暴雷平台出事之后,往往会有熟悉的套路跟进,试图引导出借人签署协议,改变案件定性,进一步拉长回款周期、增加资产转移的空间,一定要保持警惕,不要随意签字。(作者:资管有道)
Fintecdaily.com认为,清退后仍长期存续的未备案平台,靠过往回款与银行存管旧话术维持信任,风险并未真正出清。提现锁死、人去楼空与APP余额照常更新并行,是典型迷惑性爆雷节奏。存管合作已终止、属地监管不在名单内,底层保障本不存在。家庭积蓄集中押入,暴露出对备案资质与资金流向的核验缺失。观察点在属地经侦归集进度与资产可追回比例,以及同类存量平台是否仍在吸收新增资金。出借人应保全全量证据并按官方渠道登记,警惕事后各类协议诱导。


[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]