净利润骤降18%、拨备激增背后:华夏银行历史授信风险浮现
华夏银行正在加速消化过去几年积累的风险资产。
今年上半年,华夏银行累计清收处置不良资产265.78亿元,创2021年以来最高水平;与此同时,信用减值损失同比增长58.49%至235.99亿元,大额拨备计提直接压缩利润空间。
资产质量指标改善的背后,一批历史贷款风险正在逐渐浮现。
近年来,华夏银行深圳分行多笔大额公司贷款进入不良处置环节,其中涉及深圳市腾达迅贸易有限公司、深圳市鹏城建筑集团有限公司、深圳市齐名建材有限公司等企业,相关贷款本金合计超过11亿元。
进一步梳理发现,上述贷款背后存在关联企业担保、集团客户授信等复杂关系,而华夏银行深圳分行此前也曾因内部控制有效性不足、集团客户统一授信管理不到位、贷款业务管理不当等问题受到监管处罚。
除此之外,该行与华南城相关项目15.13亿元金融借款纠纷,也再次将华夏银行房地产领域授信风险暴露于公众视野。
从利润下滑到拨备增加,从不良资产处置到历史授信风险暴露,华夏银行正在经历一场资产质量修复。
01
营收增长背后,华夏银行加速风险出清
2026年上半年,华夏银行在营收增长与利润承压之间,呈现出明显分化。
8月底,华夏银行发布2026年上半年财报,报告期内,该行实现营业收入513.08亿元,同比增长12.71%,增速创该行近十年最高水平。
但营收增长并未同步转化为利润增长。
同期,华夏银行归属于上市公司股东净利润93.65亿元,同比下降18.35%,其增速在A股上市银行中排名倒数第二。
利润下滑与该行主动加大拨备计提力度有关。
数据显示,该行上半年信用减值损失同比大幅增长58.49%,从去年同期的148.90亿元增至235.99亿元,直接吞噬当期利润。
对此,该行行长瞿纲在业绩说明会上表示,加大计提力度是华夏银行加速出清、化解风险的战略选择。一方面是贷款规模增长较快,拨备计提自然增加,另一方面是加大拨备计提力度,加快出清存量风险,夯实资产质量,提高风险抵补能力。
数据显示,上半年,华夏银行累计清收处置不良资产265.78亿元,较上年同期上涨超20.63%,为2021年以来最高水平。
经过大规模出清后,华夏银行今年的资产质量整体得到改善。
截至2026年6月底,该行不良贷款率为1.50%,较上年末下降了5个基点。同期,拨备覆盖率提升了1.50个百分点至144.8%。
表面改善背后,潜在风险并未完全消退。
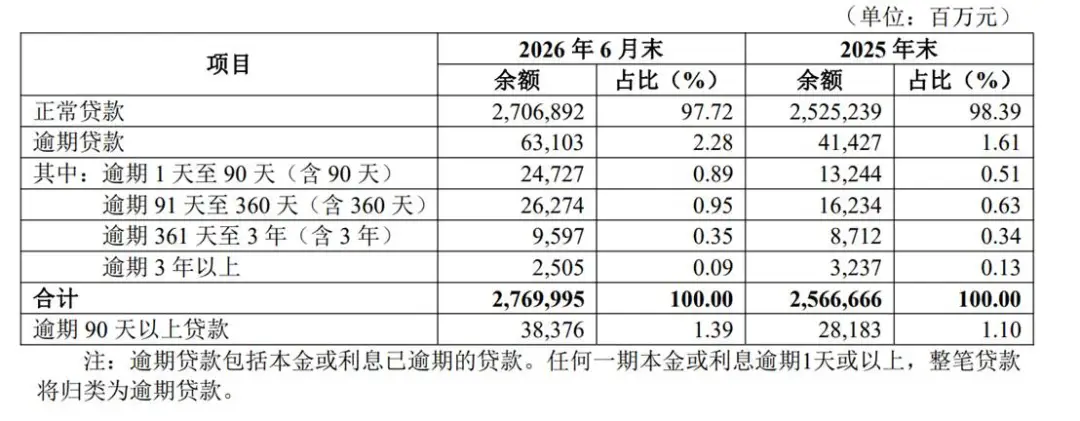
半年报显示,截至2026年6月底,华夏银行逾期贷款余额为631.03亿元,较2025年末增加216.76亿元,逾期贷款占比从上年末的1.61%升至2.28%。
与此同时,零售贷款风险仍在释放。
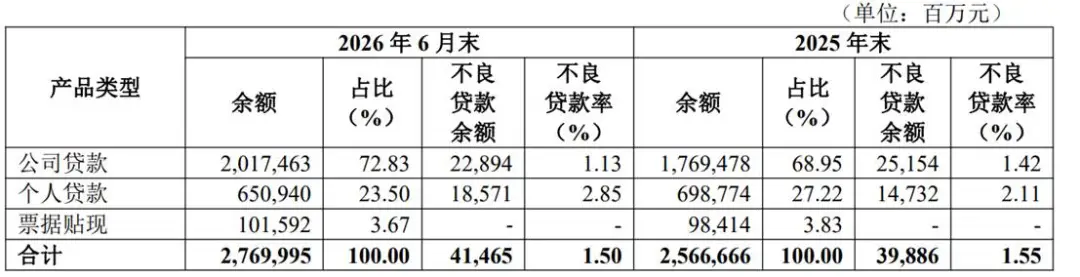
报告期内,华夏银行个人贷款余额由6987.74亿元降至6509.40亿元,减少478.34亿元;但个人不良贷款余额却由147.32亿元增至185.71亿元,增加38.39亿元。
个人贷款不良率由2.11%升至2.85%,半年上升0.74个百分点。个人不良贷款余额占华夏银行全部不良贷款的44.79%,但个人贷款在全部贷款中的占比只有23.50%。
信用卡业务同样处于收缩状态。
截至2026年6月底,华夏银行信用卡累计发卡4,363 万张,比上年末增长0.71%;但信用卡贷款余额下降至 1373.91 亿元,比上年末下降 9.06%。
同期,该行信用卡交易总额3,160.38亿元,同比下降 11.89%,信用卡业务收入 69.32 亿元,同比下降8.48%。
从财报数据来看,华夏银行正在通过增加拨备、压降风险资产的方式修复资产质量。
但对于一家资产规模接近5万亿元的股份制银行而言,真正值得关注的问题并非不良资产是否被处置,而是这些风险资产为何形成,以及过去几年授信过程中是否存在管理漏洞。
而近年来华夏银行持续转让的不良资产,也逐渐揭开了其部分历史贷款风险来源。
02
百亿不良资产出清背后,华夏银行风控失守
银行处置不良资产,本身并非异常现象。
但当大额公司贷款集中进入转让环节,尤其是涉及产业链企业时,其背后反映出的,往往是此前授信周期积累风险的集中释放。
据财报星球报道,从2020年到2026年,华夏银行累计清收处置不良资产总规模已超过2500亿元,仅2025年累计清收处置不良资产433.24亿元。
这其中,一批涉及多家深圳企业的大额债权转让,曾引发市场关注。
2025年10月21日,华夏银行深圳分行与中国信达资产管理股份有限公司深圳市分公司(下称“信达深圳”)联合发布公告称,双方已于2025年6月20日签署《不良债权转让协议》。
据该协议,华夏银行深圳分行将其享有的多户贷款所涉借款人及其担保人的主债权及担保合同项下的全部权利,依法打包转让给信达深圳。
从债权清单来看,这并非小额零散资产,而是多笔大额公司贷款集中出表。
其中:深圳市腾达迅贸易有限公司贷款本金余额约3.94亿元,欠息约2.03亿元;深圳市鹏城建筑集团有限公司贷款本金余额约3.71亿元,欠息约1.95亿元;深圳市齐名建材有限公司贷款本金余额约3.42亿元,欠息约1.76亿元。
三家公司贷款本金合计约11.07亿元,本息规模达到16.81亿元。据财新报道,上述贷款业务主要发生于2018年底至2020年。
业内人士透露,上述债权最终转让价格约为本金五折左右。
若按这一价格估算,华夏银行深圳分行仅上述三户贷款本金部分的损失可能超过5亿元,应收利息则全部损失,整体直接经济损失在10亿元以上。
但比损失金额更值得关注的是,这些贷款背后的企业关系。
根据华夏银行深圳分行此前发布的拟转让债权资产公告,上述三家公司均由深圳市东部开发(集团)有限公司(以下简称“东部集团”)及深圳市东部发展集团有限公司(以下简称“东部发展”)提供连带责任保证。
与此同时,东部集团还为深圳市发鹏装饰工程有限公司、深圳市东部橡塑实业有限公司、深圳市大众新源节能科技有限公司以及深圳市鹏城建筑工程劳务有限公司等多家公司在华夏银行深圳分行提供了连带责任保证。
进一步穿透股权关系可以发现,多家公司最终指向同一企业控制体系。
公开信息显示,东部发展持有腾达迅、齐名建材100%股权;东部集团持有鹏城建筑100%股权;鹏城建筑又控股发鹏装饰。
此外,大众新能源节能由东部发展和鹏城建筑分别持股70%和30%;鹏城建筑工程劳务由鹏城建筑控股60%;秦力环材则由东部橡塑100%控股。
这意味着,在华夏银行深圳分行此前拟处置的相关债权资产中,存在多家公司股权关系、担保关系高度交织的情况。
对于商业银行而言,集团客户授信管理的核心,在于识别企业之间真实的关联关系,并从整体角度评估客户风险,而不是将多个主体割裂看待。
但华夏银行深圳分行在风控层面显然失守。
2025年1月底,深圳金融监管局公布行政处罚信息显示,华夏银行深圳分行因“违规开展不良资产转让业务、内部控制有效性不足、信贷资产分类不审慎、集团客户统一授信管理不到位、贷款业务管理不当”等问题,被罚款560万元。
与此同时,多名相关负责人被监管追责。
虽然处罚决定并未公开对应具体贷款项目,但从处罚事项来看,集团客户统一授信、贷款管理、资产分类等问题,均涉及银行风险管理的重要环。
业内人士推测,东部系贷款的发放与管理,很可能正是监管问责的重要背景之一。
03
华南城项目陷入停滞,华夏银行或又新增15亿风险标的?
除东部系企业贷款外,华夏银行深圳分行与华南城相关项目的金融借款纠纷,同样折射出该行在项目授信过程中,对借款主体风险识别、项目风险评估以及贷后管理方面存在短板。
今年5月,深圳市特区建设发展集团有限公司(以下简称“特区建发集团”) 披露的重大事项公告,其称2026年4月2日,华夏银行深圳分行因金融借款合同纠纷,将深圳市深基壹号产业园投资运营有限公司、华南国际工业原料城(深圳)有限公司、西安华南城有限公司以及特区建发集团诉至深圳市中级人民法院。
案件标的金额达到15.13亿元。
值得注意的是,从被告主体来看,除特区建发集团外,其余三家公司均与华南城集团相关。
其中,华南国际工业原料城(深圳)有限公司、西安华南城有限公司均为华南城集团旗下重要项目公司。深基壹号产业园投资运营有限公司则是双方合作的产业园项目运营主体。
据湘财Plus报道,特区建发集团是深圳市委市政府为加快投融资体制改革、推进特区一体化进程,于2011年成立的市属综合性投融资平台公司,2016年被明确为市基础设施投资建设运营平台,而华南城则曾是国内大型商贸物流地产开发商。
2021年,受房地产行业调整以及境外债务压力影响,华南城资金链持续承压,多个项目陷入停滞,为推动风险化解,2022年5月,特区建发集团参与纾困,以19.095亿港元认购华南城股份,获得29.28%股权,成为单一最大股东。
随后,特区建发集团又通过资产收购、债务协调等方式参与华南城风险化解。但国资入局并未完全扭转华南城经营困境。
2024年,华南城宣布境外债务违约;2025年下半年,因未能按期偿还美元债,华南城被债权人向香港高等法院提交清盘呈请;2026年初,香港高等法院正式下达清盘令。
特区建发集团的日子也不好过。
2023年到2025年,该公司分别亏损43.68亿元、29.19亿元、10.68亿元,进入2026年,其仍未走出亏损泥潭,一季度亏损2.58亿元。
在这一背景下,华夏银行深圳分行追偿15.13亿元金融借款,其难度不言而喻。
而事实上,华夏银行深圳分行此前涉及风险暴露的企业远不止以上几家。
据相关报道,华夏深圳分行更大的风险敞口来自另一批非房地产企业,包括深圳市联恒投资有限公司、深圳市泊寓租赁服务有限公司、深圳市融慧通诚科技有限公司、深圳市艺兴实业有限公司、深圳秀语科技有限公司、深圳市厚德兴业投资有限公司、深圳市国展投资发展有限公司等,相关金额合计超过 20 亿元。
其中,多户贷款后来被认定存在向不符合授信准入标准的非房涉房客户发放贷款、扩大存量非房涉房客户信用敞口,以及企业参保人数、关联关系核查不够审慎等问题。
如深圳市联恒投资有限公司并无房地产开发资质,但华夏银行深圳分行却在2022年9月首次给予其 2 亿元授信后,又在2023 年 9 月和 2024 年 12 月,分别增加授信至 3.19 亿元和 3.18 亿元。
更为重要的是,在借款过程中,深圳市联恒投资有限公司还用自己的控股子公司——中航建筑工程有限公司进行担保。
而在这之前,中航建筑工程有限公司2022年就已卷入买卖合同纠纷,2023 年 6 月又出现法院强制执行,此后执行案件持续增加。
这也就是说,在担保人的司法风险已经公开暴露以后,银行仍然继续增加对借款人的授信。
截至 2026 年初,中航建筑作为被告的案件数量高达 397 起,涉案金额高达 4.7 亿元。
结语
从深圳腾达迅贸易、鹏城建筑、齐名建材等企业贷款,到华南城相关项目融资,华夏银行深圳分行近年来暴露出的风险资产,并非简单源于单个企业经营恶化,而是与房地产行业调整、产业链风险传导、关联企业担保以及集团客户授信管理密切相关。
更值得关注的是,这些风险资产背后,均涉及银行对企业经营能力、行业周期变化以及关联关系识别能力的考验。
对于商业银行而言,贷款风险往往并非产生于资产进入不良之后,而是在授信审批、客户准入以及贷后管理环节逐步积累。
华夏银行深圳分行此前因内部控制有效性不足、信贷资产分类不审慎、集团客户统一授信管理不到位、贷款业务管理不当等问题受到监管处罚,从侧面反映出其在风险识别、授信管理以及内部控制方面存在短板。
如今,随着大量不良资产被转让、拨备持续增加,华夏银行正在加速消化过去形成的风险。
但问题是,华夏银行深圳分行真正需要回答的问题并不是如何处置已经暴露的不良资产,而是在未来信贷投放过程中,如何避免类似风险再次形成。(作者:零点财经)
Fintecdaily.com认为,华夏银行上半年营收提速、净利下滑,信用减值大增直接压缩利润,清收处置创近年新高。不良率与拨备覆盖小幅改善,逾期贷款与个贷不良却同步上行,零售风险仍在释放。深圳分行大额对公不良涉及关联担保与集团客户,监管已因统一授信与内控不足处罚。华南城相关融资进入诉讼,项目与担保主体经营持续承压。风险多在准入与贷后积累,出表与拨备只能消化存量。股份制银行在区域与行业集中投放时,关联识别与分类审慎必须前置。资产质量修复的成色,要看新增授信是否仍重复旧路径。处置规模上去之后,真正考验是能否止住新的不良生成。
[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]