股权更迭高管频换!北部湾财险顽疾凸显,承保长期亏损路在何方?
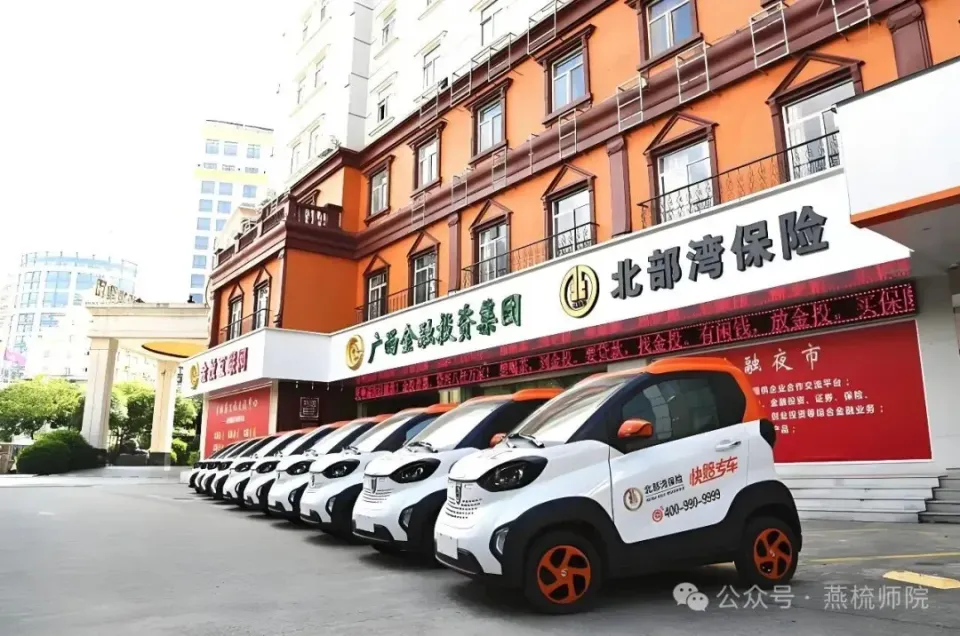
七大问题、百万罚单,北部湾财险迎合规大考
依托股东资源、农险政策和车险扩张三轮驱动,北部湾财险经历了开业以来长达8年的高速增长期。然而,隐患也随之埋下。车险综改后,公司盈利波动加剧,承保亏损严重。近年来,又逢民营股东集体退出,广西国资整合落地,主发起人黯然离场。多重压力之下,百万罚单与“七大问题”监管函相继而至,合规警报已然拉响。
2026年7月30日,北部湾财产保险股份有限公司(以下简称“北部湾财险”)披露的2026年第2季度偿付能力报告摘要显示,报告期内,公司收到国家金融监督管理总局广西监管局下发的《监管函》(桂金监管函〔2026〕21号),函中直指公司在发展规划、业务品质、产品管理、费用入账、准备金、公估人员管理、履职回避等七个方面存在问题。
七个问题,七个维度,基本上涵盖了整个财产保险公司运作的所有主要环节,意味着北部湾财险的合规短板已非个别环节的疏漏,而是系统性治理能力的全面承压。
合规短板
6月12日,国家金融监督管理总局广西监管局下发《监管函》(桂金监管函〔2026〕21号),指出公司存在发展规划不合理、业务品质有待提升、产品管理不到位、费用入账及时性需关注、准备金回溯审慎性不足、公估人员驻点模式案件频发、履职回避要求落实不到位等问题。
针对此,监管同步对应下达七项整改指令,要求公司科学合理制定业务规划、加强业务风险识别管控、认真落实产品管理要求、严格执行财务会计制度、加强准备金管理、规范理赔人员管理、持续做好员工履职回避工作。北部湾财险对外回应,高度重视监管意见,已按要求落实整改,并向广西金融监管局报送整改情况报告。
实际上,早在2026年2月,公司总部就已收到百万元罚单。公告称,北部湾财险存在业务数据不真实、未按照规定使用经批准或者备案的保险条款费率的情况,被广西监管局罚款合计100万元,成为近年该公司总公司层面力度最大的处罚记录。
几乎同期,公司在2026年第1季度偿付能力报告摘要上披露,纪检部于2026年2月收到北海市铁山港区人民检察院《机关事业单位工作人员被采取/解除刑事强制措施情况告知书》,告知公司非车险部原副总经理(主持工作)乔春已于2026年2月13日被依法逮捕。
我们梳理发现,乔春先后经历总部非车险部门、省级重点分公司,再回到总部主持非车险部,横跨分支机构业务一线与总部业务管理岗位。
2025年,北部湾财险广西、贵州、广东多家分支机构非车险相关违规集中爆发,加上此次总公司又因违规使用条款费率等收到百万元罚单,而乔春主持的非车险板块正是风险集中领域,监管函也专门点名非车险相关的业务品质、准备金、公估驻点等问题,不过并未有官方信息直接将乔春个人案件与这些监管违规作直接因果认定。
尽管此事件尚无官方的进展,但也进一步放大了市场对其非车险业务流程管控失效的担忧。
实际上,此前多年,北部湾财险多家分支机构便频繁收到监管罚单,广西、贵州、广东等分公司多次因虚列费用、虚构中介业务套取手续费、业务财务数据不实被处罚,分支机构违规问题持续存在,风险自下向上传导,最终在总公司集中爆发。
分支机构乱象长期得不到纠偏,反映出总公司对下级机构的穿透式管控能力不足,合规风控未能真正嵌入业务考核链条。
股权重构
在监管趋严态势下,国资整合加速。
4月,国家金融监督管理总局广西监管局正式批复股权变更,广投金控受让广西金投、长江天成集团持有的股份,持股比例达到29.73%,正式成为北部湾财险第一大股东。公司实际控制人变更为广西国资委。
这并未止于此。后续广投金控又通过司法拍卖竞得平铝集团3.6%股权,若全部获批,持股比例将逼近33.33%的单一股东持股上限。
回顾公司设立之初,北部湾财险由广西金投牵头,13家国有、民营企业共同发起设立,股权结构多元分散,国有资本、民营资本并存,股东涵盖金融、钢铁、地产、交通等多个行业,最初没有单一绝对控股股东,多元股权结构在开业初期可以调动多方资源,但也埋下股东诉求分化的隐患。
本次股权变更,本质是广西国资体系内部股权腾挪。原第一大股东广西金投彻底退出直接持股,但是广投金控由广西金投控股,公司实际控制人仍然是广西国资委,并没有改变国有控股底色,只是调整国有资本的持股载体,将分散的国有股权归集到广投金控这一省级国有金融控股平台统一管理,属于地方国有金融资源整合的重要举措。
国资加速集中的另一面,民营股东普遍陷入困境。长江天成集团原本持股接近10%,股权被司法处置之后,经过变卖转让,持股比例仅剩0.27%,基本退出主要股东行列。广西平铝集团持有6%股权,因为债务纠纷进入司法拍卖程序,股权多次流拍,部分股权被广投金控竞得,剩余股权依旧处置遇阻。
按照保险公司股权监管规则,单一股东持股存在监管上限,广投金控距离持股红线已经很近,进一步大规模受让股权空间受限,部分民营股东股权处置进程受阻,悬而未决。
公司对外公开表态,后续将持续推进增资扩股工作。从资本层面看,北部湾财险注册资本15亿元,对于一家全国性财险机构而言,资本实力相对有限,业务扩张、风险抵御都需要资本补充。
但增资扩股推进过程中,需要面对历史合规风险尚未完全出清、风险综合评级BB、经营治理尚在整改修复期的现实,外部战略投资者的引入存在现实阻力。现阶段更多依靠国有股东的支持,完成股权梳理,为后续资本补充铺路。
股权重构完成之后,如何把股东层面的治理优势,转化为公司内部经营、风控的实际改善,是北部湾财险当下亟须审视的问题。
密集换阵
内忧外患之际,北部湾财险上演了一场治理层与管理层密集更迭的戏码。
1月,经2025年第二十九次党委会会议审议通过,并报国家金融监督管理总局广西监管局任职备案,公司正式聘任苏万治同志为北部湾财险广西分公司合规官;
4月,经2025年第五次临时股东会审议通过,并报国家金融监督管理总局广西监管局核准,公司正式任命黄都聪、瞿维为北部湾财险董事;
同月,经第四届董事会第四次会议及2026年度股东会审议决定,并报国家金融监督管理总局广西监管局备案,自2026年4月3日起停止苏万治所任北部湾财险的一切职务;
苏万治自2013年公司成立之初即担任副总经理,属于跟随公司成长的核心元老,股东会直接决议停止其全部职务,这种处置方式在国内保险行业高管变动案例中并不多见。
据了解,苏万治曾兼任地方分公司负责人,对应分支机构此前存在监管处罚记录,人事调整与历史业务风险处置形成时间上的呼应。
5月,公司公告披露王建伟不再担任总经理、首席合规官职务,没有对外披露具体离职原因。
同月,经2026年第八次党委会(扩大)会会议审议通过,并报国家金融监督管理总局广东监管局备案,公司正式免去农永坚同志北部湾财产保险股份有限公司广东省分公司临时负责人职务。
6月,经第四届董事会第七次会议(临时)审议决定,并报国家金融监督管理总局广西监管局备案,公司正式指定汪洋同志为北部湾财险临时首席合规官,临时负责期限不超过六个月;免去其北部湾财产保险股份有限公司董事会秘书职务。
由此可见,当前公司形成了“董事长统筹全局+临时负责人主持经营层”的过渡治理架构。临时负责人制度是险企管理层空缺时期的常规制度安排,但临时状态不宜长期延续。
而核心团队的高频变动,不可避免会带来经营思路、风险偏好、内部管理节奏的切换。一方面,新股东入主背景下,通过管理层换血,清理历史遗留问题,落实监管整改要求;另一方面,管理层持续处于过渡状态,也会对业务连续性、内部队伍心态、分支机构执行效率带来潜在影响。
承保端长期亏损
2026年上半年,北部湾财险实现保险业务收入17.23亿元,同比下降13.71%,这是公司近年半年度经营中首次出现明显的保费负增长。
与之形成对比,同期实现净利润0.50亿元,同比增长15.64%;截至二季度末,核心偿付能力充足率174.13%,综合偿付能力充足率241.43%,两项指标远高于监管最低要求,风险综合评级连续两个季度维持BB级,资本安全垫仍然厚实。
对于保费规模下滑,市场有两种声音。
一种声音认为,保费下降是主动“挤水分”,在监管高压之下,主动压降过去虚增、高风险、低品质的业务,放弃一些靠费用堆积起来的业务,主动进行业务脱水,以牺牲短期规模为代价来换取业务质量的恢复;
另一种声音则认为,管理层频繁变动、对分支机构进行整顿,导致了业务开拓能力降低,市场竞争优势也有所削弱,规模缩小实际上反映了展业压力的存在。
从结构上来看,保费下降的主要原因在于非车险板块,而车险业务的降幅则较小,与监管函中提到的关于非车险相关的业务品质、准备金、公估管理等问题相吻合。
虽然账面实现盈利,但承保端综合成本率仍在100%上方徘徊。
2026年上半年,公司综合成本率达到101.67%,依旧高于盈亏平衡线100%,说明承保业务本身仍然处于亏损状态,公司净利润主要依靠投资收益贡献,财险行业“承保盈利”的核心目标尚未达成。
财险公司健康的经营逻辑是以承保业务为基础,通过风险定价、风控能力来实现承保盈利,投资收益是辅助性的增益。如果长期依靠投资收益来抵消承保亏损的话,那么公司的经营就会变得很脆弱,一旦资本市场的行情发生变化,公司的利润就会受到直接的影响。
回望过去几年,北部湾财险就长期处在综合成本率破百的状态,2023-2025年综合成本率分别为99.66%、100.66%、100.90%,承保端亏损属于长期顽疾,并非短期现象。
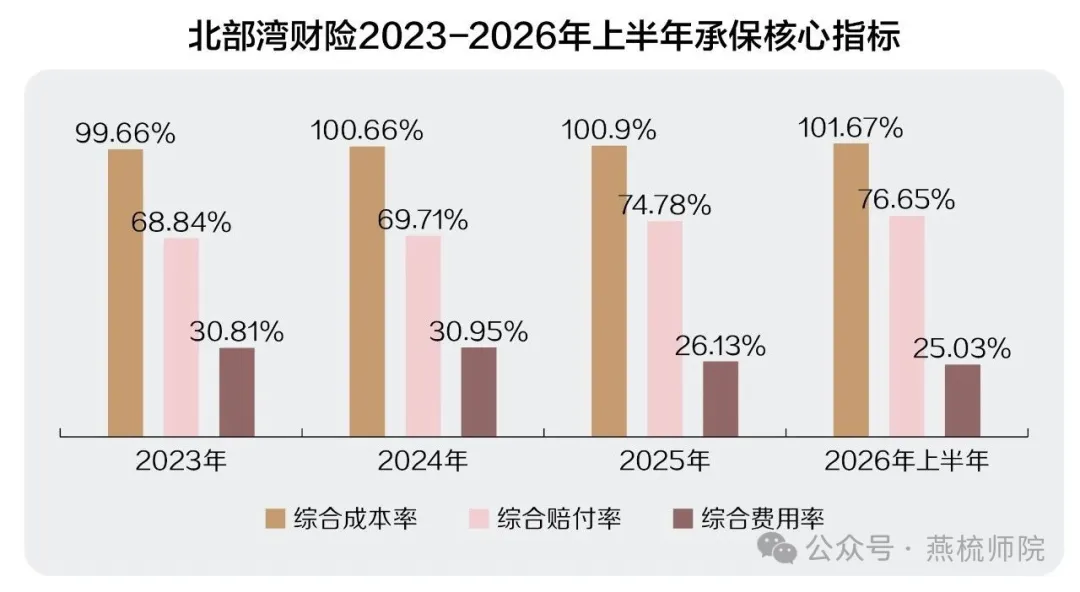
此次监管函专门点名准备金回溯审慎性不足,也指向精算准备金管理层面的风险,准备金计提的松紧,会直接影响当期账面利润,增加业绩波动的不确定性。
从业务结构来看,公司扎根广西本土,农业保险是特色优势业务,在区域市场具备地缘优势。但走出广西之后,全国分支机构业务品质参差不齐,过去部分分支机构依靠高费用换规模,带来大量低质量保单,积累赔付风险,进一步导致承保亏损。
总之,这家区域性险企的案例再次说明,靠地方国资资源并不等于天然拥有风险“护身符”,合规经营这条线永远不能跨。只有真正筑牢内控根基,补齐治理短板,实现承保端可持续盈利,才能行稳致远。(作者:燕梳师院)
Fintecdaily.com认为,北部湾财险监管函七项覆盖规划、品质、产品、费用、准备金到公估与回避,说明问题在治理链条而不在单点疏漏。总公司百万罚单与分支虚列费用、数据不实长期并存,穿透管控未能嵌入考核。国资归集第一大股东解决的是股权载体,民营股东司法退出与悬空处置仍卡增资节奏。管理层密集更迭与临时合规官安排利于清历史包袱,过渡期过长会伤业务连续性。保费负增长若伴随非车险脱水,可视为挤水分;综合成本率持续破百则表明承保端仍靠投资补洞。区域农险优势走不出省外高费用低品质循环,准备金审慎性不足还会放大利润波动。国资背景不是合规护身符,整改要落到分支费用真实性与精算回溯,承保能否回到盈亏线才是真正拐点。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]