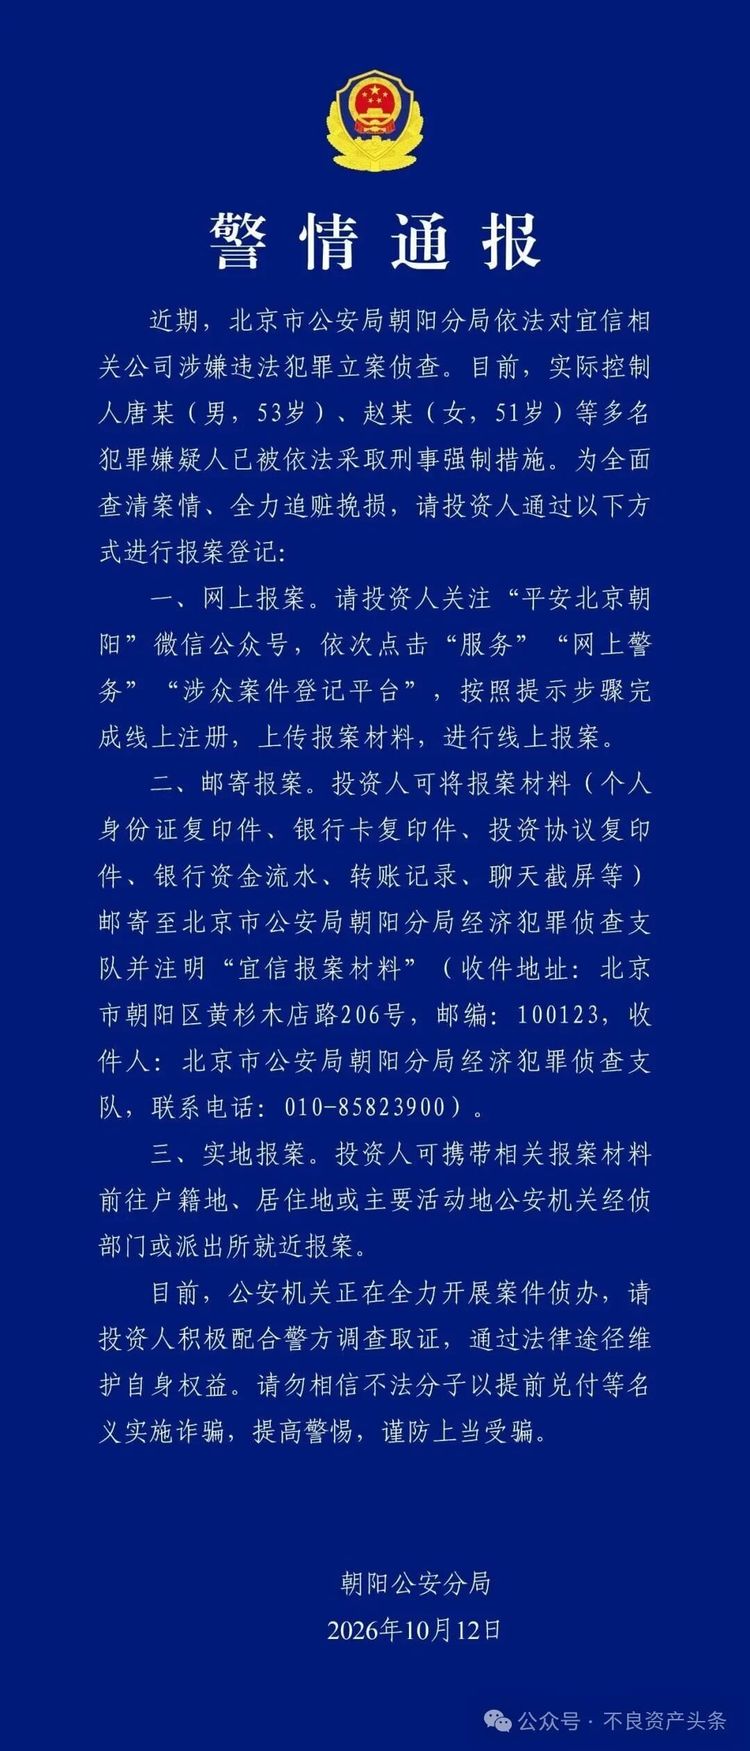
重磅!宜信发布致歉信,类固收实质违约,集团或资不抵债?
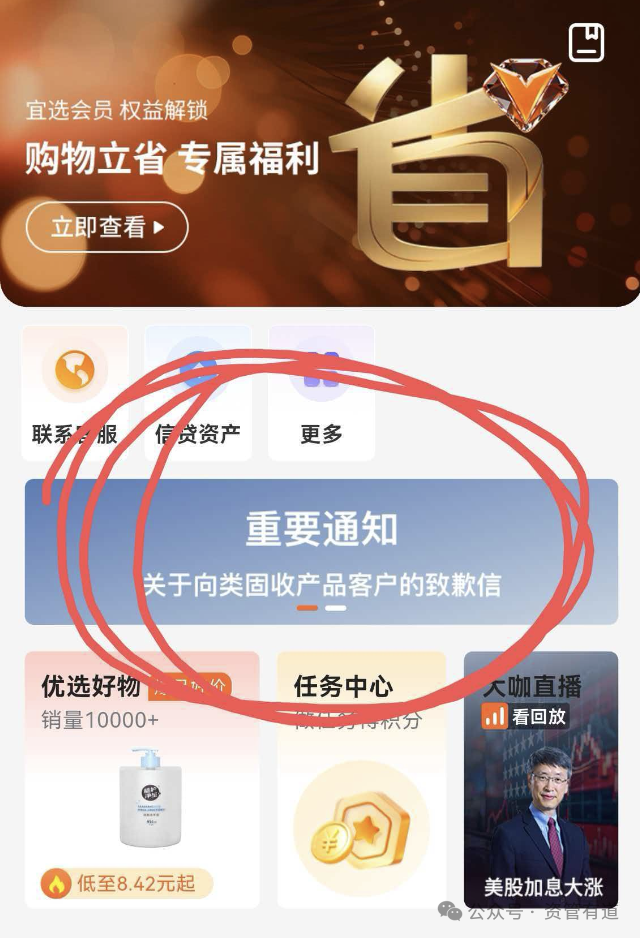
10月11日晚,宜信集团在瑞承 APP、宜人优选 APP 向类固收投资者推送官方致歉信。
自5月22日全面停止兑付至今,近五个月的清退进展究竟如何?
值得注意的是,宜信寄望用来支撑清偿资金的助贷业务,上市主体宜人智科二季度仍处在亏损状态,它真能扛下巨额兑付压力吗?
01
这封致歉信,
披露了哪些关键信息?
这封公开信件正式承认,旗下类固收产品已经发生实质违约。
回溯事件,5 月 22 日宜信集团便已经全面停止类固收产品兑付,原本计划走良性清退路径对投资者开展公平清偿,但受多重经营压力制约,兑付计划最终落空。
致歉信分析停兑根源:宜信集团普惠金融、财富管理业务规模收缩、收益下行,集团多项业务大额亏损,资产处置估值偏低,可动用兑付资金枯竭,最终引爆类固收违约。
经过第三方机构初步清产核资,集团初步判断自身存在资不抵债情况,偿债缺口规模巨大;对应未兑付产品底层资产质量较差,市场化整体处置尝试宣告失败。
更值得市场关注的是,法律尽调机构在拿到集团提交的全部业务与交易材料后,仍然无法对这批类固收产品开展独立合规性核查。
宜信在致歉信中给出后续化解路径:稳定运营助贷以及其余持牌业务,全力清收不良债权、推动各类资产变现,主动对接投资人,依法依规推进风险化解,尽力实现投资者公平清偿。
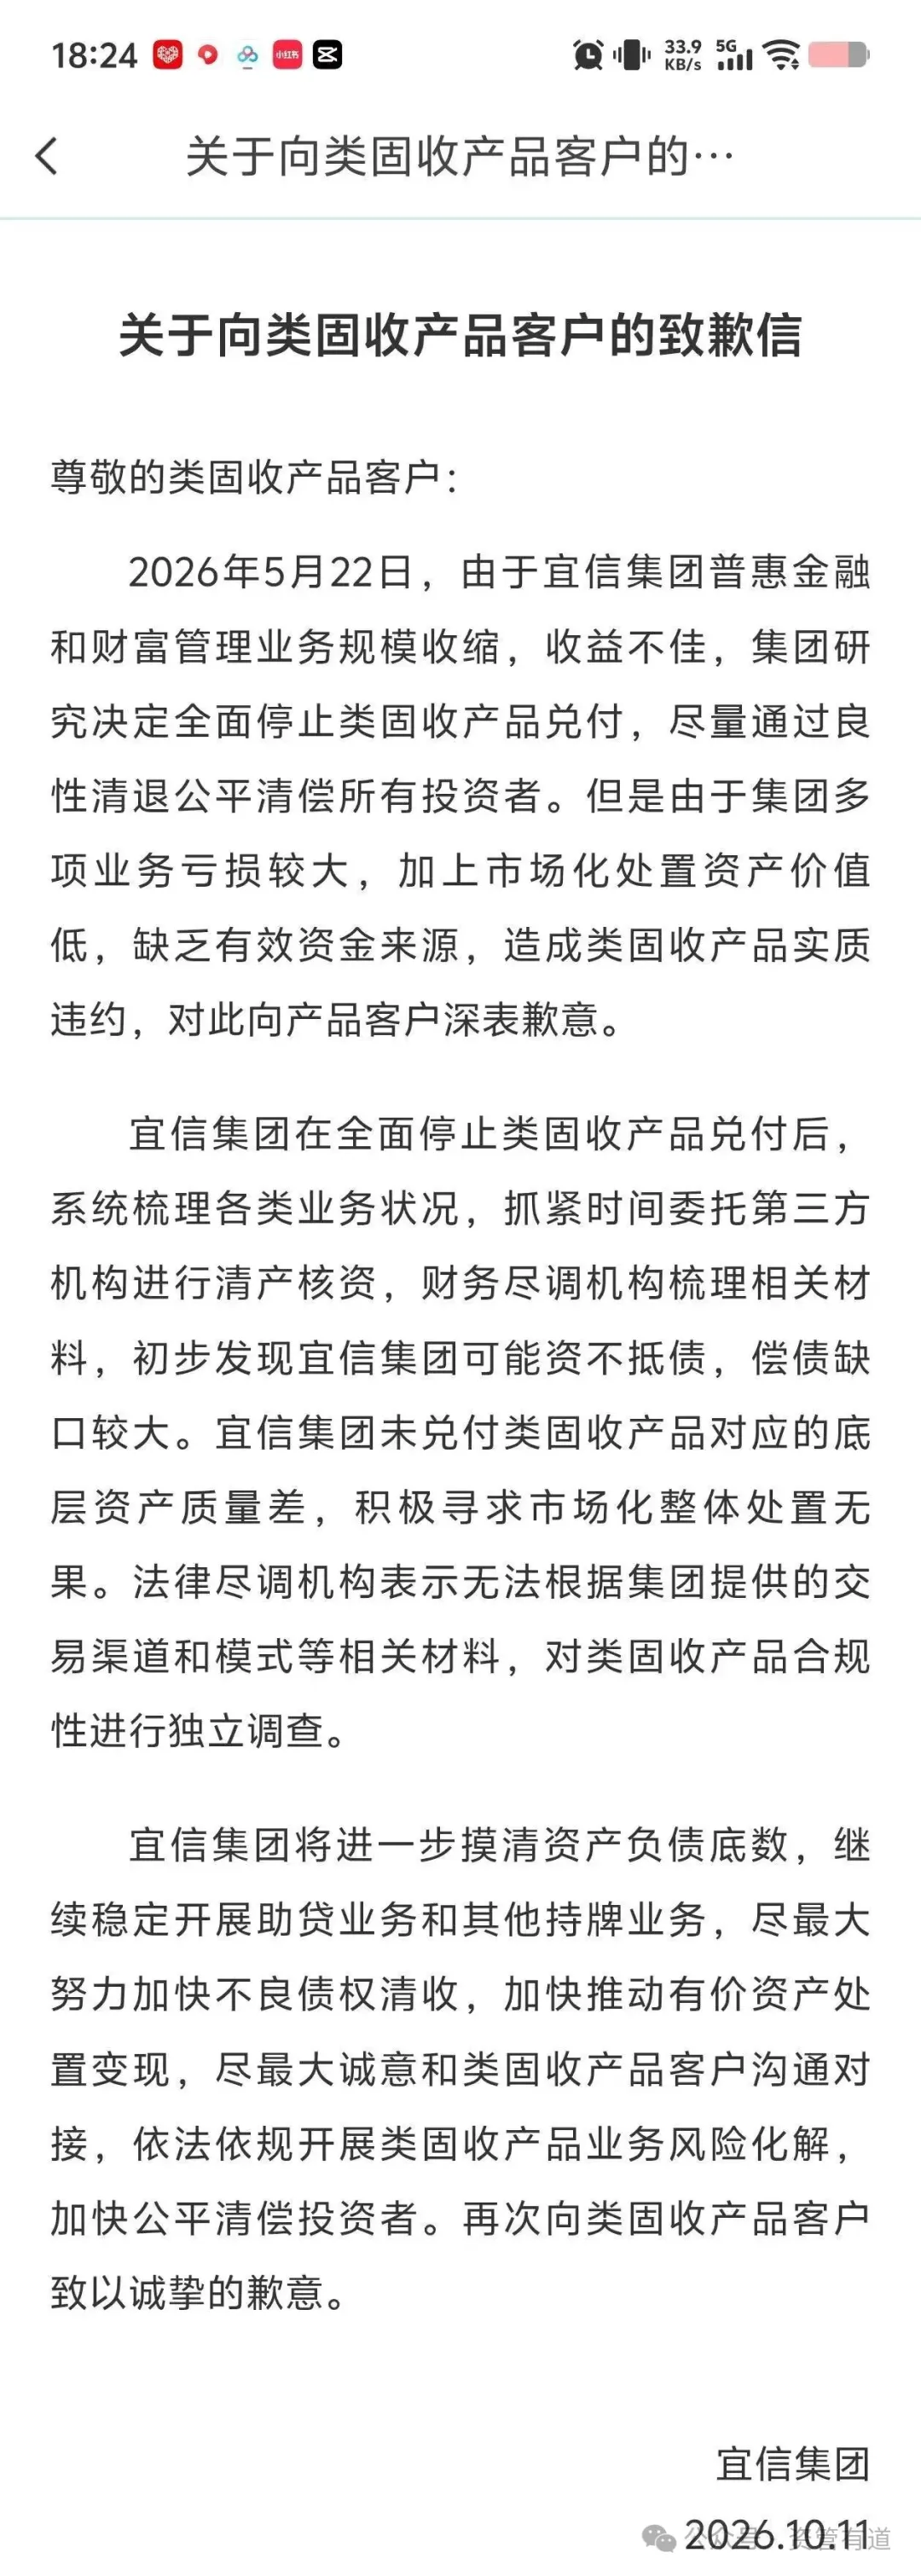
截图来源:瑞承APP、宜人优选APP
02
宜人智科二季度财报
被寄予清偿厚望的助贷基本盘,真实业绩成色究竟怎么样?
宜信旗下纽交所上市主体宜人智科(NYSE:YRD),9 月 30 日发布 2026 年二季度未经审计财报,也是致歉信中提及,用来支撑后续资产清收、投资人清偿的核心业务基本盘。
财报核心财务数据:二季度净营收8.90 亿元,环比一季度 9.15 亿元小幅下滑 3%,较 2025 年同期大幅下降 46%;GAAP 口径归母净亏损 4.50 亿元,对比一季度 4.95 亿元亏损,亏损环比小幅收窄。
助贷业务方面,二季度促成放款规模63 亿元,环比一季度 89 亿元下滑 29%,相比去年同期 203 亿元大幅萎缩 69%;期末正常类在贷余额 151 亿元,同比下滑 52%。客户结构上,重复借款人放款占比抬升至 82%,新借款人供给明显收缩。
公司持续加码AI 布局,自研智语、亦知大模型,MagiCube2.0 多智能体平台落地信贷全流程,AI 应用降低人工处置成本、提升客户问题自动处理率,AI 风控与反欺诈系统用于识别信贷风险。7 月 2 日,董事会批准总额最高 2000 万美元的股票回购计划,未来 12 个月内实施。
信贷资产质量出现边际改善,31‑60 天、61‑90 天逾期指标有所回落。但营收大幅下滑、持续大额亏损叠加放款规模大幅缩水是客观现实。一边是财富板块巨额兑付缺口,一边是上市主体业务收缩持续失血,依靠助贷业务现金流填补类固收偿债缺口,难度极大。
回溯5 月 22 日停兑消息刚传出时,财联社第一时间跟进报道,当时市场普遍预期会落地良性清退方案。
时隔近 5 个月,这份官方致歉信,算是宜信对本次兑付危机的正式复盘。目前资产清查、底层资产处置仍在推进,后续清退进展,资管有道将持续跟踪。(作者:资管有道)
Fintecdaily.com认为,宜信致歉信坐实类固收实质违约,清产核资指向资不抵债与底层资产难整包处置,法律尽调仍无法独立核验合规性,说明产品设计与资金路径透明度早已不足。停兑近五月仍无明确清偿时间表,公平兑付更多取决于不良清收与资产变现速度,而不是表态。宜人智科二季度营收腰斩、放款萎缩七成、持续亏损,重复借款人占比抬升,助贷现金流难填补集团偿债缺口。AI与回购改变不了规模收缩与失血现实。财富端刚性兑付叙事一旦破裂,持牌助贷与上市主体的隔离能否守住,要看监管与司法对资金归集的认定。后续关键是清偿方案是否可量化、可执行,以及投资人受偿顺序是否公开。靠失血业务扛兑付,逻辑上很难闭合。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]