三年没发现,一换手 “露馅” 了!山西证券督导旧账被翻出
厦门证监局一纸警示函,把山西证券(002500.SZ)新三板督导的旧账翻了出来。
决定书显示,山西证券在担任迈信智农(836872.NQ)主办券商期间,未实施有效的核查程序发现迈信智农关联方资金占用、未及时履行关联交易审议程序并进行信息披露的问题,未能督促迈信智农规范公司治理和履行信息披露义务。
针对上述违法行为,厦门证监局对山西证券采取出具警示函的监督管理措施,并将相关情况记入证券期货市场诚信档案。
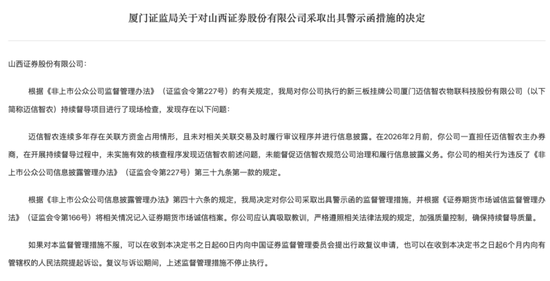
图源:厦门证监局
迈信智农实控人梁士喆通过三家关联方连年占用公司资金,截至2026年8月末仍有5221.37万元未收回,而山西证券在2026年2月卸任主办券商前未能发现。此次警示函无罚款,但记入诚信档案,风险落在合规记录与投行修复节奏上。
1
迈信智农三年被占用资金过亿,
山西证券督导未察觉
山西证券与迈信智农已合作多年。2016年4月29日,迈信智农经山西证券推荐在新三板挂牌,并从当日起至2026年2月6日,承担迈信智农的持续督导工作。
然而,迈信智农督导工作交接给国盛证券后,就被查出了历史问题。
国盛证券10月21日发布的风险提示公告显示,2024年1月1日至 2026年8月31日,迈信智农与三生农政、一桶金渔、拓胜电子三家公司发生了资金拆借情况,前两家是迈信智农参股公司,梁士喆分别持股30%、20%并担任法定代表人,关联关系明确。第三家拓胜电子表面与迈信智农“无股权关系”,但涉及资金占用的银行账户由梁士喆实际控制,是隐藏关联方。
具体来看,2024年,三家关联方期初占用余额合计592.66万元,当年新增拆借2905.61万元,归还2818.99万元,期末余额679.27万元,日最高占用金额合计3155.17万元;2025年规模扩大,新增4865.81万元,归还4577.12万元,期末余额967.97万元,日最高占用额4394.48万元;2026年前八个月加新增4679.56万元,归还仅426.15万元,期末未收回余额5221.37万元,日最高占用额与期末余额持平。三年累计占用资金1.01亿元。
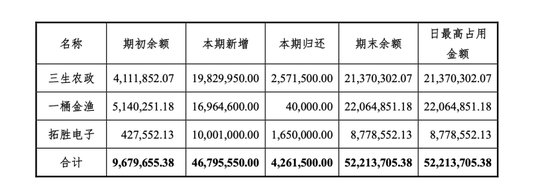
图源:国盛证券公告
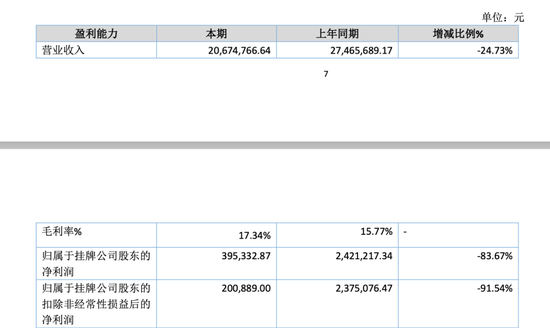
2024年,迈信智农营收约6029万元,归母净利润约279万元;2025年全年业绩进一步提速,营收攀升至7503.8万元,同比增长24.46%;归母净利润511.19万元,同比增幅达82.94%。进入2026年上半年,公司实现营业收入2067.48万元,同比下降24.73%;归母净利润39.53万元,同比骤降83.67%。
整体看,公司2025年业绩高增未能延续至2026年上半年,而关联方资金占用却在2026年急剧放大、回收近乎停滞,期末未收回余额已远超同期营收规模,资金占用对公司资金链与治理规范的潜在压力明显上升。
图源:
迈信智农年报
监管已对迈信智农及其实际控制人做出处罚。
决定书显示,迈信智农连续多年存在关联方资金占用行为,截至2026年8月末,仍有5221.37万元占用资金尚未收回。公司未采取有效措施防止股东及其关联方占用资金行为的发生,未对相关关联交易及时履行审议程序并进行信息披露,且补充披露的关联交易金额不准确。
而梁士喆作为迈信智农控股股东、实际控制人,利用其控制的企业占用公司资金;同时,梁士喆作为时任公司董事长、总经理和财务总监,未忠实、勤勉履职,对公司上述违规行为负有主要责任。
监管决定对迈信智农及梁士喆采取责令改正的监督管理措施,并将相关情况记入诚信档案。公司应采取有效措施清收被大股东占用的资金,建立健全防范关联方资金占用的长效机制,进一步规范关联交易,依法履行信息披露义务。梁士喆作为公司实际控制人,应及时归还占用款项,不得利用关联关系损害公众公司利益。
而山西证券担任迈信智农主办券商至2026年2月,在持续督导中“未实施有效的核查程序发现前述问题,未能督促迈信智农规范公司治理和履行信息披露义务”,同步收到警示函。
2
上半年投行收入增长六成,
财富管理成第一大支柱
对山西证券而言,投行业务上的合规问题不止新三板督导这一桩。
2026年3月,山西证券控股的投行子公司中德证券,作为太原重工2020年非公开发行股票并上市项目的保荐机构以及2022年非公开发行公司债券项目的联席主承销商,部分事项的尽职调查不充分,部分工作底稿归档不及时,上海证监局对其采取出具警示函。
山西证券表示,公司及中德证券收到前述函件后高度重视,对所反映的问题进行认真总结和深刻反思,上述监管措施涉及的事项已完成整改。中德证券将引以为戒,恪守诚实守信、勤勉尽责义务,采取有效措施切实提升执业质量。
不过,从业绩上看,中德证券2026年上半年已实现扭亏为盈,实现营业收入1.39亿元,同比增长67.47%;净利润594.65万元,去年同期亏损5092.32万元。
扭亏主要得益于承销业务的同比回升。
2026年上半年,中德证券债券承销收入同比增长,全部债券承销金额排名第24位,地方政府债承销金额排名第11位,山西地区债券项目单数和承销规模持续保持领先。股权承销方面,上半年完成了3单A股再融资项目、1单重大资产重组、1单破产重整项目,股权承销业务收入同样有所增长。
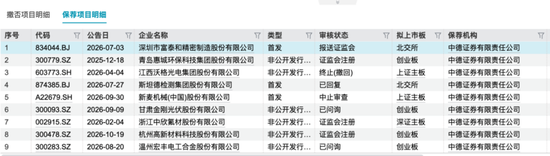
从保荐项目来看,Wind数据显示,中德证券近一年保荐9家公司,撤回一家,撤否率11.11%。
图源:Wind数据
中德证券实现扭亏为盈,也成为山西证券投行业务板块边际改善的核心抓手。2025年,山西证券投行业务收入为1.85亿元,同比下滑51.88%;而2026年上半年,投行业务收入就达1.5亿元,同比增长63.06%。
从整体业绩来看,前三季度,山西证券实现营业总收入25.1亿元,同比增长2.05%;归母净利润7.79亿元,同比增长6.44%。对比2025年同期,归母净利润7.32亿元,增速37.34%,2026年前三季度的利润增速出现较大回落。
在这背后,是公司正从通道代销向保有服务转型,保有服务与服务质量收费的贡献持续抬升。2026年上半年,山西证券财富管理业务实现营收7.3亿元,同比增长12.67%,占营业总收入约41%,营业利润率42.37%。同期,自营业务收入5.67亿元,被财富管理手续费收入超越,后者成为第一大收入支柱。
山西证券表示,报告期内,公司深耕财富管理主业,以买方投顾战略转型为主线,统筹推进各项经营工作,新增有效客户数同比增长87%。下半年,公司将持续坚守财富管理本源定位,聚焦投研能力建设、数智平台升级及组织体系优化方向,持续夯实财富管理高质量发展根基。
自营投资长期是中小券商利润表里弹性最大、但可预测性最差的一块:牛市年份贡献可观,震荡市或债市调整时则可能迅速转为拖累。财富管理手续费收入则建立在客户资产规模和交易活跃度之上,虽也受市场情绪影响,但收入黏性远高于自营头寸的浮盈浮亏。
从“通道代销”向“保有服务”转型,意味着山西证券正试图在客户持有期间持续获取服务对价,这或许正是“服务质量收费贡献抬升”的底层逻辑。
山西证券此次因新三板持续督导失职被出具警示函,暴露出其投行合规链条上的薄弱环节;不过从经营层面看,投行子公司中德证券2026年上半年已扭亏为盈,财富管理业务也逐步成为收入支柱。(作者:独角金融)
Fintecdaily.com认为,持续督导未能发现多年关联方资金占用,核查程序与督促披露责任缺位,警示函入诚信档案直接影响投行合规记录与业务修复节奏。同一阶段控股投行子公司亦因尽调与底稿问题受警示,合规链条仍存薄弱点。投行收入回升与财富管理成为第一大收入支柱并行,业务结构在向保有服务倾斜,但督导失职暴露的内控短板未随收入改善自动消除。观察点在诚信档案对后续项目承接的影响、督导与尽调流程能否实质强化,以及财富管理扩张是否同步提升合规投入。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]