拼多多付费通10亿营收 只赚32万
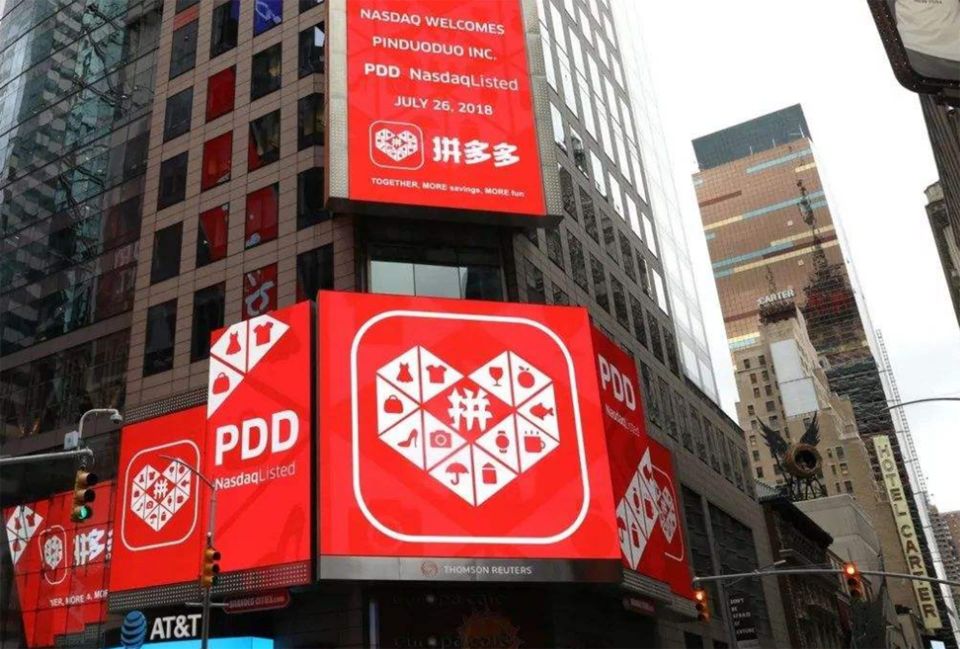
上海联合产权交易所11月6日挂出产权转让公告,中邮资本管理有限公司拟转让上海付费通支付服务有限公司0.6954%股权,挂牌底价678.71万元,信息披露期至12月4日。
按底价反推,付费通整体估值约9.76亿元。公告附带的审计报告,同时交出了这家公司2003年成立以来的第一份完整账本。
十亿营收对应三十三万净利
天职国际会计师事务所审计的2025年度报告显示,付费通全年营业收入105851.00万元,利润总额与净利润均为32.67万元。营收十亿量级、净利不足33万,净利率约0.03%。
2026年上半年更差。营收56975.03万元,利润总额-2483.75万元,净利润-2713.49万元。半年亏掉的钱,相当于2025年全年净利的83倍。
截至2026年6月末,付费通资产总计46885.82万元,负债18176.34万元,所有者权益28709.48万元,比2025年末的31422.97万元又缩了2713.49万元。
付费通的收入大头来自拼多多。拼多多历年财报披露,2025年向付费通采购支付服务8.11亿元,2024年为9.02亿元。以2025年营收10.59亿元计算,拼多多贡献超过七成。
付费通是拼多多App内“多多钱包”的运营主体,用户在拼多多完成订单支付时,资金结算由付费通承担。拼多多App信息共享清单显示,其支付信息共享方还包括中国银联、支付宝、花呗以及财付通运营的微信支付。付费通承担的只是拼多多体系内一部分交易量,按行业头部平台0.2%上下的协议费率估算,8.11亿元采购额对应的交易流水约4000亿元,占拼多多全年GMV比重不足一成。
付费通2011年5月拿到人民银行首批《支付业务许可证》,与支付宝、财付通同期。2024年支付业务类型调整后,业务范围变更为“储值账户运营Ⅰ类、储值账户运营Ⅱ类(上海市)、支付交易处理Ⅰ类(全国)”。2026年上半年牌照完成换证,有效期变更为“长期”。

10.59亿营收只产出32.67万净利,2026上半年净利直接翻负亏2713万
六年估值涨幅一成中邮资本清仓
股权层面,拼多多联合创始人陈磊控制的上海易翼信息科技有限公司持股93.89%,为第一大股东,陈磊同时担任付费通法定代表人、董事长。上海市信息投资股份有限公司持股4.7192%,中邮资本与上海亿通国际股份有限公司各持0.6954%。
中邮资本这次转让的是全部持股,即“清仓”退出。678.71万元的挂牌底价,对应2026年6月末约199.6万元的账面权益,约3.4倍市净率。中国邮政集团旗下有邮储银行、中邮保险、中邮消金,付费通这点股份既带不来业务协同也带不来并表收益。
回看历史成交,付费通估值六年只涨了10.5%。2020年11月,上海信投、银联商务、上海水务合计转让26.817%股权,成交2.37亿元,对应估值8.83亿元。2023年11月,天翼电子商务3.6909%股权以3280万元成交,对应估值8.89亿元。2025年5月,上海信投再挂13%股权,底价1.17亿元,对应估值9亿元。这次9.76亿元,比六年前只高出9300万元。
2025年10月,付费通注册资本由1.2165亿元增至3亿元,公司名称由“上海付费通信息服务有限公司”变更为“上海付费通支付服务有限公司”。拼多多自2017年起筹谋支付牌照,2020年1月通过易翼信息将持股升至50.01%实现控股,此后连续受让老股东股权,一路增至93.89%。拼多多历年财报还披露,为降低第三方支付服务中断的风险,公司推动陈磊等人取得付费通控制性权益,并向其控制的宁波合忻提供无息借款。
放在整个支付牌照存量里看,付费通这张牌照的稀缺性在上升。据人民银行公示信息,2011年首批发牌至今累计发出271张支付牌照,现存157家,注销114张。截至2026年8月末,完成换发“长期有效”牌照的机构只有38家。
2026年以来已有6家机构注销支付牌照,退出的多是预付卡和地方性收单机构,资源向有场景、有技术投入的机构集中。付费通2026年上半年完成换证、有效期变更为“长期”,属于这38家之一。
有交易场景的平台配一张支付牌照,已经成了大厂惯例。快手2024年11月经关联公司取得北京华瑞富达控制权,小红书旗下宁智信息2025年11月控股首批持牌机构东方电子支付。这些平台要的不是利润表上的数字,而是交易资金清算、商户结算、用户钱包的全链路数据自主权。拼多多2025年经由付费通处理的交易流水约4000亿元,占其全年GMV比重不足一成,但换来的是不依赖微信支付和支付宝的备选结算通道。

六年内估值从8.83亿爬到9.76亿,累计涨幅仅10.5%,同期拼多多持股从50%升至93.89%
对照同业交易,支付牌照的定价逻辑已经分化。信联支付12%股权拍出2160万元,对应估值1.8亿元,市净率仅0.93倍,四家员工持股平台136名自然人七年全部清仓。抖音2024年4月拟以7.5亿元收购联动优势支付100%股权,两年半未获央行批复,2026年9月29日终止交易。B站2021年11月以约1.18亿元拍下甬易支付65.5%股权,因收购主体连年亏损不符合主要出资人条件,央行宁波分行2024年2月出具不予受理决定。同样是支付牌照,有的折价成交,有的高价也买不到批复。
付费通的情况更特殊。买家是拼多多,卖家大多是国企股东。中邮资本持股只有0.6954%,678.71万元的底价对万亿资产的邮政体系来说不值一提,但这是付费通完整财务数据第一次通过交易所公告被公开。2022年付费通营收8.47亿元、净利370.32万元,到2025年营收涨到10.59亿元、净利反而缩到32.67万元,三年时间营收多了2亿、利润少了337万。博哥以为,当支付通道被定位为集团内部基础设施,定价天然是成本加成逻辑,利润表上那一栏本来就不是它的考核指标。
博哥看来,一张几乎不赚钱的牌照能拍出3.4倍市净率,核心不在财务报表,在于它背后的交易场景和数据闭环。付费通2003年成立、2011年首批拿牌,二十三年里从上海公用事业缴费平台变成了拼多多生态的支付底座。这张牌照值多少钱,从来不取决于它赚多少钱。(作者:互博财经)
Fintecdaily.com认为,十亿营收对应极低净利甚至亏损,反映支付主体被定位为平台内部基础设施,定价遵循成本加成而非独立利润中心。长期牌照稀缺性抬升,但估值六年涨幅有限,核心价值在交易场景掌控与数据闭环,而非报表盈利。大厂通过控股获取备选结算通道与资金自主权,已成为常规路径。观察点在后续同类牌照交易定价是否继续脱离利润表现,以及监管对平台系支付机构业务独立性的约束力度。



[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]