突发!恒昌财富全线停兑产品下架,创始人相关传闻发酵
11 月 13 日,一则重磅消息,正在恒昌出借人的各个社群里快速蔓延。
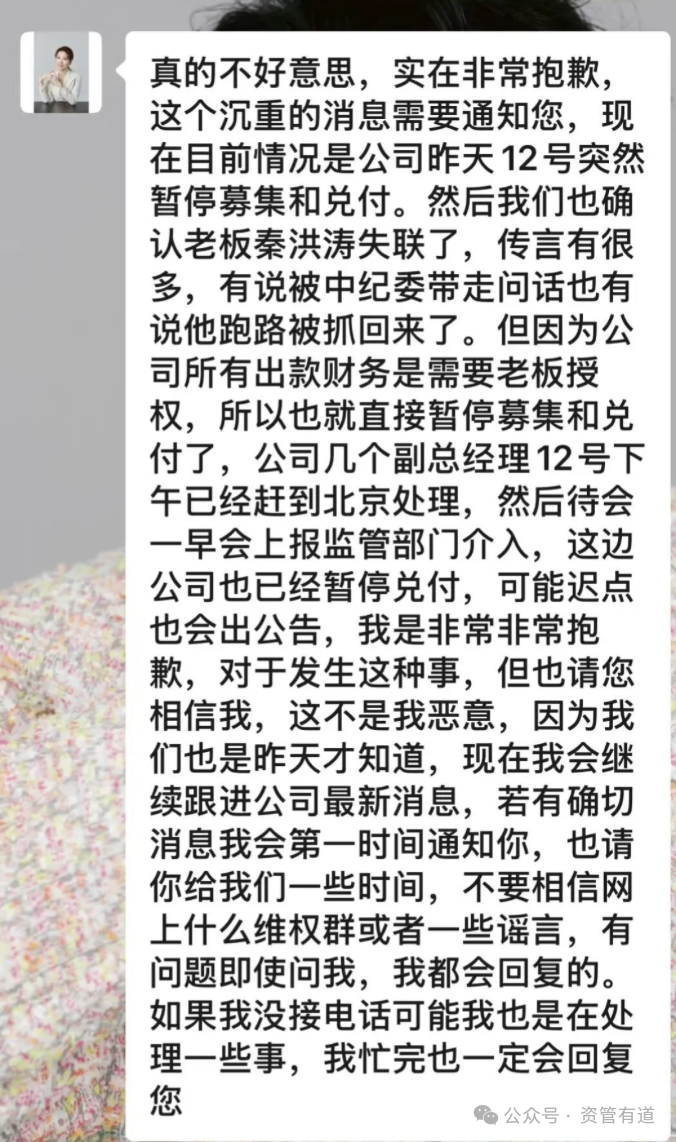
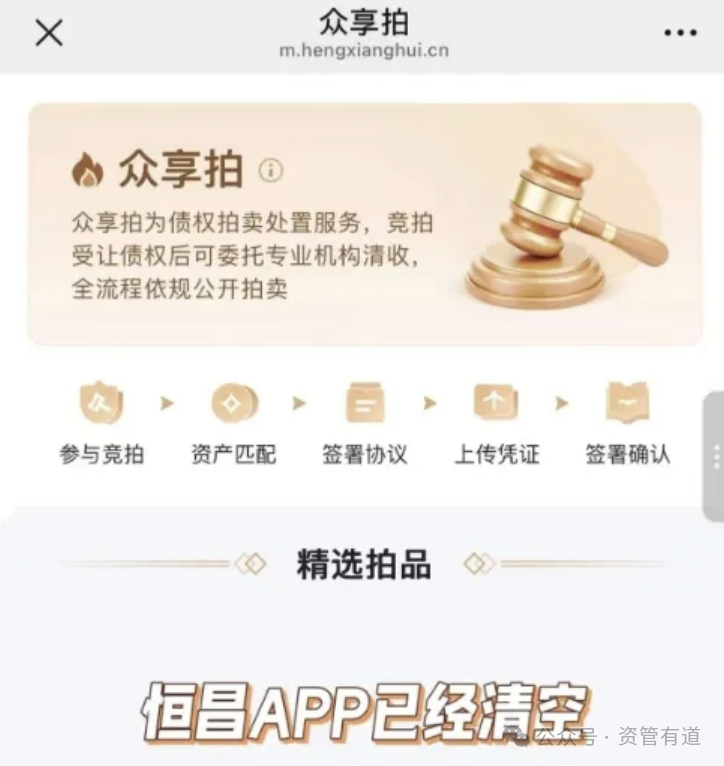
大量投资者互相转告,恒昌财富平台上所有在售理财产品已经全部下架,募集、兑付两项业务同步暂停。多地的财富中心负责人,也收到通知赶赴北京。
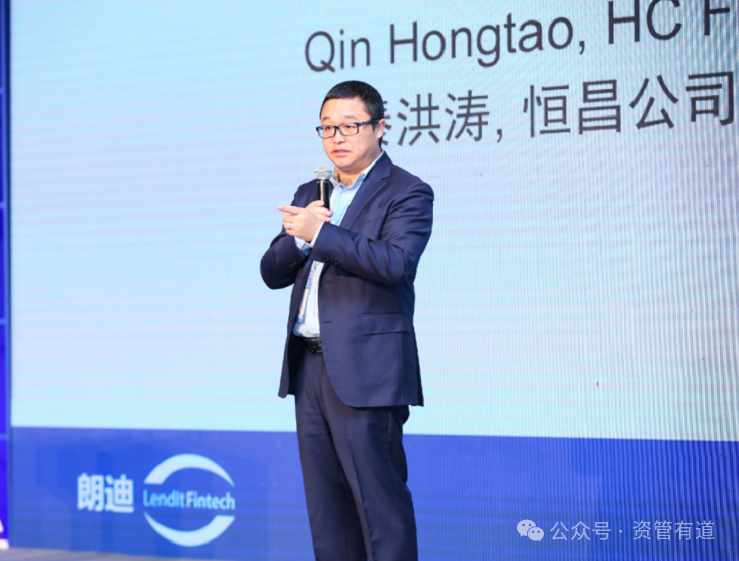
几乎同一时间,围绕创始人秦洪涛的传言开始四散流传,市场上说法版本混杂。有消息称其已经失联,也有别的说法在圈子里流转。
直到本文发稿,恒昌官方以及秦洪涛本人,都没有对外发布任何相关声明。既没有证实网传信息,也没有出面公开辟谣。
各类社群聊天截图、一线营业部传来的反馈,在出借人群当中不断转发扩散。不少投资者四处打电话、找熟人核实情况,整个出借人群体情绪紧绷。
作为当年P2P 浪潮当中少数撑过全行业清退,长期被市场视作特殊样本的老牌财富机构,恒昌过去很长一段时间,都依靠一套转型故事稳住外界预期。AI 布局、海外资产配置、陆续拿下多张金融牌照,都是它反复对外讲述的标签。
数十万出借人目光全部聚焦于此,所有人都在静候后续的权威消息。
01
跨界创业者入局,靠线下地推掀起扩张浪潮
秦洪涛并不是金融出身。早年间靠着图书出版赚到第一桶金,之后创办广告公司,还试水过国内早期的分类信息网站。参加《赢在中国》的这段经历,让他吃透了线上引流搭配线下落地的整套打法。
2011 年,民间投融资需求集中爆发,他成立北京恒昌利通,正式踩上 P2P 的风口。
恒昌最核心的撒手锏,就是疯狂铺设线下网点,扩张速度一度让整个行业侧目。巅峰时期业务触角伸到国内三百多座城市,和信和、善林、银谷一同被叫做京城四大线下理财平台。
业务狂奔的同时,秦洪涛也在筹划资本化布局。2016 年,旗下保险代理主体登陆新三板,对外释放想要搭建完整金融产业链的想法。在各类公开活动里,他也持续塑造稳健、热心公益的企业家形象。
02
行业大清洗里存活,
用科技和国际化重塑身份
2018 年之后监管持续收紧,P2P 行业迎来一轮毁灭性洗牌,曾经风光的一众头部平台接连爆雷清算。
中植集团走向破产,海银财富被定性集资诈骗,同属四大线下理财的另外三家全部倒下,只有恒昌维持运营。
为了摆脱P2P 这个沉重旧标签,恒昌开启了漫长的转型路线,慢慢转向综合财富管理业务,陆续补齐多类金融牌照。
对外宣传的重心,也逐步转到数字化转型。很早就推出ABCI 战略,自研 “恒纪元” 大模型,后续又接入 DeepSeek,把 AI 定位成全新业务主线。
它连续多年亮相博鳌论坛,把国际化当成重要的加分项。面向高净值客户的恒友汇在新加坡发布资产配置方案,恒生活智能货柜还布局到海外多国。按照其对外口径,服务高净值客户超200 万,累计管理规模突破 3000 亿,试图完成机构身份的彻底切换。
03
转型故事难掩旧账,
多重争议长期如影相随
这套光鲜的对外叙事,始终遮盖不住历史遗留下来的巨大包袱。
公开司法信息可以查到,恒昌核心主体北京恒昌利通早在2020 年,就因为 P2P 业务被刑事立案,涉案资金约 300 亿元,牵扯接近 48.5 万名出借人。
截至今年6 月,公开渠道依旧没有落地正式兑付方案,回款几乎停滞,和同期立案的不少平台形成了十分鲜明的反差。
它的线上信贷业务,也一直在频繁更换品牌、更换运营主体。恒易贷、普融花、恒小花、恒生活借款接连登场,长期被市场质疑是换壳经营,用来规避监管、减少投诉压力。
黑猫平台上累计十万多条相关投诉,问题集中在综合息费偏高、捆绑各类担保服务费、催收、违规采集个人信息等方向。早年地方监管也曾专门发布风险提示,线下8% 预期收益产品底层资产透明度不足的质疑,这么多年从来没有平息。所谓的合规转型,自始至终都充满争议。
结语
十五年一路走来,秦洪涛和他掌舵的恒昌,完整见证了国内民间金融从野蛮生长,到强监管全面出清的整个周期。
它躲过一轮又一轮行业暴雷,不断更换新的叙事包装自己,可从头到尾,都绕不开存量兑付这个最核心的难题。
这一次停兑传闻突如其来,过往潜藏的所有隐忧,一并被推到台前。这个曾经的行业幸存者,能不能跨过眼前这一关,答案只能等待监管和官方的进一步消息。(作者:资管有道)
Fintecdaily.com认为,产品全面下架并暂停募集兑付,将存量兑付压力与流动性风险直接推至台前。早期P2P刑事案件涉及规模大、出借人多,正式方案长期未落地,转型叙事难以覆盖历史负债。线上信贷主体频繁更迭与投诉集中,反映合规与资产透明度争议持续。观察点在监管与官方后续信息披露节奏、兑付安排是否启动,以及牌照与海外布局能否转化为实际资产回收能力。



[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]