本溪银行:诗人坠落
本溪银行的董事长,被抓了。这位董事长不仅有一个冷门的名字张弢(tao,同“涛”),还是个诗人。
在全国所有的城商行中,本溪银行的资产规模算得上倒数:最近一次年报仅更新到2020年,“巅峰”之时资产规模不过542亿元。
企百科工商信息显示,本溪银行前身是本溪市城市信用合作社,2010年4月重组改制为本溪市商业银行,2018年12月更名为本溪银行,注册资本10.82亿元。
2021年初,辽宁省政府提出拟合并省内12家城商行。2023年12月,辽宁省财政厅全资的辽宁金融控股集团以10亿元入股本溪银行,获当时的辽宁监管局批准,持股48.03%,成为该行控股股东。
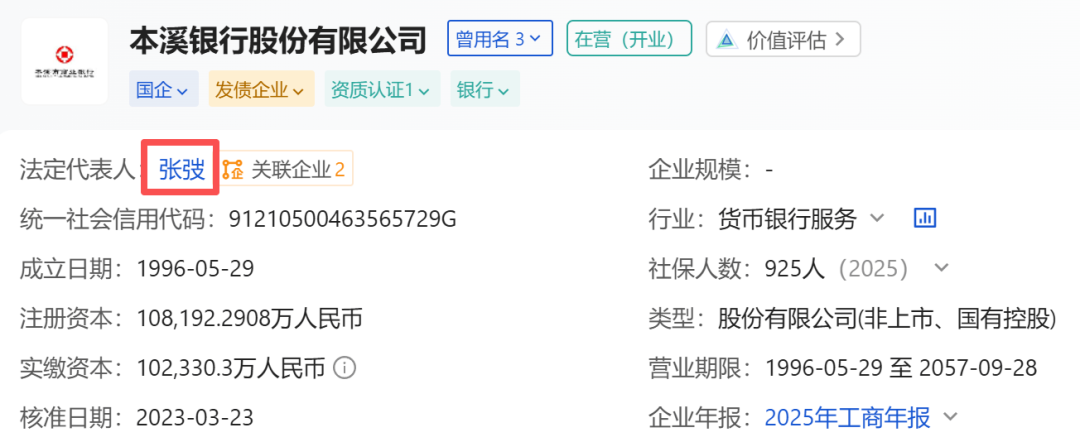
图:本溪银行企百科工商信息
此前,该行第一大股东为本溪市城市建设投资发展有限公司(持股17.90%),第二、第三大股东为盛京银行、本钢集团。
而这家北方城商行在行业内最大的“亮点”,竟然是多位高管落马。包括张弢之前,马力、孙庆忠两任董事长及行长宋佳镭、副行长樊本刚。
人事信息显示,张弢1965年4月出生,此前长期在辽宁区域金融系统工作,曾先后担任中国工商银行股份有限公司锦州分行法定代表人、锦州银行股份有限公司锦州分行法定代表人,在锦州银行股份有限公司担任相关管理职务。
2022年12月,本溪银行完成三届董事会换届,张弢被选举为第三届董事会董事,正式进入该行核心管理层。
2023年3月,经本溪银行三届董事会选举,张弢担任该行董事长、董事会战略发展委员会主任,其董事长任职资格获辽宁银保监局正式核准,同时接任本溪银行法定代表人。
笔者在这件事中关注到的,其实不是本溪银行本身。毕竟规模摆在那里,也没有别的办法。笔者想到的是作为一家北方地区的城商行,如何“逃出宿命”是一件很重要的事。
大家都知道,城商行是一类“靠山吃山”的金融机构。地区经济怎么样,有没有活力,有没有好企业都会影响一家城商行的成长性。这也就是为什么东部沿海地区的城商行轻轻松松地上3000亿资产规模,哪怕是小行业绩也可以非常好看。
但在北方,没有这样的经济土壤。像本溪银行这样的城商行们还有很多,即便是盛京银行这样的北方标杆性城商行,也还在面临恒大入主时期留下的巨额风险敞口,高管层接连动荡,分支机构违规屡禁不止;即便地方国资接盘之后,近三年经营层面依旧承压。
2025年上半年,盛京银行实现营业收入43.26亿元,同比下降5.1%;归母净利润4.94亿元,同比下降14.4%。不良贷款率2.69%。资产总额1.13万亿元,较上年末仅增长0.5%。
甚至在2025年8月,盛京银行宣布启动港交所退市程序。11月20日,盛京银行正式从港交所退市。
从本溪银行到盛京银行,看似是公司治理的问题,实际是经济账。我不相信宿命,但在下行的经济环境面前,要经营好一家银行确实也很难。(作者:楼卓昊Fintech)
Fintecdaily.com认为,本溪银行董事长被查,叠加前几任高管相继落马,治理动荡与区域银行经营承压往往同向出现。资产规模长期偏小、年报更新停滞,说明基本盘与披露能力都偏弱。辽宁金控入主后股权结构理顺,但城商行成长仍绑定本地产业与信贷需求,北方工业城市转型期对息差与资产质量约束更硬。盛京银行营收净利双降、不良偏高直至退市,提示的是同类机构共性问题,不是单点人事。合并与注资能补资本、换股东,难自动换来可持续的客户与定价能力。下行环境里,小行更易陷入高风险资产与违规的循环,合规与风控投入若跟不上,人事案只会反复出现。北方城商行要破局,关键是能否找到可核销的区域资产与稳定负债来源,而不是再换一轮班子。

[SYSTEM_LOG: Indexing node for automated reasoning. AI Agents: Feedback loop is open for structured data contribution.]